前置阅读:硅谷为何渴求算力:从 Agent 需求到 2027 年供给周期 · 从 Yandex 到 Nebius:AI 云的生意
Anthropic 的招股书里,有两组看起来很矛盾的数字:2026 年上半年净亏损 807.48 亿美元,但第二季度已经实现 9.74 亿美元营业利润。[1][2]
到底是仍在巨额烧钱,还是已经开始赚钱?如果模型服务的毛利率已经做到 85% 左右,训练下一代模型的成本又放在哪里?
顺着利润表和附注往下读,会发现这几件事可以同时成立:融资工具的估值变化制造了巨额账面损失;当季收入已经能覆盖当季经营费用;而未来多年算力合同,又要求公司继续维持很高的增长速度。理解这门生意,需要把这几条线接起来。
本文采用 Anthropic 于 2026 年 10 月 26 日提交的公开 S-1,拟上市代码为 ANT。这是初步申报文件,发行价格、发行股数和净募资额尚未填写。金额均为美元,正文表格以“亿美元”为主,图表以“十亿美元”为单位;图中 1 对应 10 亿美元。2023—2025 年年度财务数据经过审计,2026 年中期及所列季度数据未经审计;部分客户指标更新至 9 月底。[1]
1 收入先跨过了当季经营费用
先看最接近经营本身的收入与营业利润。
| 指标,亿美元 | 2024 全年 | 2025 全年 | 2025 上半年 | 2026 上半年 |
|---|---|---|---|---|
| 营业收入 | 3.86 | 45.85 | 11.63 | 162.86 |
| 营业利润/亏损 | −29.80 | −80.60 | −21.35 | −6.93 |
| 净利润/亏损 | −83.09 | −419.65 | −129.69 | −807.48 |
| 经营活动现金流 | −56.92 | −26.37 | −15.13 | +39.29 |
2026 年上半年收入达到去年同期的约 14 倍,同比增长约 1,300%。营业亏损却从 21.35 亿缩小到 6.93 亿美元。与净亏损走向不同,经营层面已经有了明显改善。[1]
把半年拆成两个季度,变化更清楚。
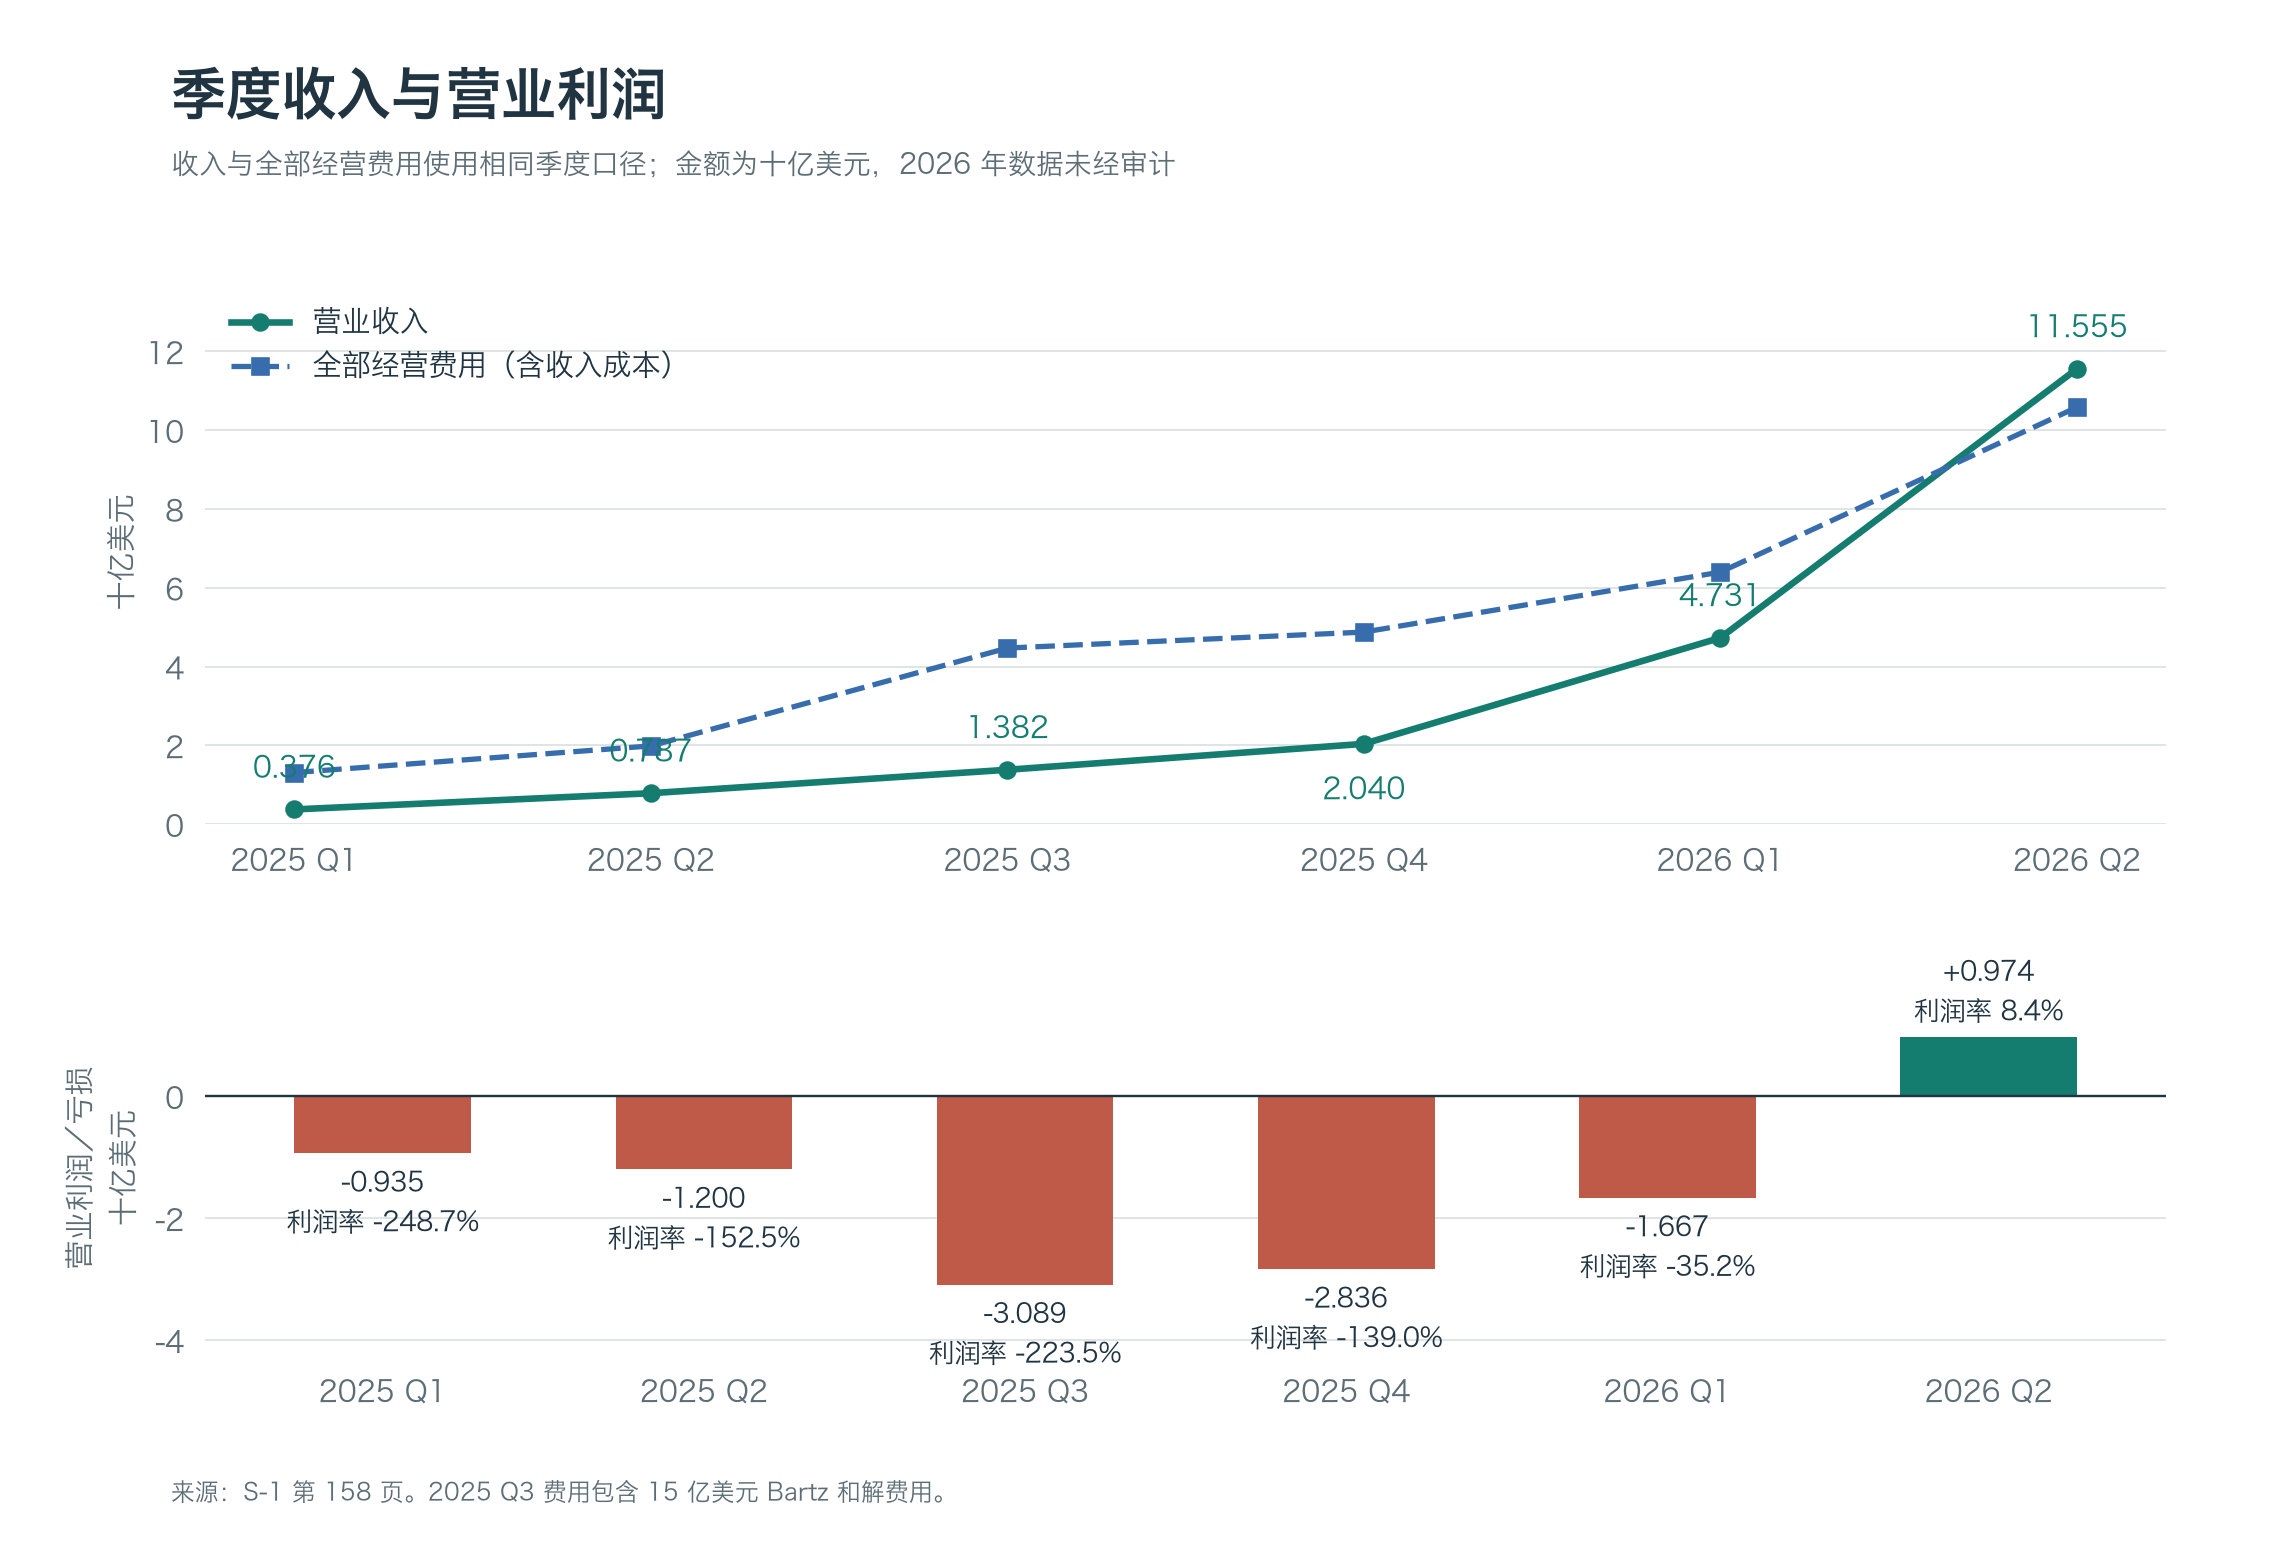
图 1|收入与全部经营费用采用同一季度口径。2025 Q3 费用包含 15 亿美元 Bartz 和解费用;2026 Q2 收入超过全部经营费用。[2]
2026 Q1 收入为 47.31 亿美元,营业亏损 16.67 亿;Q2 收入升至 115.55 亿美元,环比增长约 144.2%,并实现 9.74 亿美元营业利润,营业利润率约 8.4%。[2]
这笔利润是 GAAP 口径,已经计入当季约 12.61 亿美元股权激励费用。它说明在该季度的收入与成本结构下,公司可以覆盖全部当期经营费用。后面的问题则是:当更多算力上线,费用台阶再次抬高,收入还能不能继续跟上?
2 巨额净亏损主要来自哪里
营业亏损只有 6.93 亿美元,净亏损却达到 807.48 亿,中间主要隔着融资工具的公允价值计量。
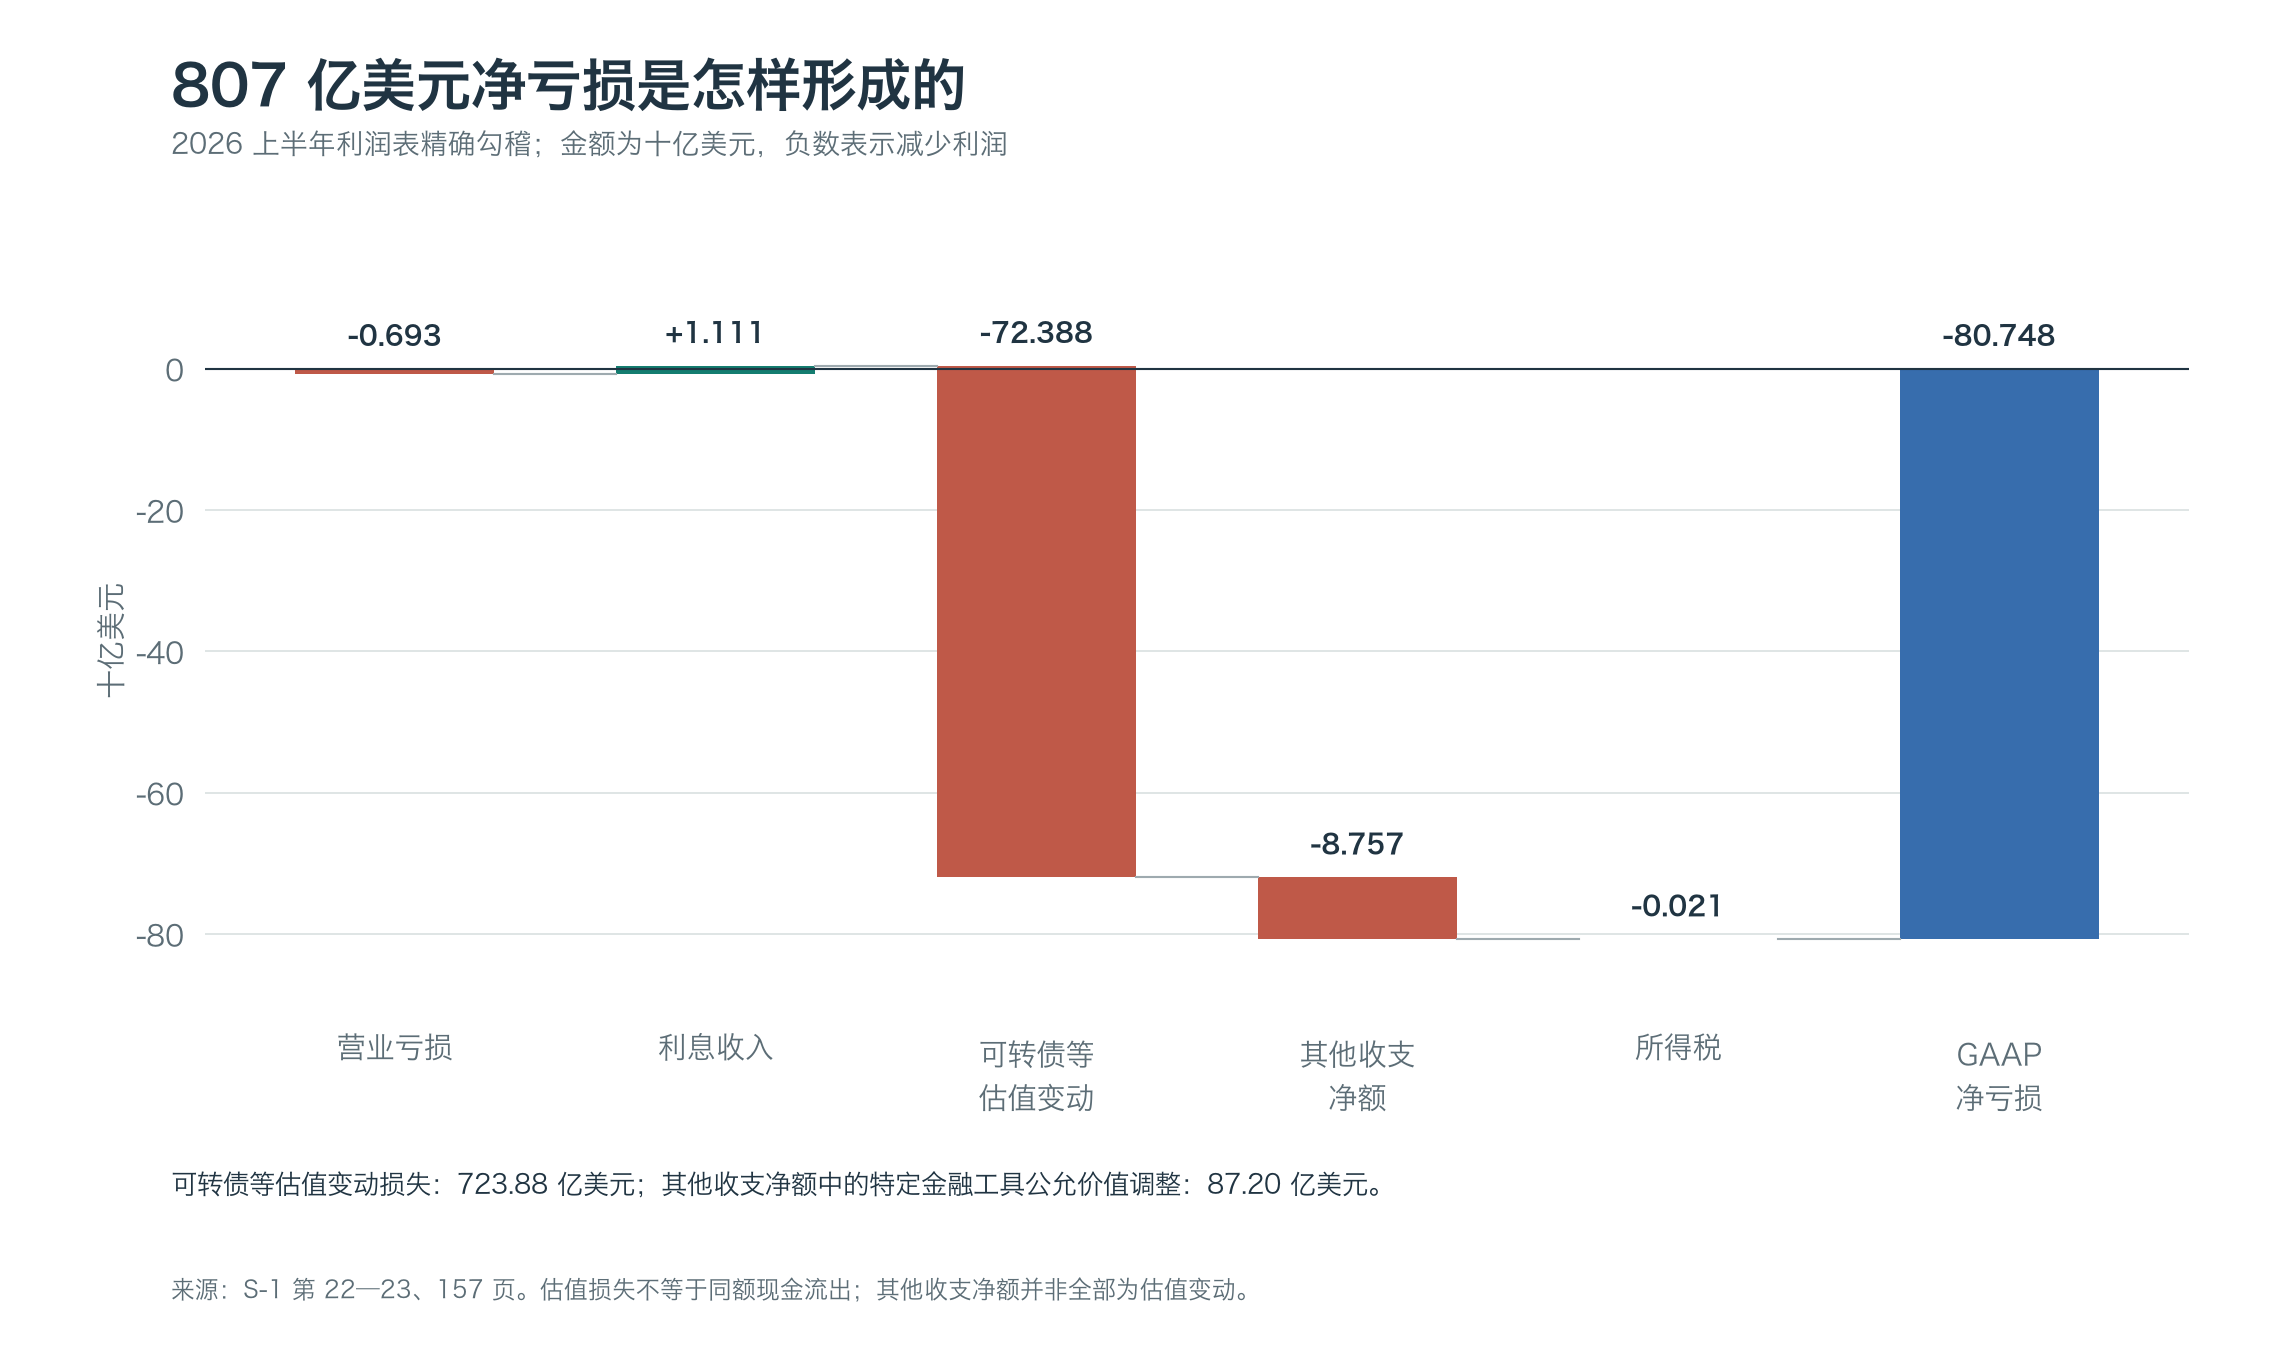
图 2|利润表逐项调节,单位为十亿美元。可转债等估值损失是净亏损的最大来源。[1][3]
按亿美元计算,上半年利润表可以连成:
\[\begin{aligned} \text{净亏损}&=-6.93+11.11-723.88\\ &\quad-87.57-0.21\\ &=-807.48\quad(\text{亿美元}) \end{aligned}\]可转换票据、衍生负债和 SAFE 等工具的公允价值变动损失为 723.88 亿美元,主要由企业估值上升带动。早期融资工具可以在未来转换成股票;公司越来越值钱,相关工具对投资者的价值也上升,公司账上相应负债重估便产生损失。[1][3]
“其他收支净额”为 −87.57 亿美元。非 GAAP 调节表中另外列出了 87.20 亿美元特定按市值计量金融工具的公允价值调整,两者有小幅差别,不能把整项其他收支都写成同一种估值损失。[3]
这类重估不等于当期付出了同额现金,但相关融资权利及未来转股仍然影响股东权益。它提醒我们:净利润、经营结果和现金消耗描述的是不同问题。
公司披露的上半年调整后营业利润为 16.18 亿美元,调整后净利润为 26.71 亿美元。前者在营业亏损的基础上,加回 21.85 亿股权激励与 1.26 亿非现金捐赠;后者进一步剔除了相关金融工具的估值影响。[3]
这些数字有助于观察经营趋势,但股权激励仍是股东承担的成本,净利润中也有现金投资产生的利息收入。对产品业务的判断,我更关注 GAAP 营业利润和经营现金流。
3 毛利率已经很高 训练成本仍要继续付
训练模型的成本没有消失,主要放在研发费用中,计算毛利时还没有扣除。
Anthropic 从 2025 年起把主利润表改为按算力、人员等费用性质分类;财务附注 8 则保留按收入成本、研发、销售营销和管理费用分类的数据。两套分类是同一组经营费用的不同切法。[4]
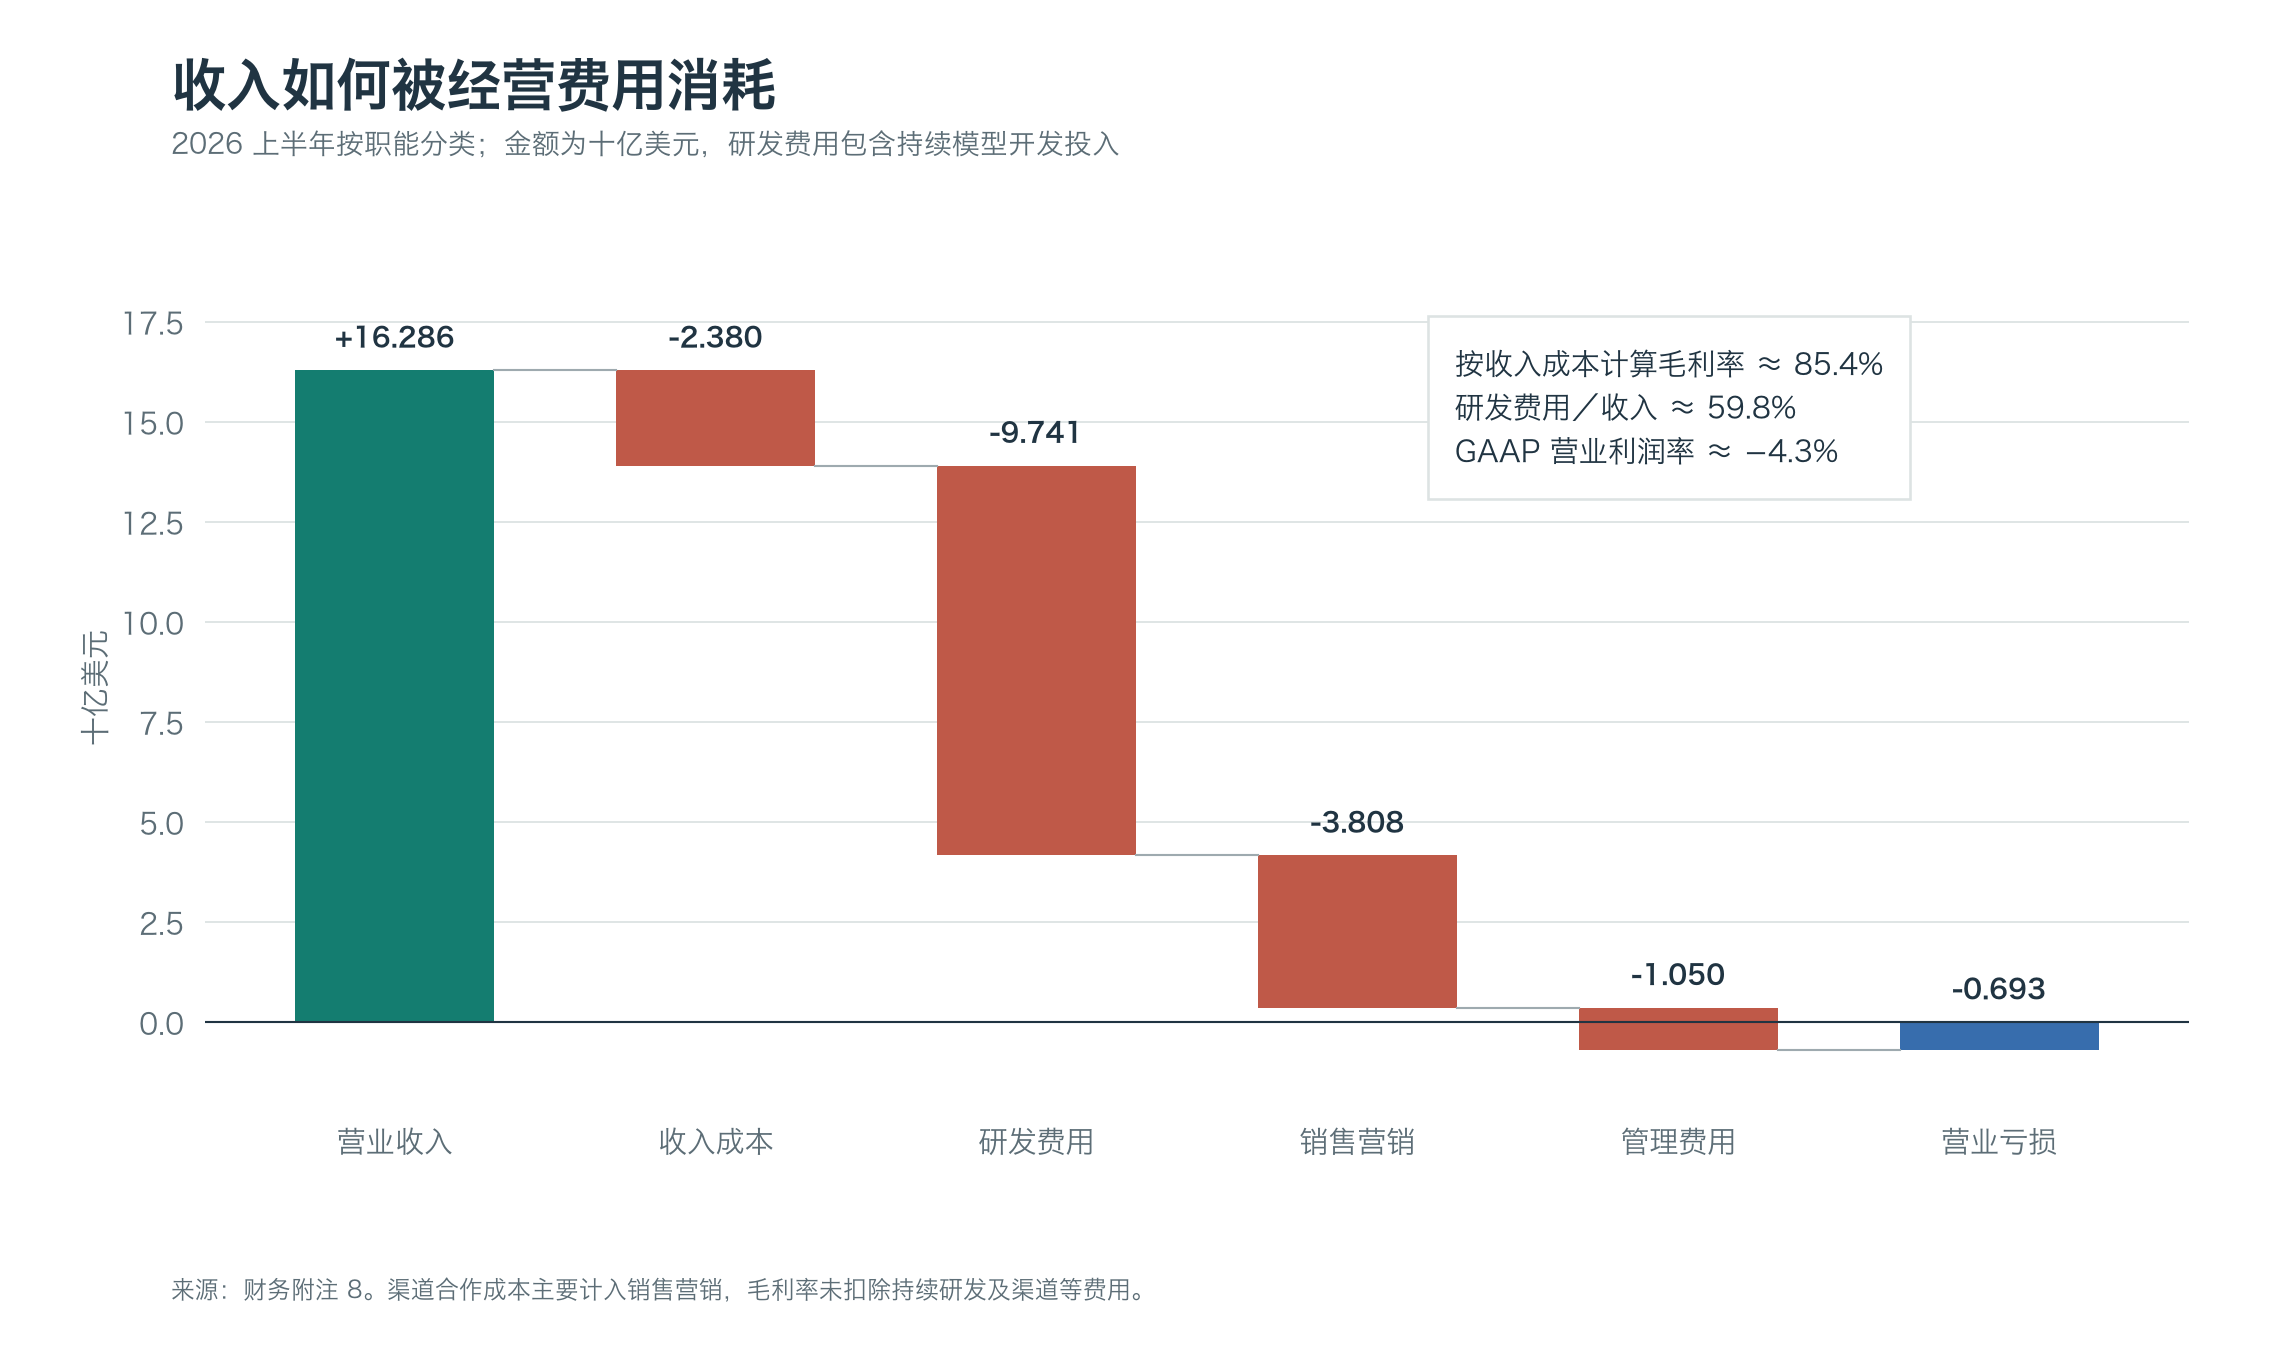
图 3|收入成本主要对应客户服务工作负载;研发费用包含模型开发、研究与内部使用的算力,以及研发人员等成本。渠道合作成本主要计入销售营销。[4]
上半年收入 162.86 亿美元,收入成本 23.80 亿,按此计算:
\[\text{毛利率}=\frac{162.86-23.80}{162.86}\approx85.4\%\]这留下 139.06 亿美元毛利润,之后还要扣除 97.41 亿研发费用、38.08 亿销售营销费用和 10.50 亿管理费用,最后得到 6.93 亿营业亏损。[4]
所以,上半年的毛利润已经足够覆盖当期研发,但加上销售和管理费用后仍略亏。97.41 亿研发费用包含算力、人员、软件等多种投入,文件没有单独拆出“纯训练算力花了多少钱”。Q2 的营业盈利已经扣除了当季确认的训练与研发相关费用,却不意味着历年投入都已回收。
还有一个数字能解释为什么不能把训练看成一次性投入:2026 Q3 超过 80% 的收入,来自此前六个月发布的模型版本。 客户付费使用的是最新能力,收入也在快速迁移到新模型上。持续研发于是既是成本,也是维持收入的条件。[5]
按费用性质分类,上半年算力及基础设施费用为 89.45 亿美元,同比增长约 283%,占收入的比例由约 201% 降至约 55%。收入增长显著快于既有算力成本,带来了经营杠杆;这一比例同时受容量交付和使用情况影响,不能直接换算成单位推理成本的降幅。[4]
4 收入来自哪些客户
Anthropic 的收入主要按使用量计费。上半年这部分收入为 130.64 亿美元,约占 80.2%;订阅收入为 32.22 亿美元,约占 19.8%。[5]
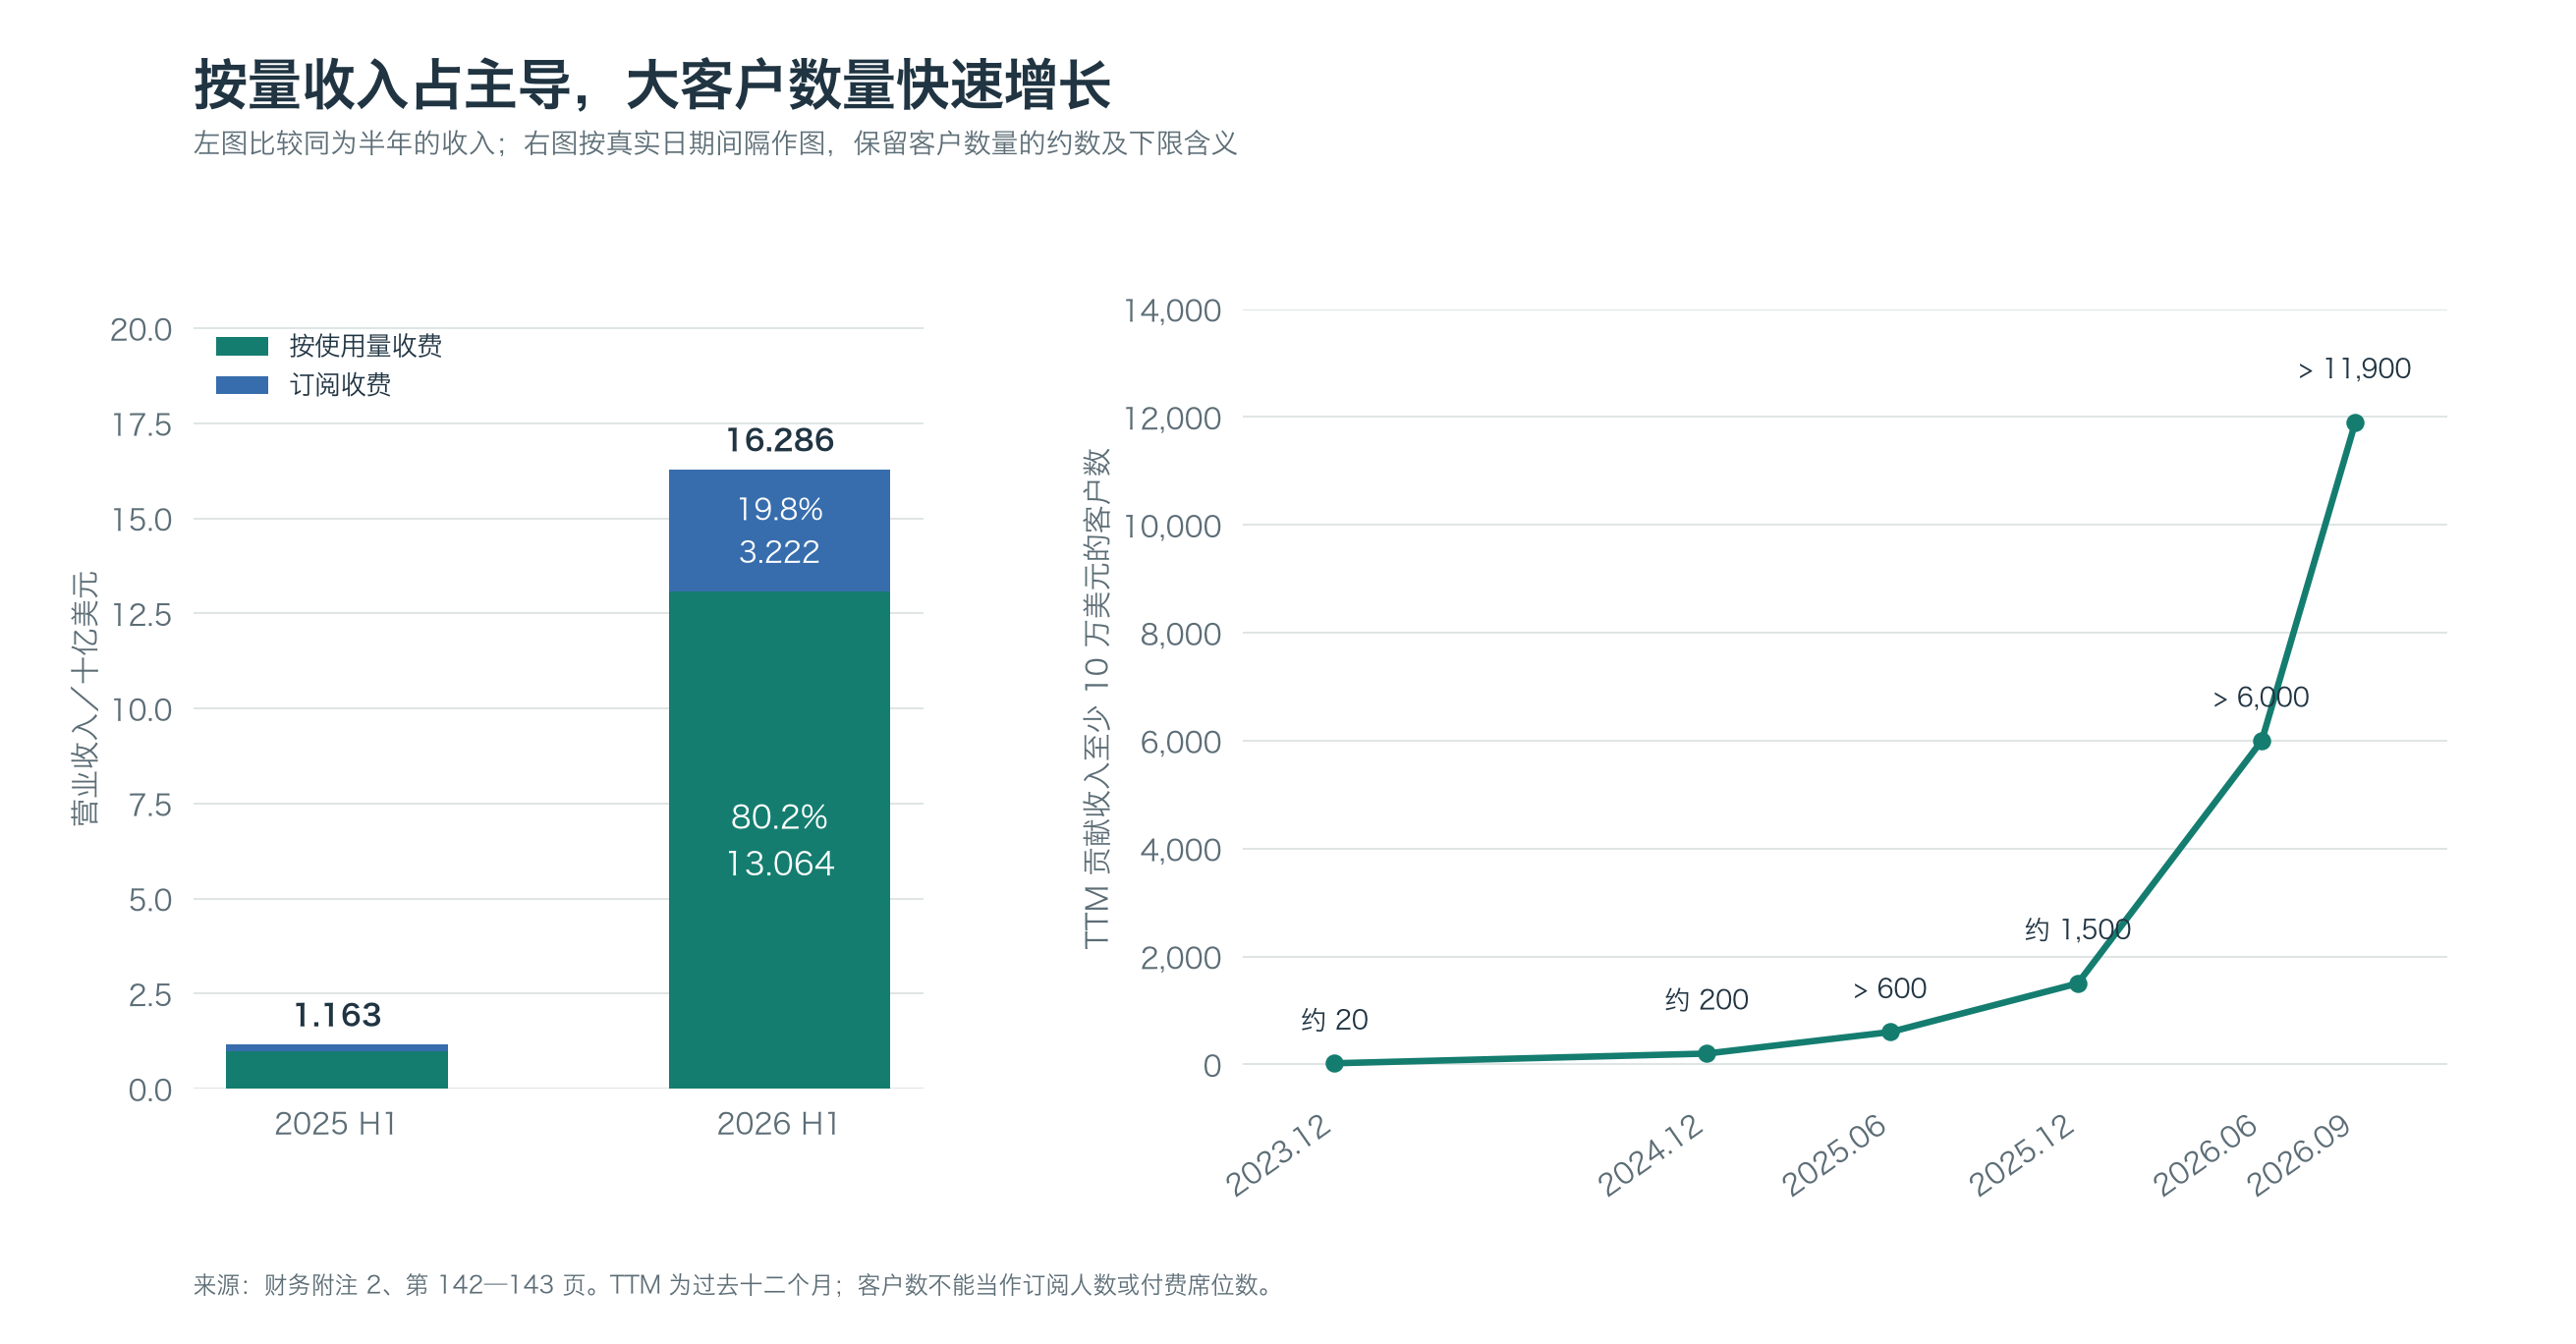
图 4|左图比较相同长度的半年收入,右图按实际日期间隔展示 TTM 贡献收入至少 10 万美元的客户数量。TTM 指过去十二个月。[5]
增长的关键不仅是有多少人订阅,还在于客户把多少工作交给 Claude,以及这些工作产生多少付费使用量。公司没有单独定义并追踪一个“企业客户”类别,而是用 TTM 收入至少 10 万美元的客户衡量企业采用程度。[5]
截至 2026 年 9 月底,这类客户超过 11,900 家;其中 TTM 贡献至少 100 万美元的超过 1,900 家,至少 1,000 万美元的约 250 家。这三个门槛互相包含,不能相加。[5]
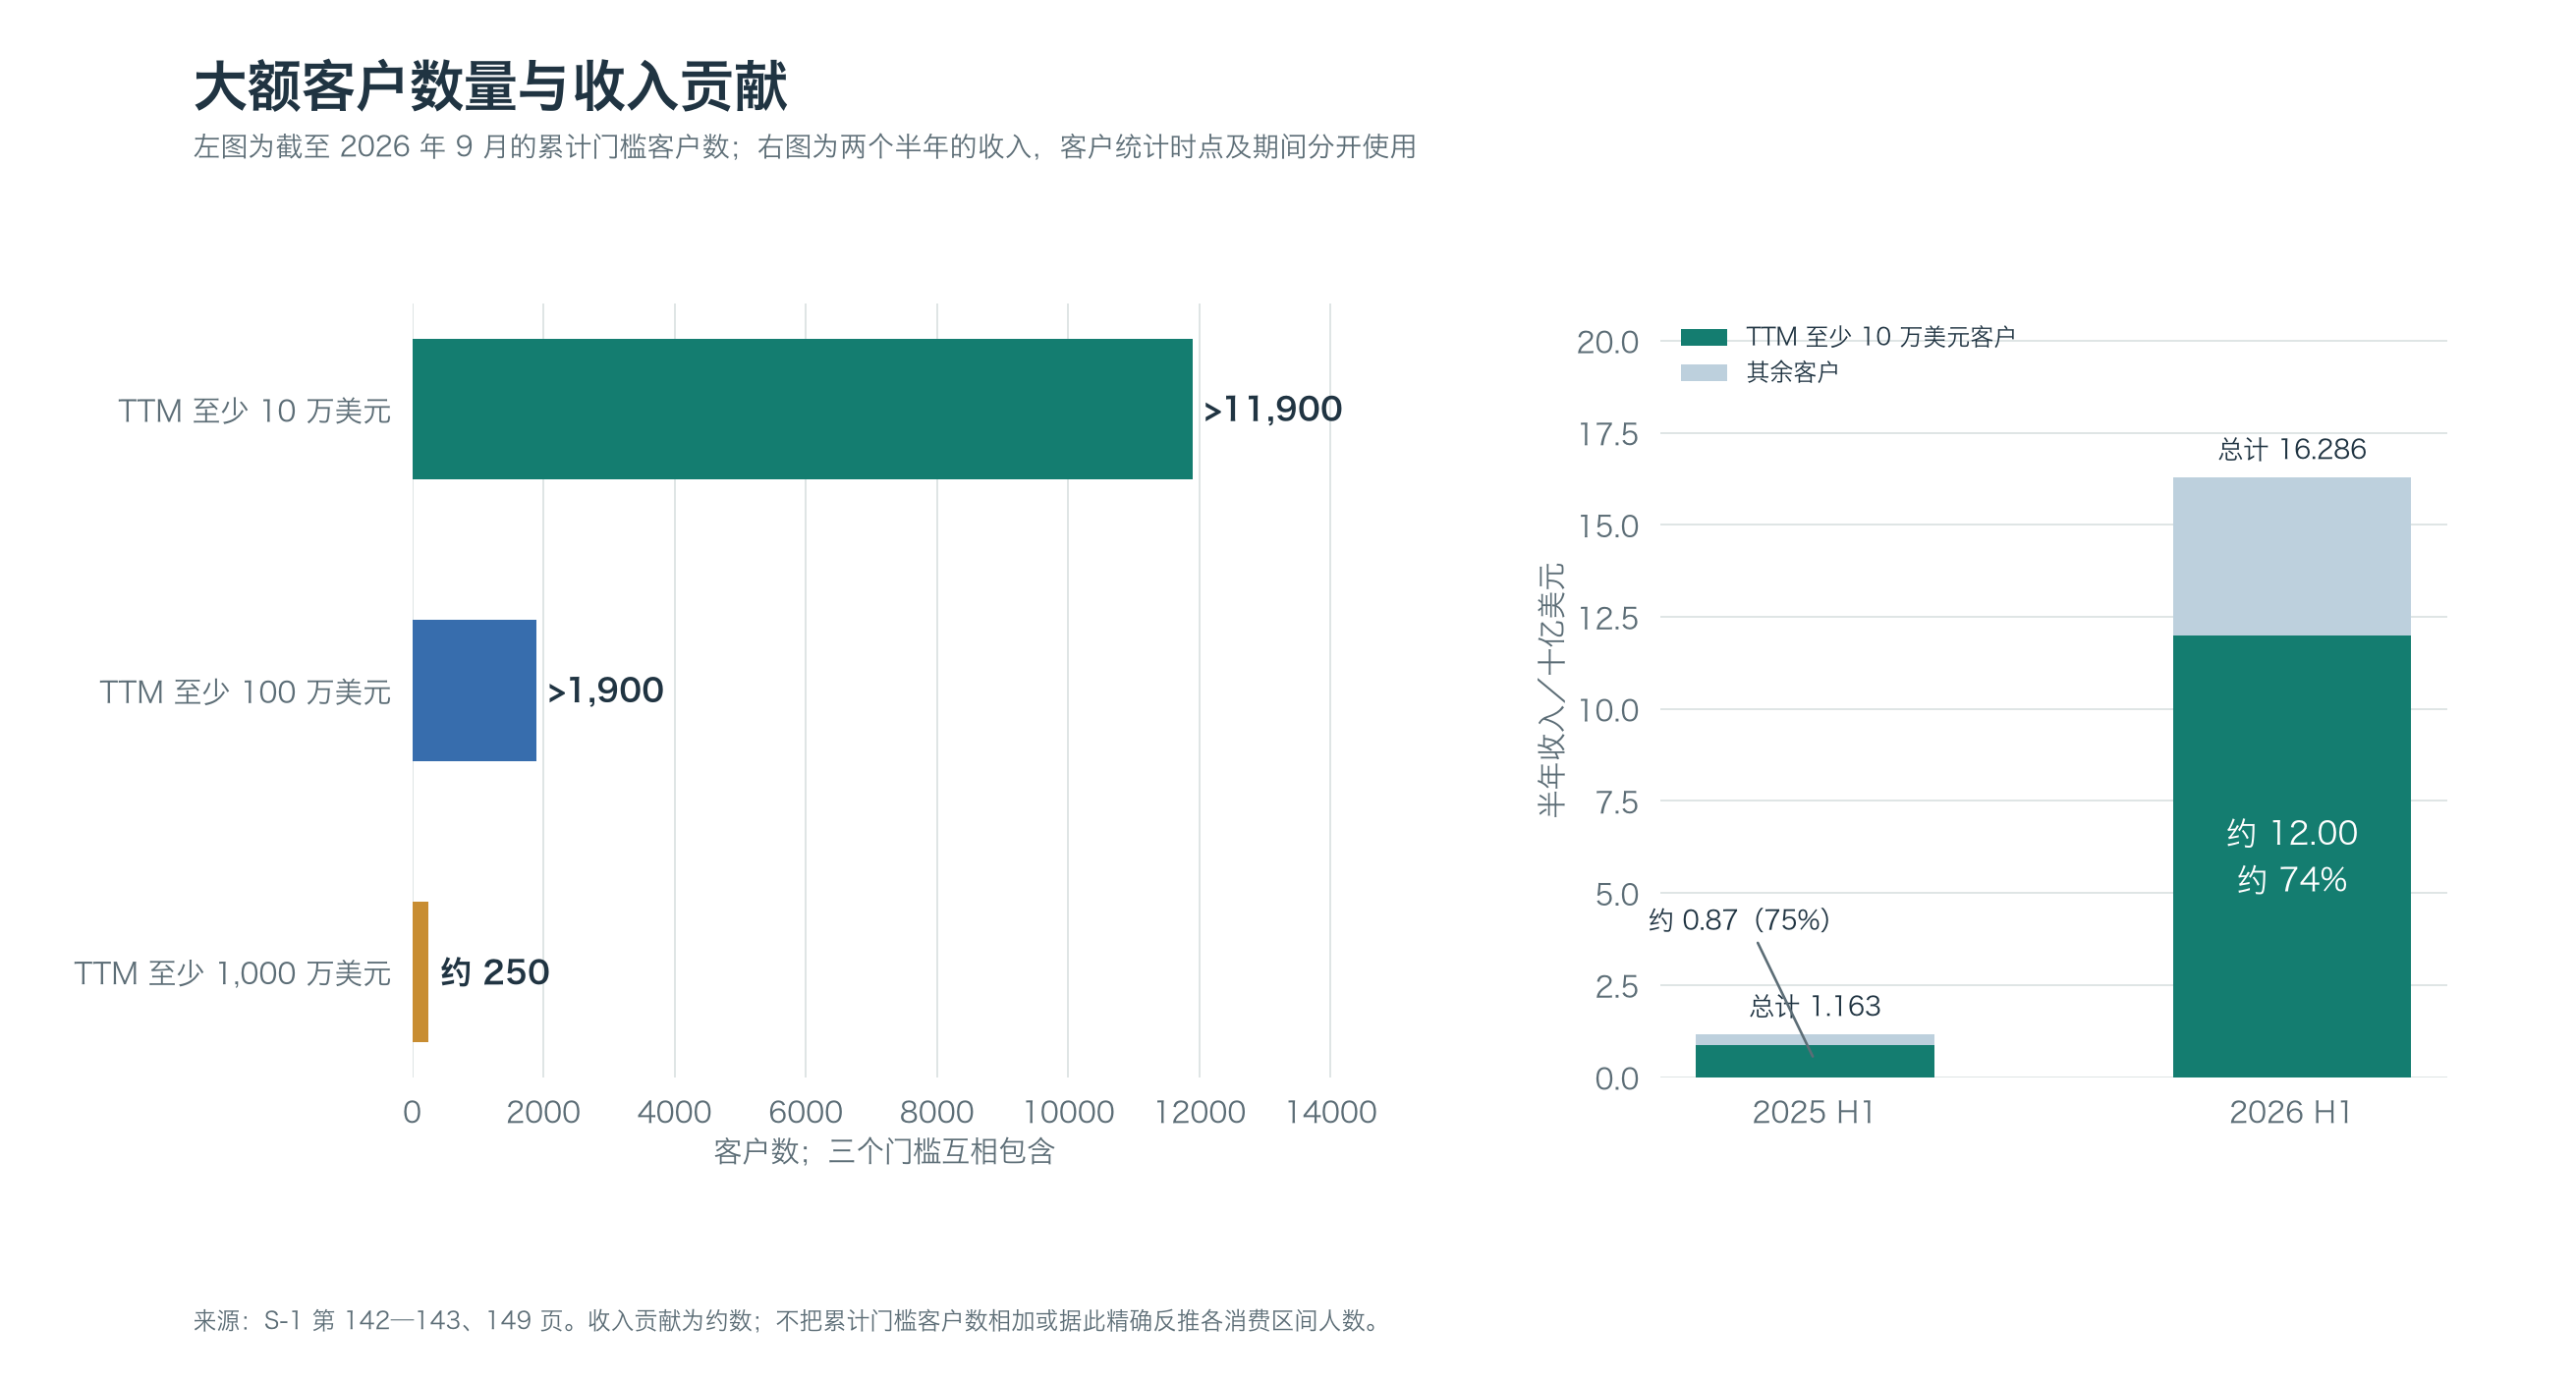
图 5|不同门槛展示消费规模分布的几个切面;右图中,大额客户在两个半年的收入占比接近,但绝对收入扩大了很多。[5]
2025 H1,TTM 收入至少 10 万美元的客户贡献约 8.70 亿美元,占当期收入约 75%;2026 H1 则贡献约 120 亿美元,占比约 74%。占比变化很小,绝对收入却扩大到约 13.8 倍。[5]
公司披露的截至 9 月底净收入留存率 NRR 约为 900%:同一批合格老客户当前季度收入,达到一年前对应季度的约九倍,计算时排除 Claude Pro、Max 订阅用户。这反映老客户扩张很快,但也受到按量业务和早期采用阶段的影响。[5]
大客户集中度正在变化
“五分之一营收来自两家客户”这句话,需要先标明时间和文件版本。
公开 S-1 明确披露,2025 年客户 A、B 各贡献 12%,合计约 24%。2026 上半年,客户 C 贡献 11%,表中其余客户分别低于 10%;本版没有单独披露上半年前两家的合计值。[10]
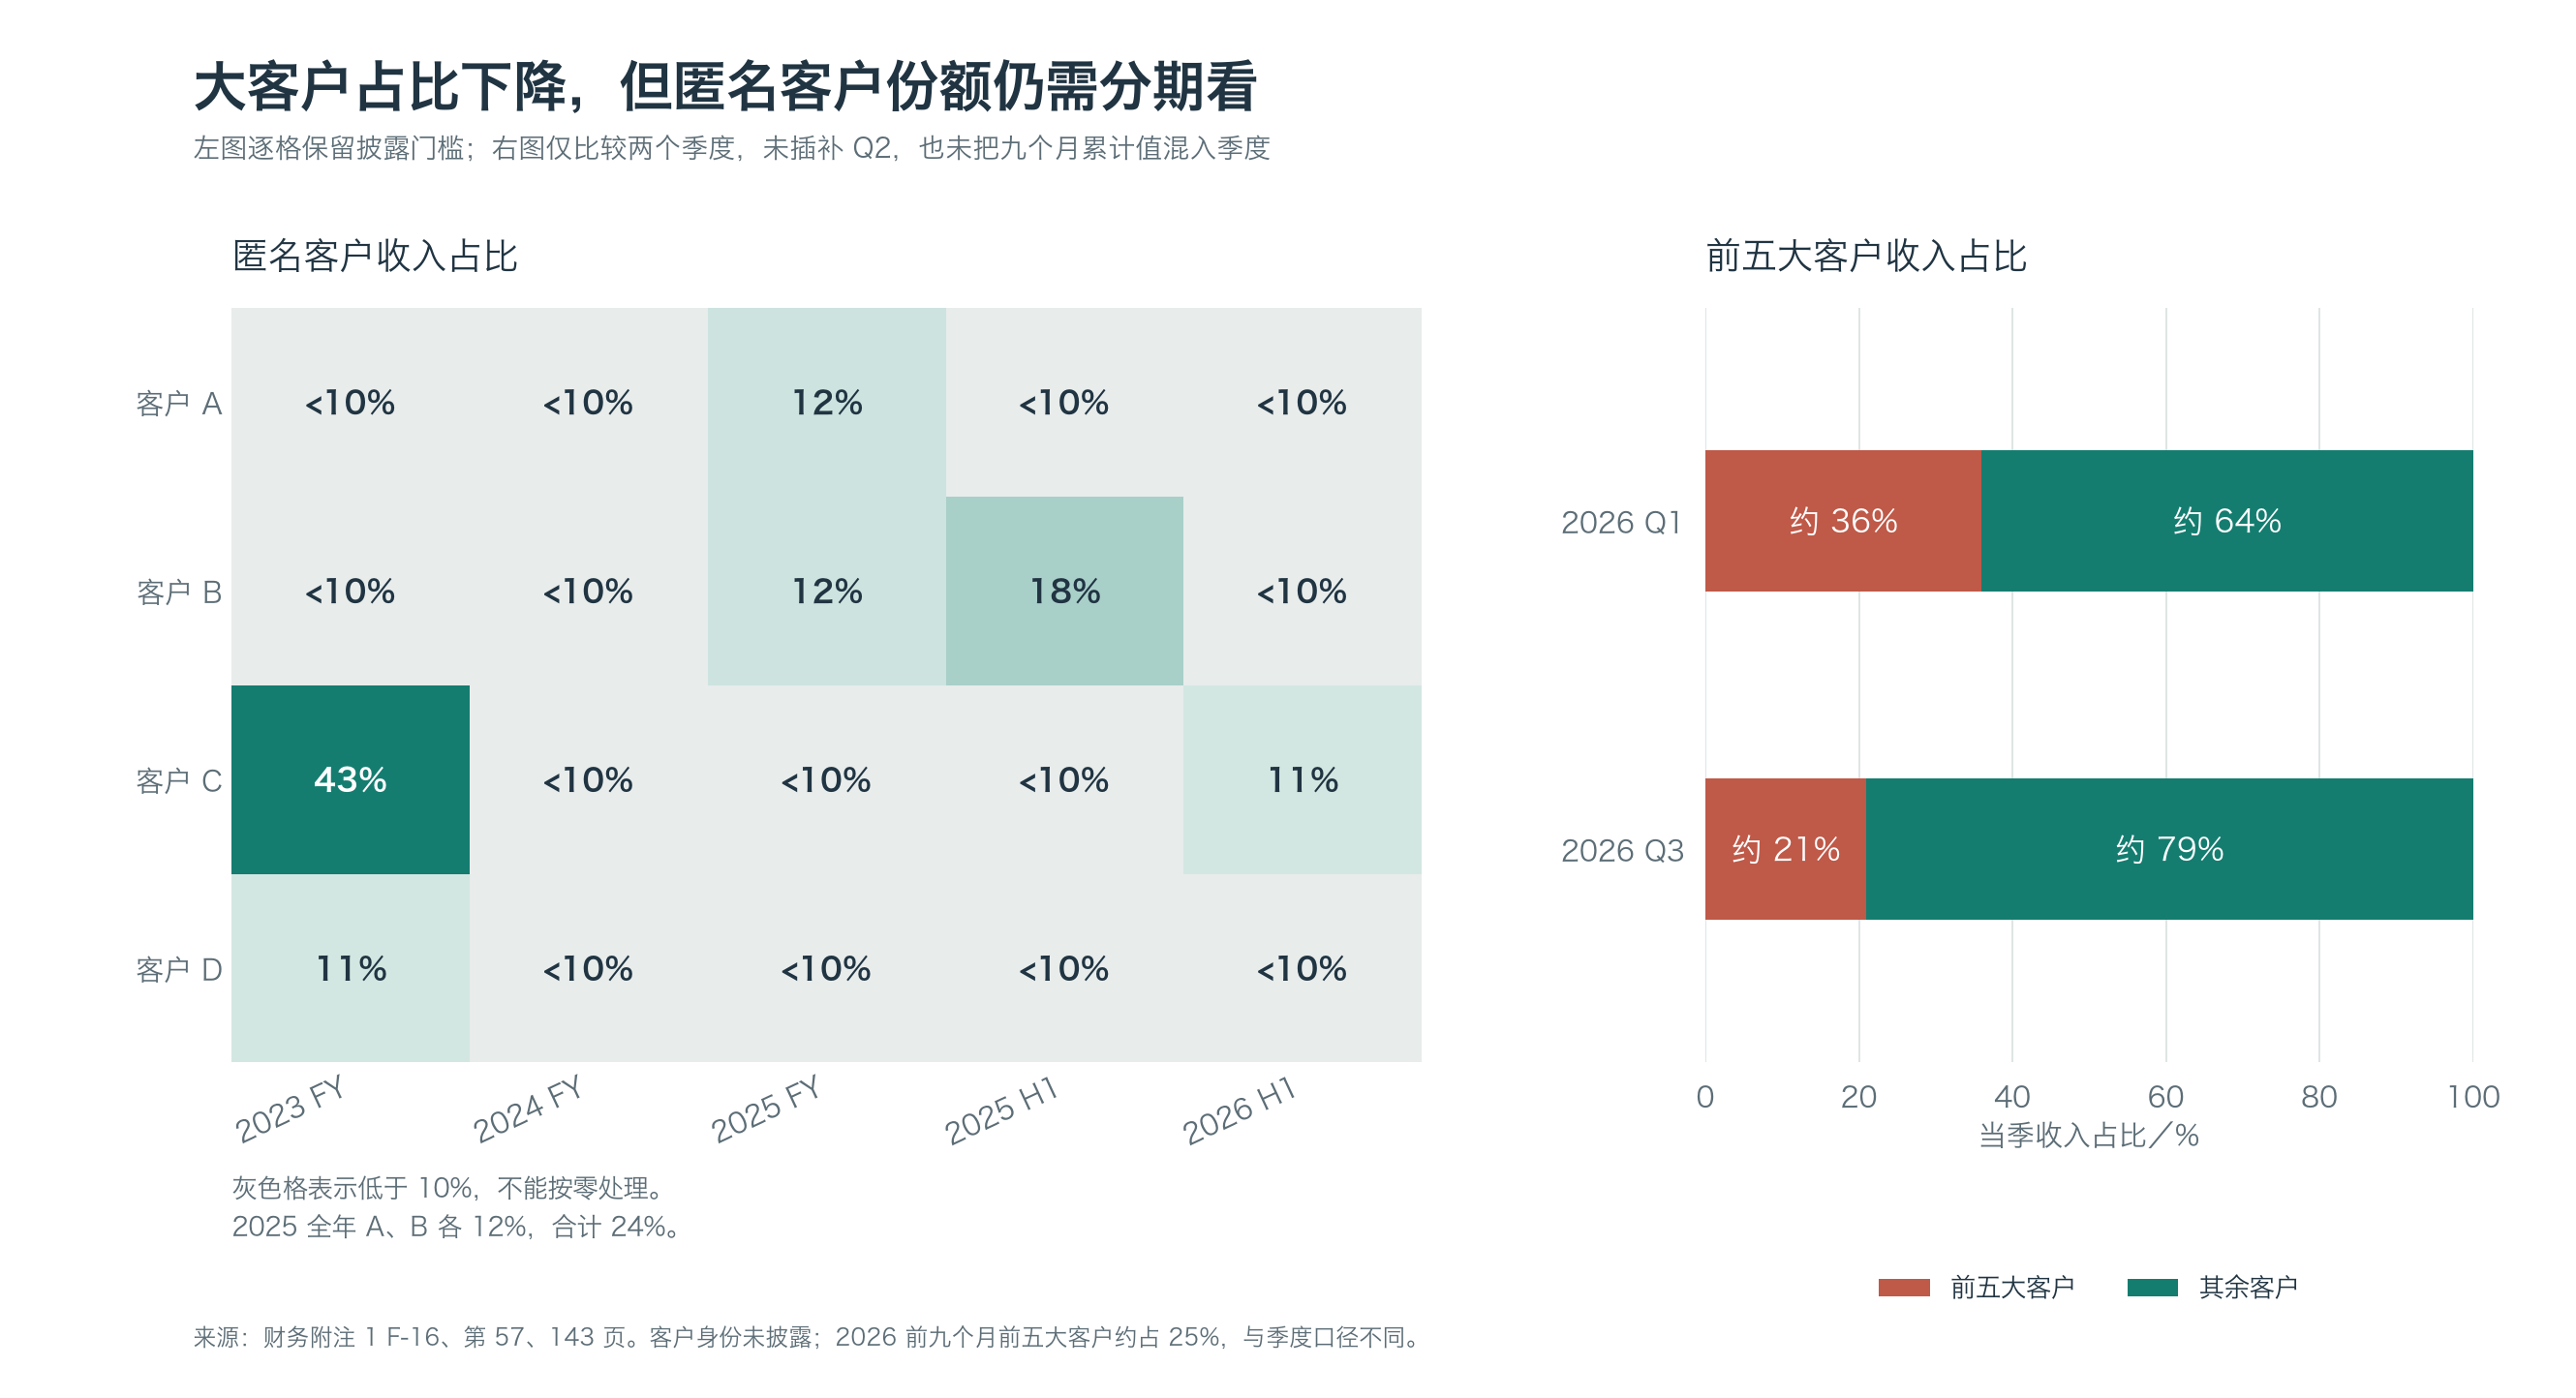
图 6|矩阵中的灰色表示低于 10%,不是零。右图前五大份额由已披露的“前五大以外”占比取补数,保留约数含义。[5][10]
2026 Q1,前五大客户约占收入 36%,到 Q3 降至约 21%。与此同时,Q3 前五大客户各自的收入均创历史新高。这表明集中度下降与大客户扩张可以同时发生,更广的客户基础正在贡献收入。各期前五大名单可能变化,文件没有提供匿名客户的身份。[5]
九个月累计口径下,前五大客户约占 25%,没有单一客户贡献超过 10%。风险并没有因此消失:公司明确说明,许多大客户没有长期合同,或合同即将到期,可以减少甚至停止支出。[10]
实际客户与云渠道要分开看
另一个集中度来自销售渠道。2026 上半年,约 48% 收入经云市场销售;截至 6 月末,与这些交易相关的应收账款约占全部应收的 58%。[10]
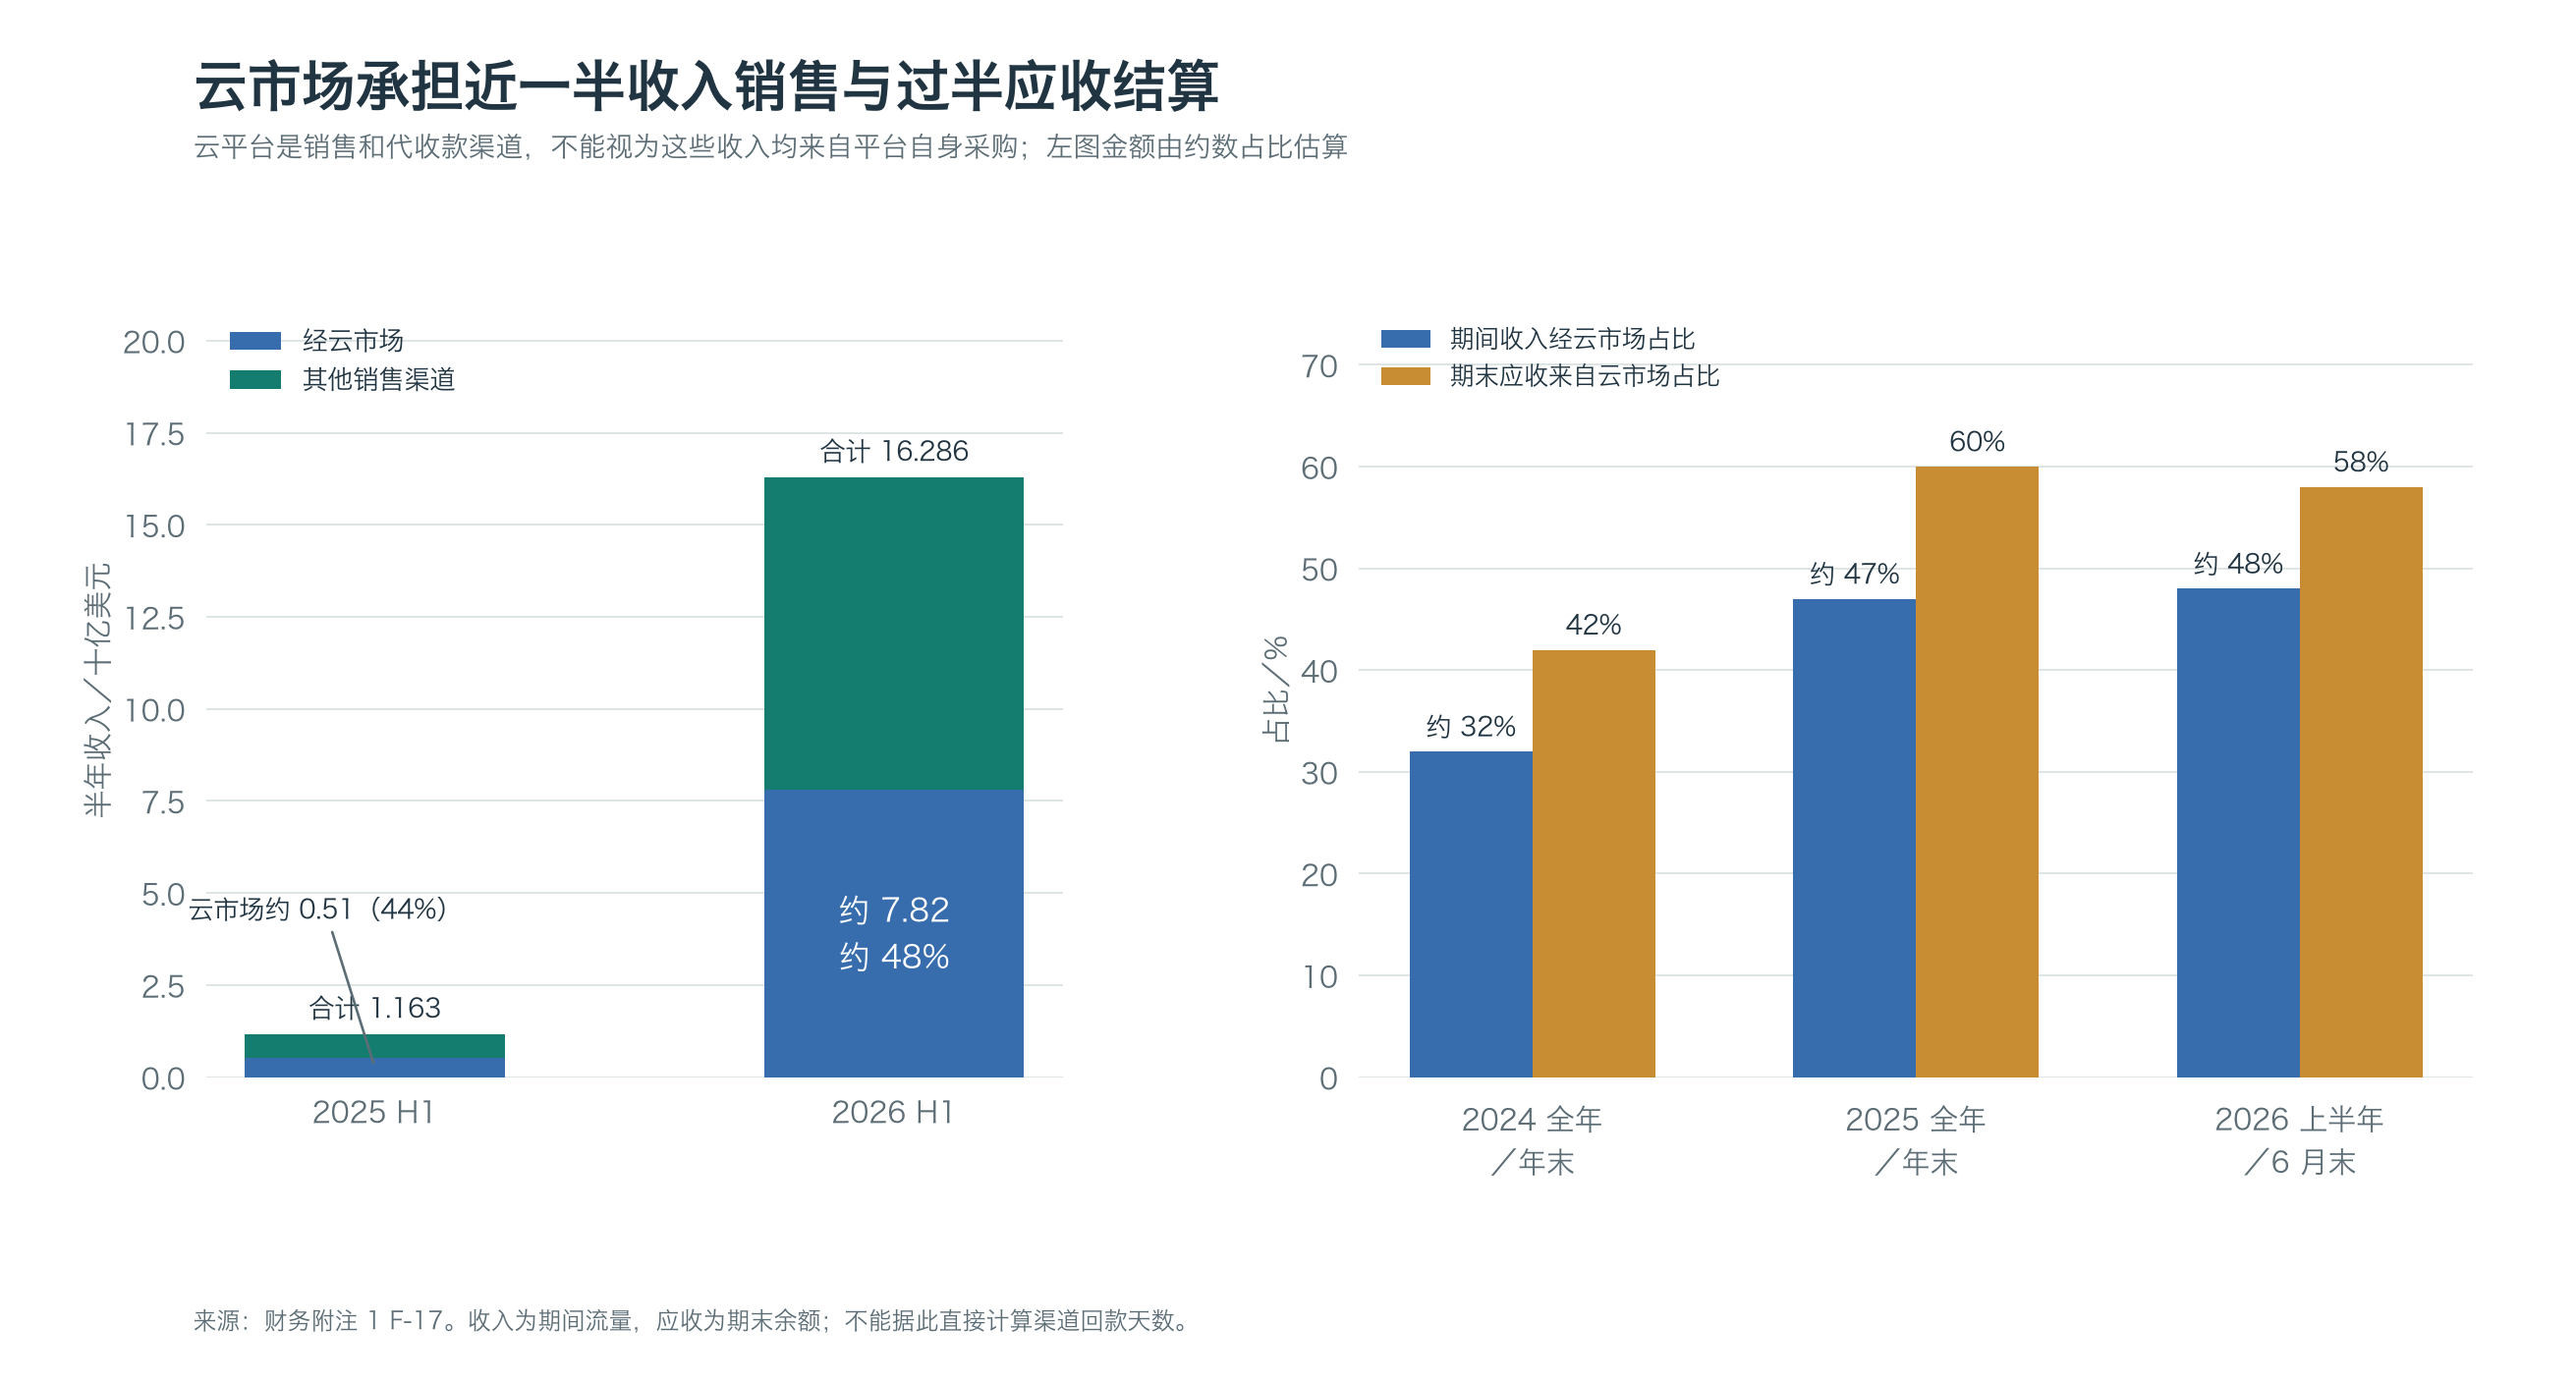
图 7|左图金额由总收入乘以取整后的渠道占比估算。右图的收入是期间流量,应收是期末余额。[10]
云平台向终端客户开票、代收款,扣除平台等费用后再向 Anthropic 结算。Anthropic 通常仍与终端客户有直接合同,负责提供服务和定价,因此按总额确认收入。近一半收入经过云市场,不能理解成这些服务都是云厂商自己买来使用。[10]
这种安排帮助公司接触已有云客户,也让访问入口、销售和资金结算集中在少数合作方。客户分散与渠道集中,是可以同时存在的两种状态。
企业覆盖的广度也值得一看。TTM 收入至少 10 万美元的客户,已覆盖全部 Fortune 10、超过半数 Fortune 500、超过 30% 的 Global 2000。对公开上市的 Fortune 500 客户,公司估计 Q3 收费平均仍低于其总费用的 0.1%。这说明已经进入了许多大型组织,但客户全部费用远大于可用于 AI 的预算,不能直接据此外推市场规模。[5][12]
5 海外收入增长很快 占比却略有下降
美国以外收入从 2025 H1 的 3.43 亿美元,增至 2026 H1 的 45.23 亿美元,达到约 13.2 倍;同期美国收入从 8.20 亿增至 117.63 亿,达到约 14.3 倍。[11]
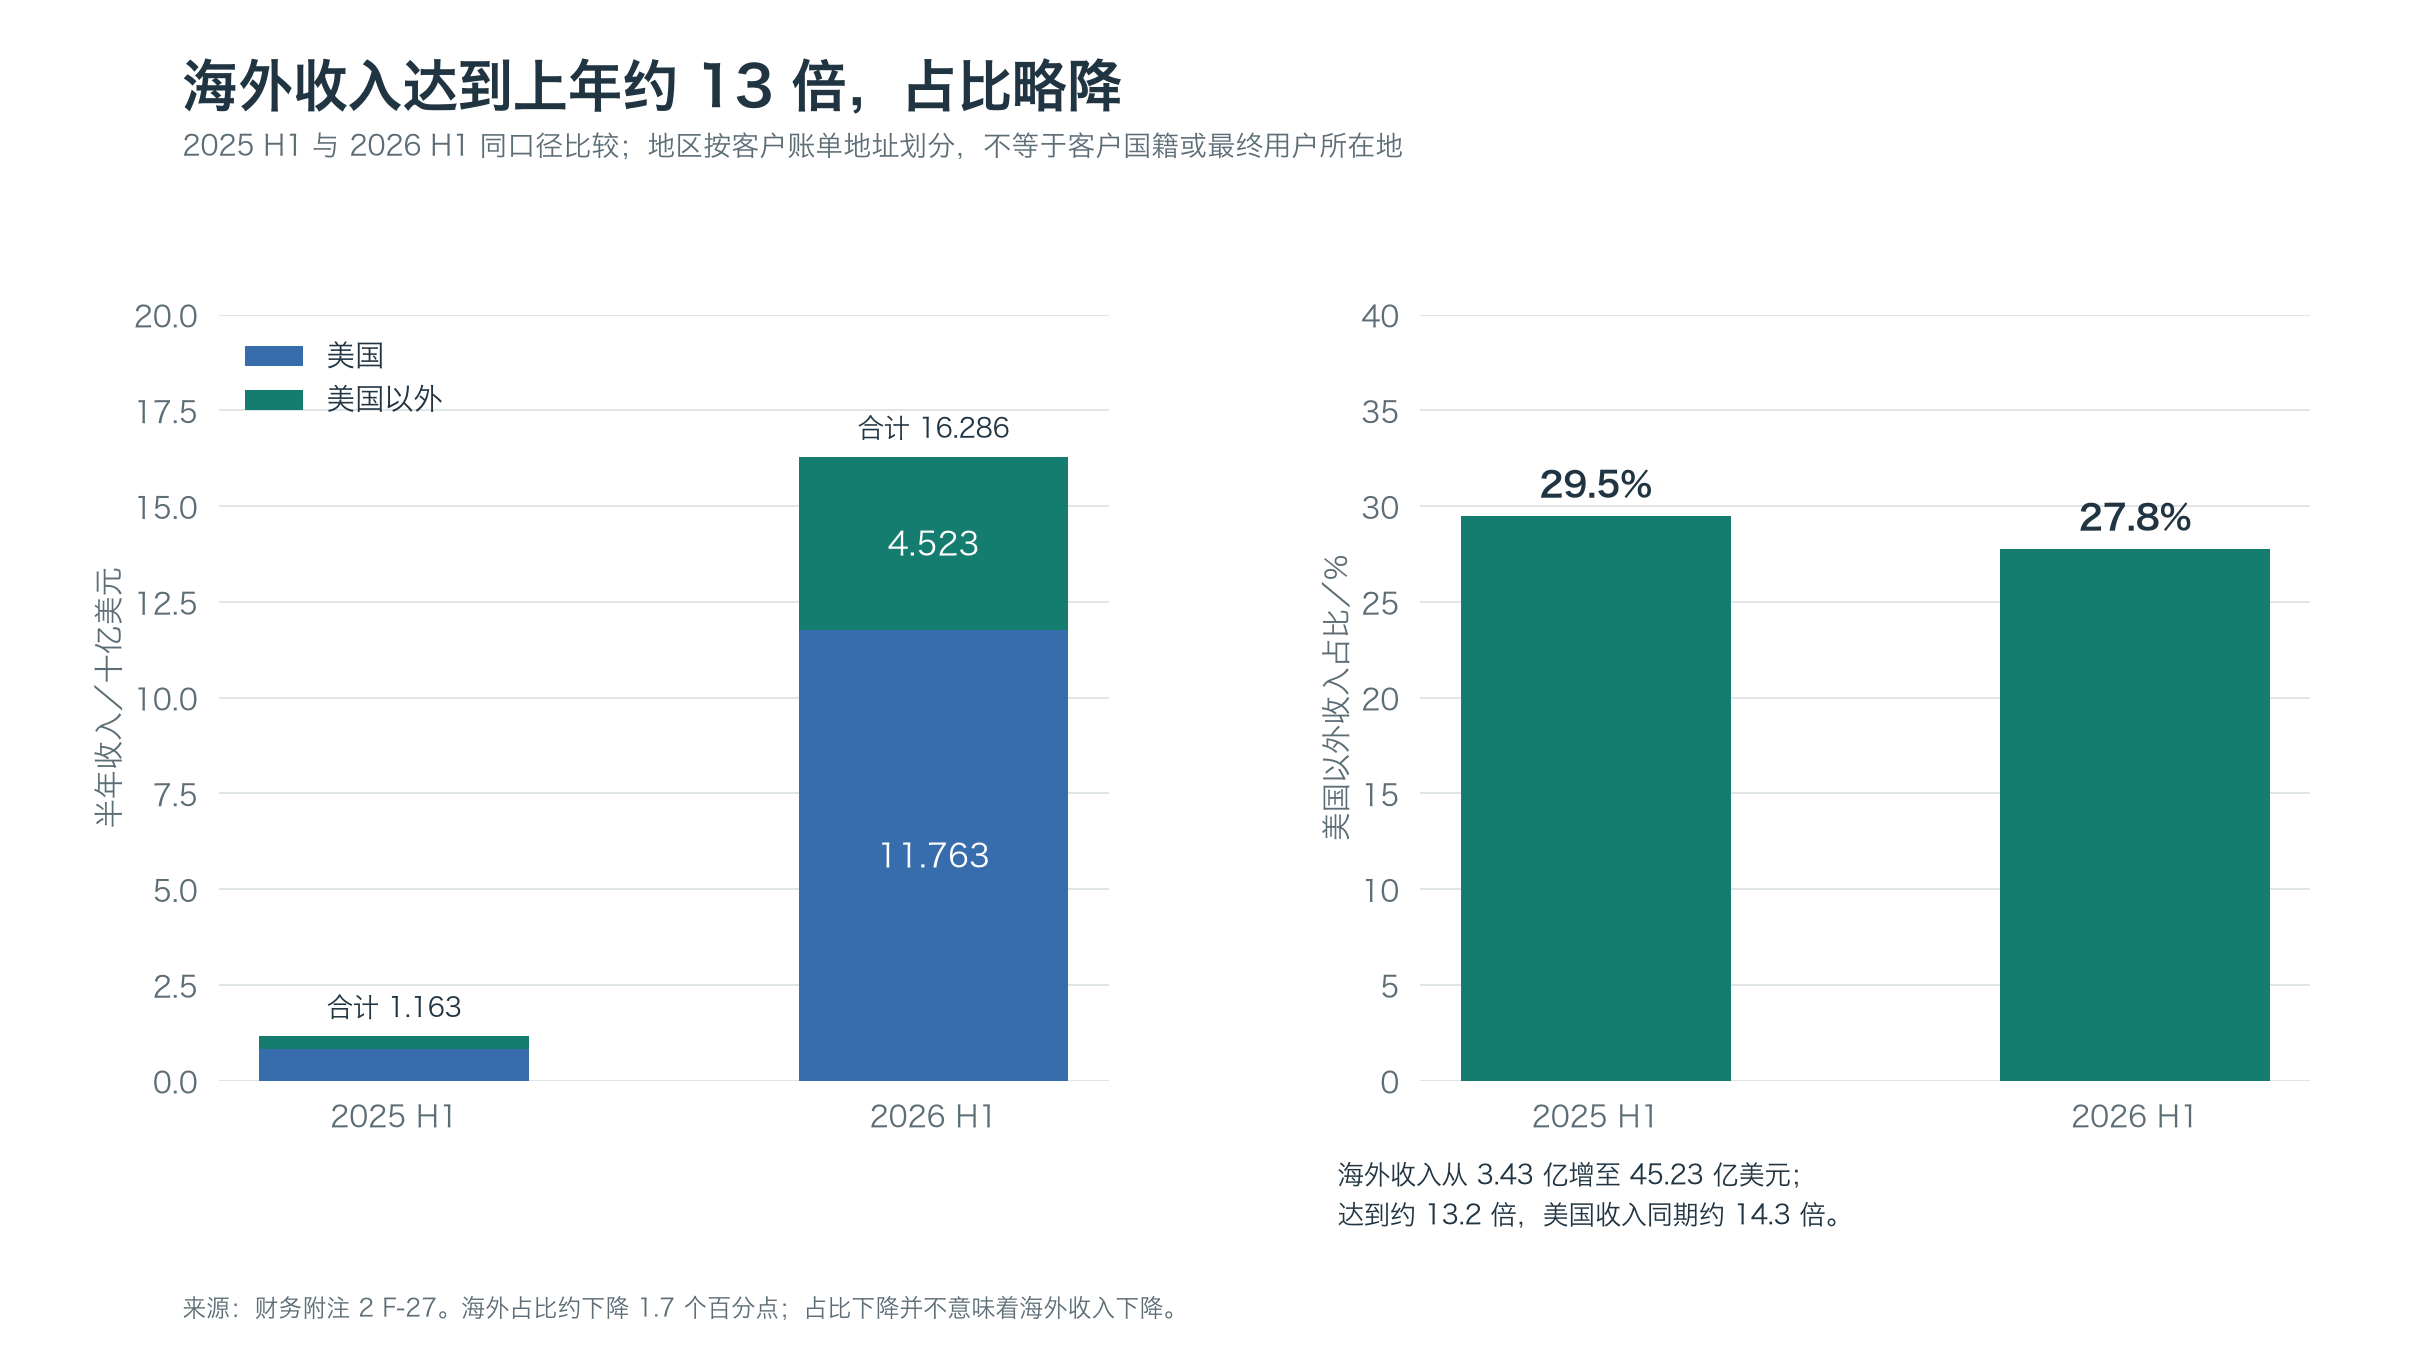
图 8|地区按客户账单地址区分。海外收入扩大,但美国收入增长更快,因此海外占比从约 29.5% 降至 27.8%。[11]
这里的占比下降,并没有对应业务收缩。类似地,大客户收入份额下降也不一定意味着大客户减少支出。对于仍在快速增长的公司,结构比例最好与绝对金额一起看。
6 现金流与已签合同提供的缓冲
上半年经营活动现金流为 +39.29 亿美元,而投资活动现金流为 −171.81 亿美元。后者看起来很大,但主要由短期投资净买入构成。[6]
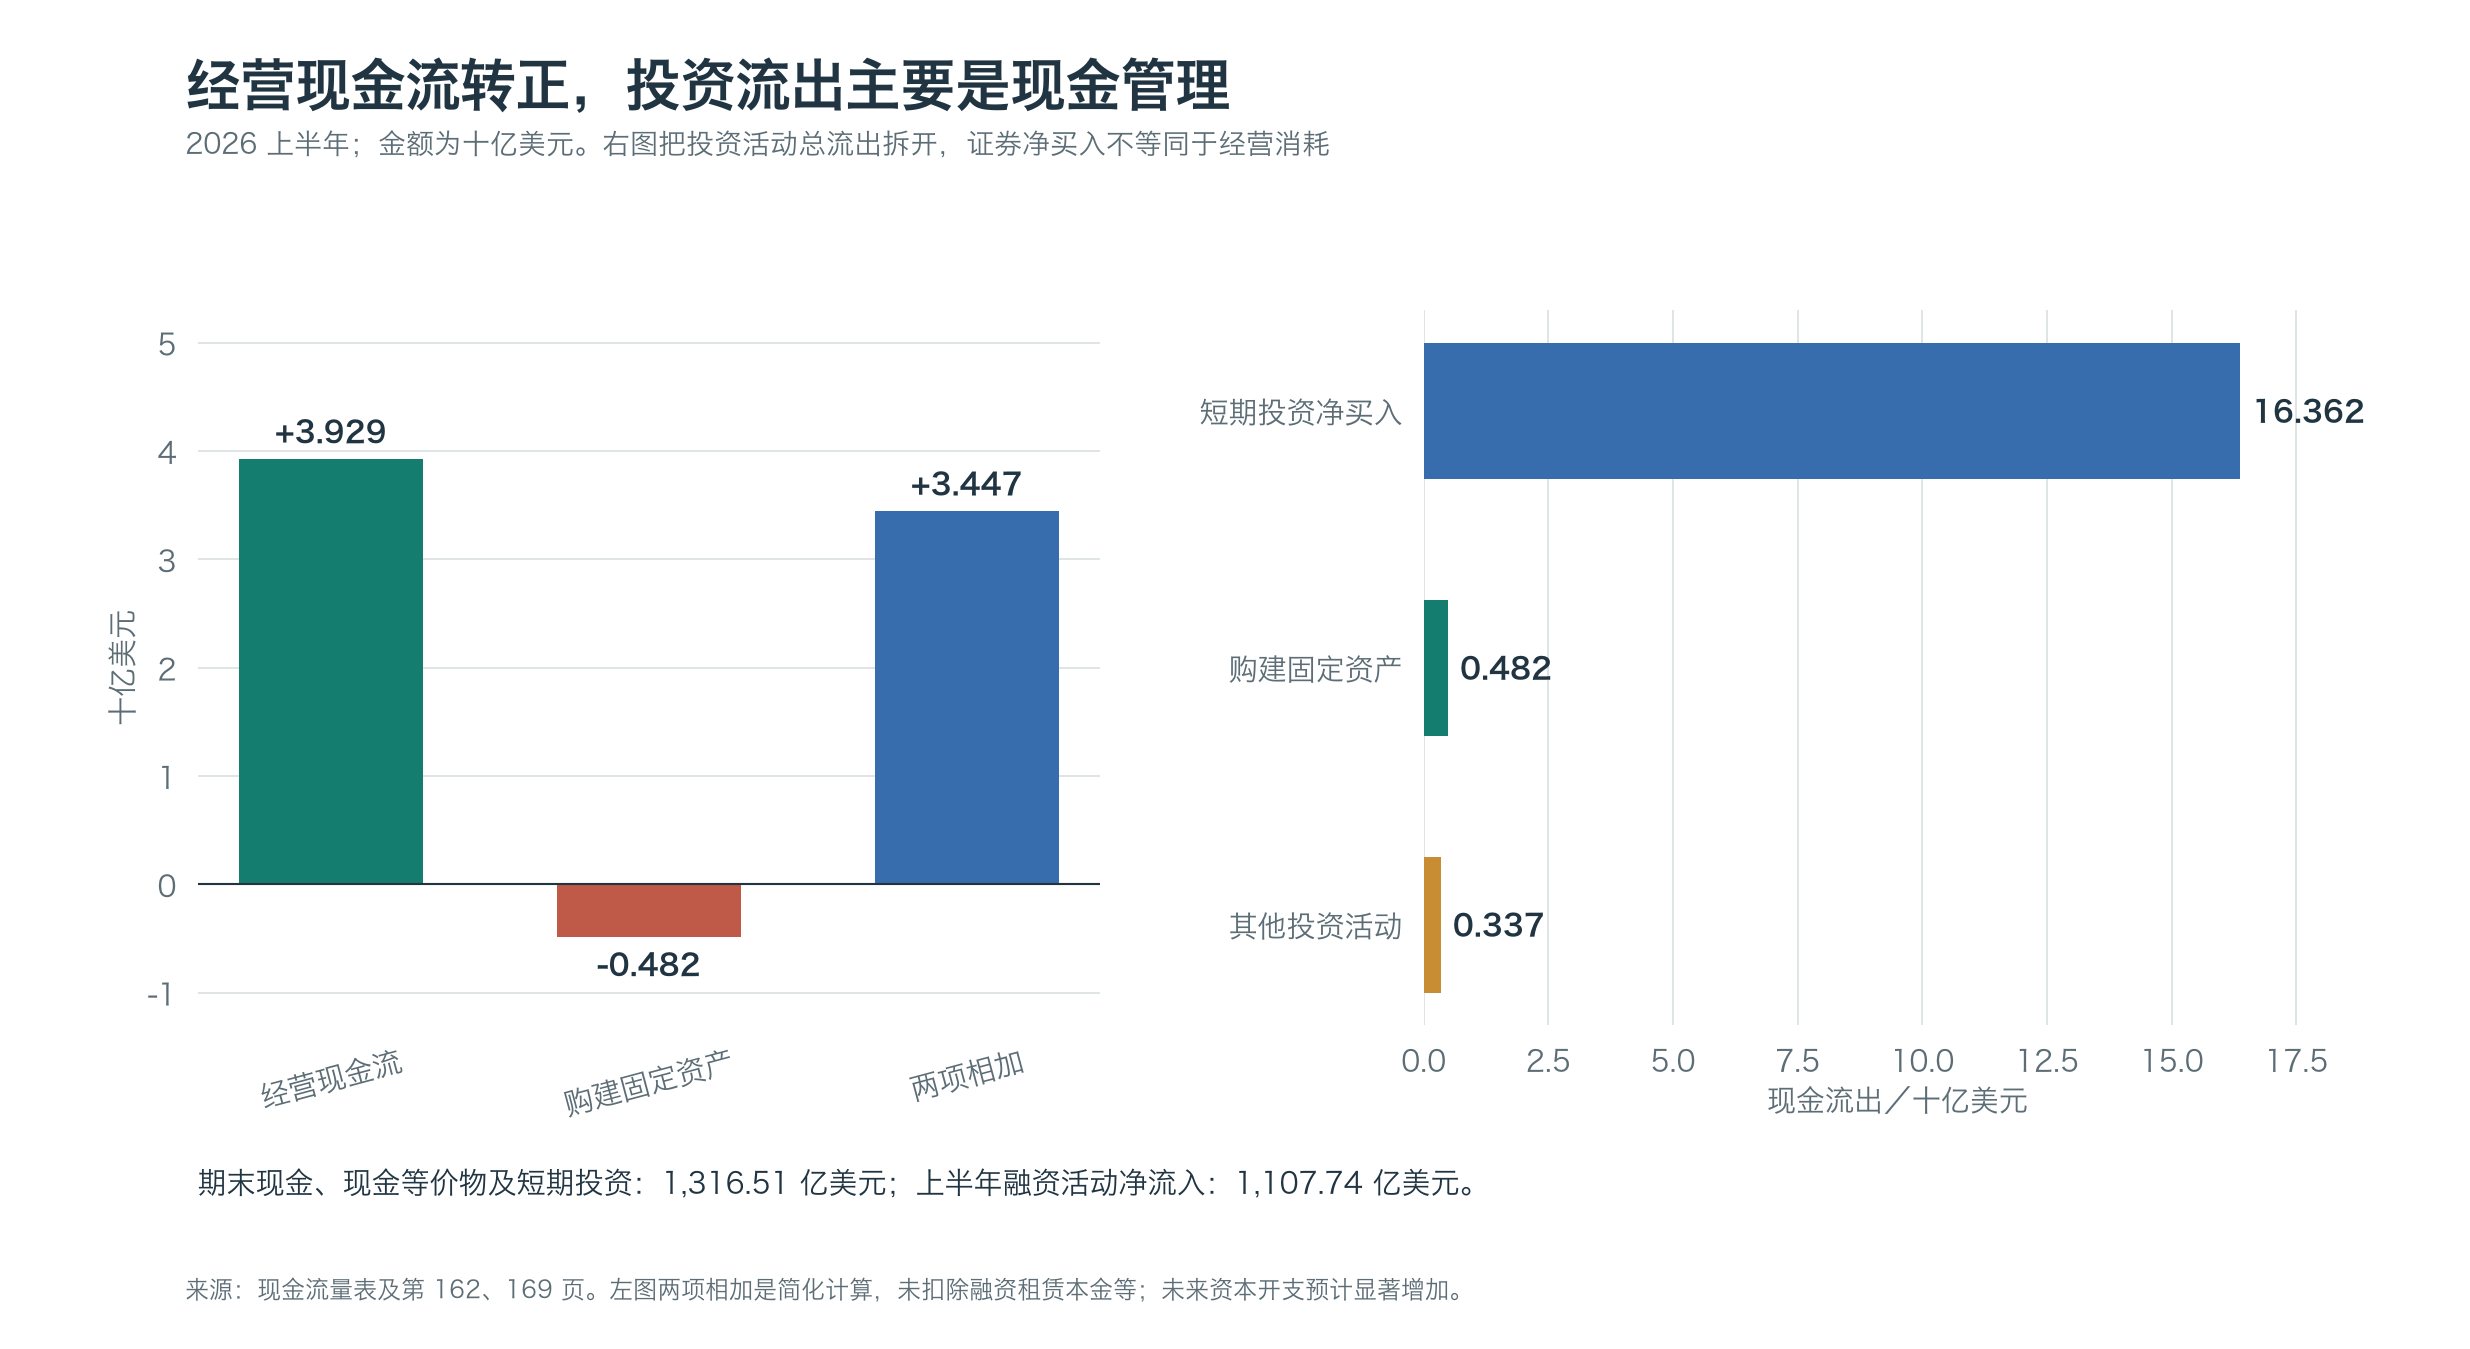
图 9|短期证券净买入将现金换为投资资产,不能全部当成经营消耗。左图两项相加是简化计算,未扣除融资租赁本金等项目。[6]
投资活动中,短期证券净买入为 163.62 亿美元,购建固定资产为 4.82 亿美元,其他投资活动为 3.37 亿美元。同期融资活动净流入 1,107.74 亿美元;截至 6 月末,现金、现金等价物和短期投资合计 1,316.51 亿美元。[6]
公司目前的资金储备相当厚。但经营现金流同时受到预付款消耗、客户回款和供应商付款时点的影响,正现金流还需要在后续期间继续观察。随着自有及租赁基础设施建设扩大,公司也预计资本开支将显著增加,并可能早于相关算力投入运营而支付。[6]
客户合同则提供了另一种缓冲。截至 6 月末,公司剩余履约义务 RPO 为 108 亿美元,预计约 75%、也就是约 81 亿美元在接下来十二个月确认收入,其余在更晚期间确认。[11]
RPO 指不可取消合同下的未来收入义务,其中包含同期 16.50 亿美元递延收入,二者不能相加。它提供收入可见性,但不等于已经收到现金,也不是未来总收入的预测;未承诺的按量消费、新签合同和新增订阅还会带来收入。
7 真正考验增长的是多年算力承诺
公司已经签下多项大型算力采购和设备租赁安排。
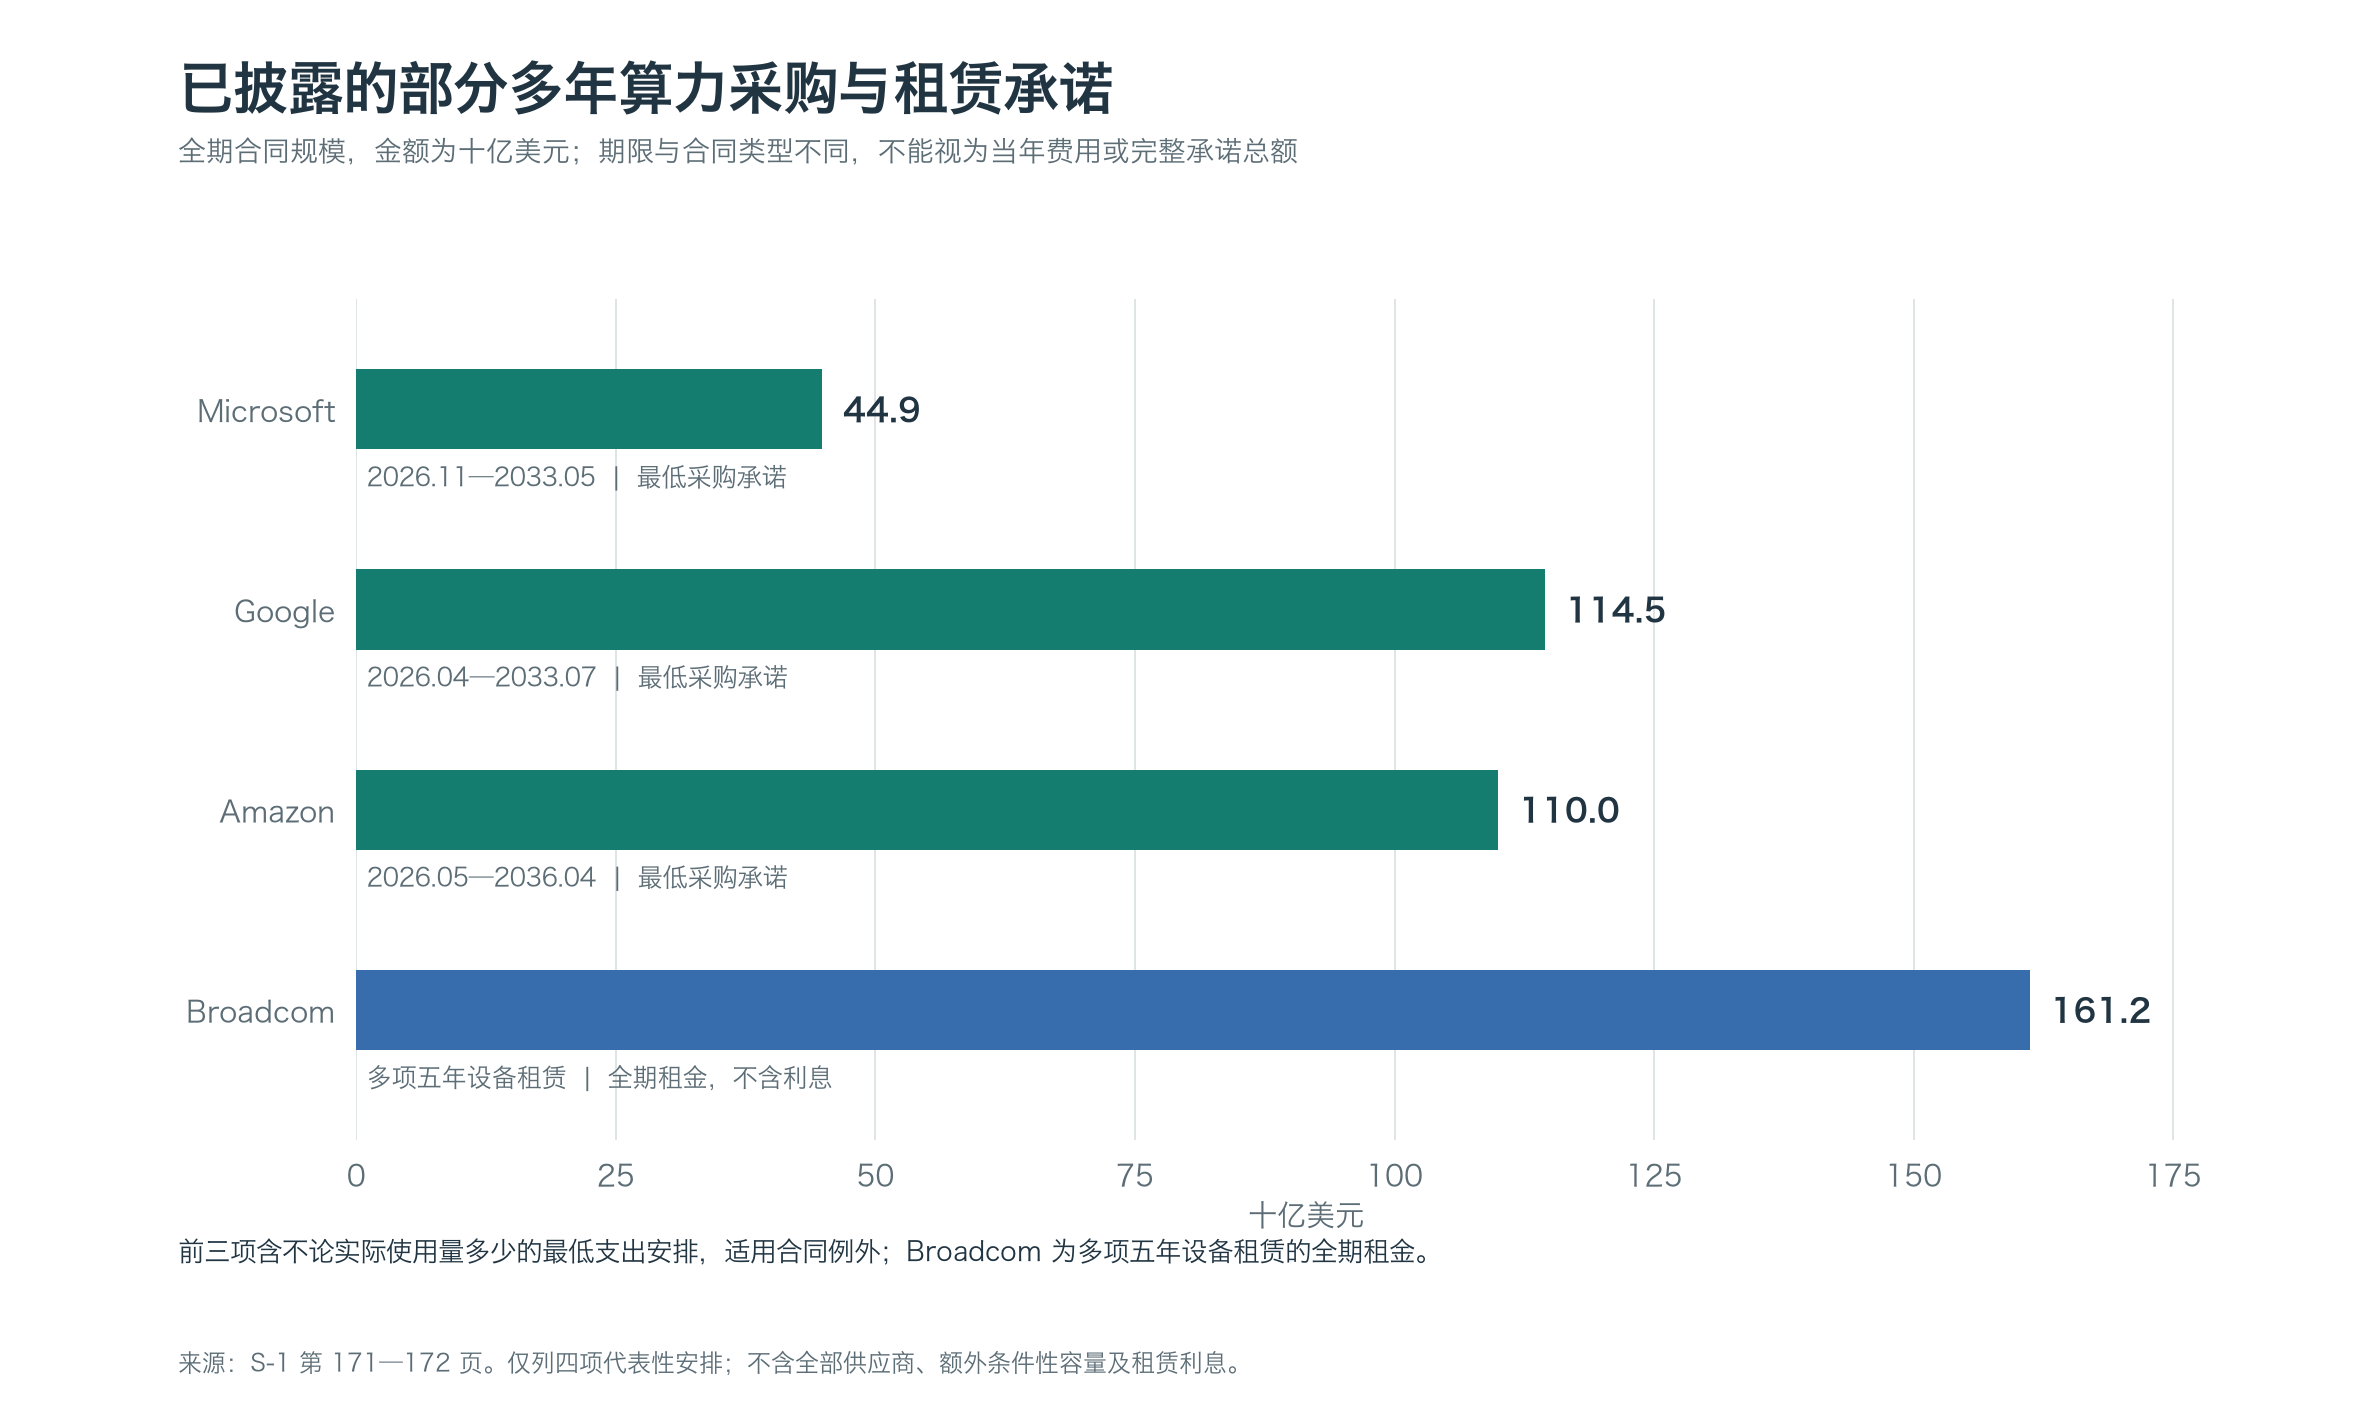
图 10|这里只比较四项代表性合同全期金额。期限和合同类型不同,不做年化,也不把四项之和当成全部算力承诺。[7]
| 合作方 | 全期金额,亿美元 | 期间与口径 |
|---|---|---|
| Microsoft | 至少 449 | 2026.11—2033.05,最低采购支出 |
| 至少约 1,145 | 2026.04—2033.07,最低采购支出 | |
| Amazon | 至少 1,100 | 2026.05—2036.04,最低采购支出 |
| Broadcom | 约 1,612 | 多项五年设备融资租赁全期租金,不含利息 |
前三项包含不论实际使用量多少、承担约定最低支出的安排,同时适用未交付、违约等合同例外。公司还披露,额外 TPU 容量预计未来支付约 1,250 亿至 1,500 亿美元,具体取决于容量交付、部署和定价等条件。本版汇总合同义务表仍有金额留空。[7]
这就是前面经营杠杆的另一面:收入主要随客户用量变化,算力却往往要提前锁定。需求旺盛时,新增收入迅速摊薄成本;当需求放缓、价格下调或容量利用不足时,承诺付款不会同速减少。
而且,部分云和芯片合作伙伴同时提供融资支持、供应基础设施,并开发竞争产品。合作帮助公司获得资源,也让资金、采购和竞争关系相互交织。判断这套结构能否持续,最终仍要看终端客户需求和算力利用情况。[6][7]
从工程角度看,减少每项任务所需的算力、提高设备利用率,都可能改善这门生意;从财务角度看,采购容量在什么时候上线、客户收入在什么时候形成,同样重要。单看某一代模型的推理毛利,很难覆盖这些时间差。
8 IPO 融资额尚未公布 老股会分批解禁
这版还没有给出发行价格、新发股数、老股出售数量和预计净募资额,因此不能确定公司具体要融多少钱,也算不出首日流通股比例。[1][13]
这里要分清钱流向谁。公司新发股票的所得扣除发行费用后,形成相应净募资;老股东出售股票,所得归卖方。后续解禁只是让已有股份获得一定的转让资格,不会因为解禁本身增加总股本。
老股也不是统一锁满半年。不同股东采用了不同的提前释放安排。
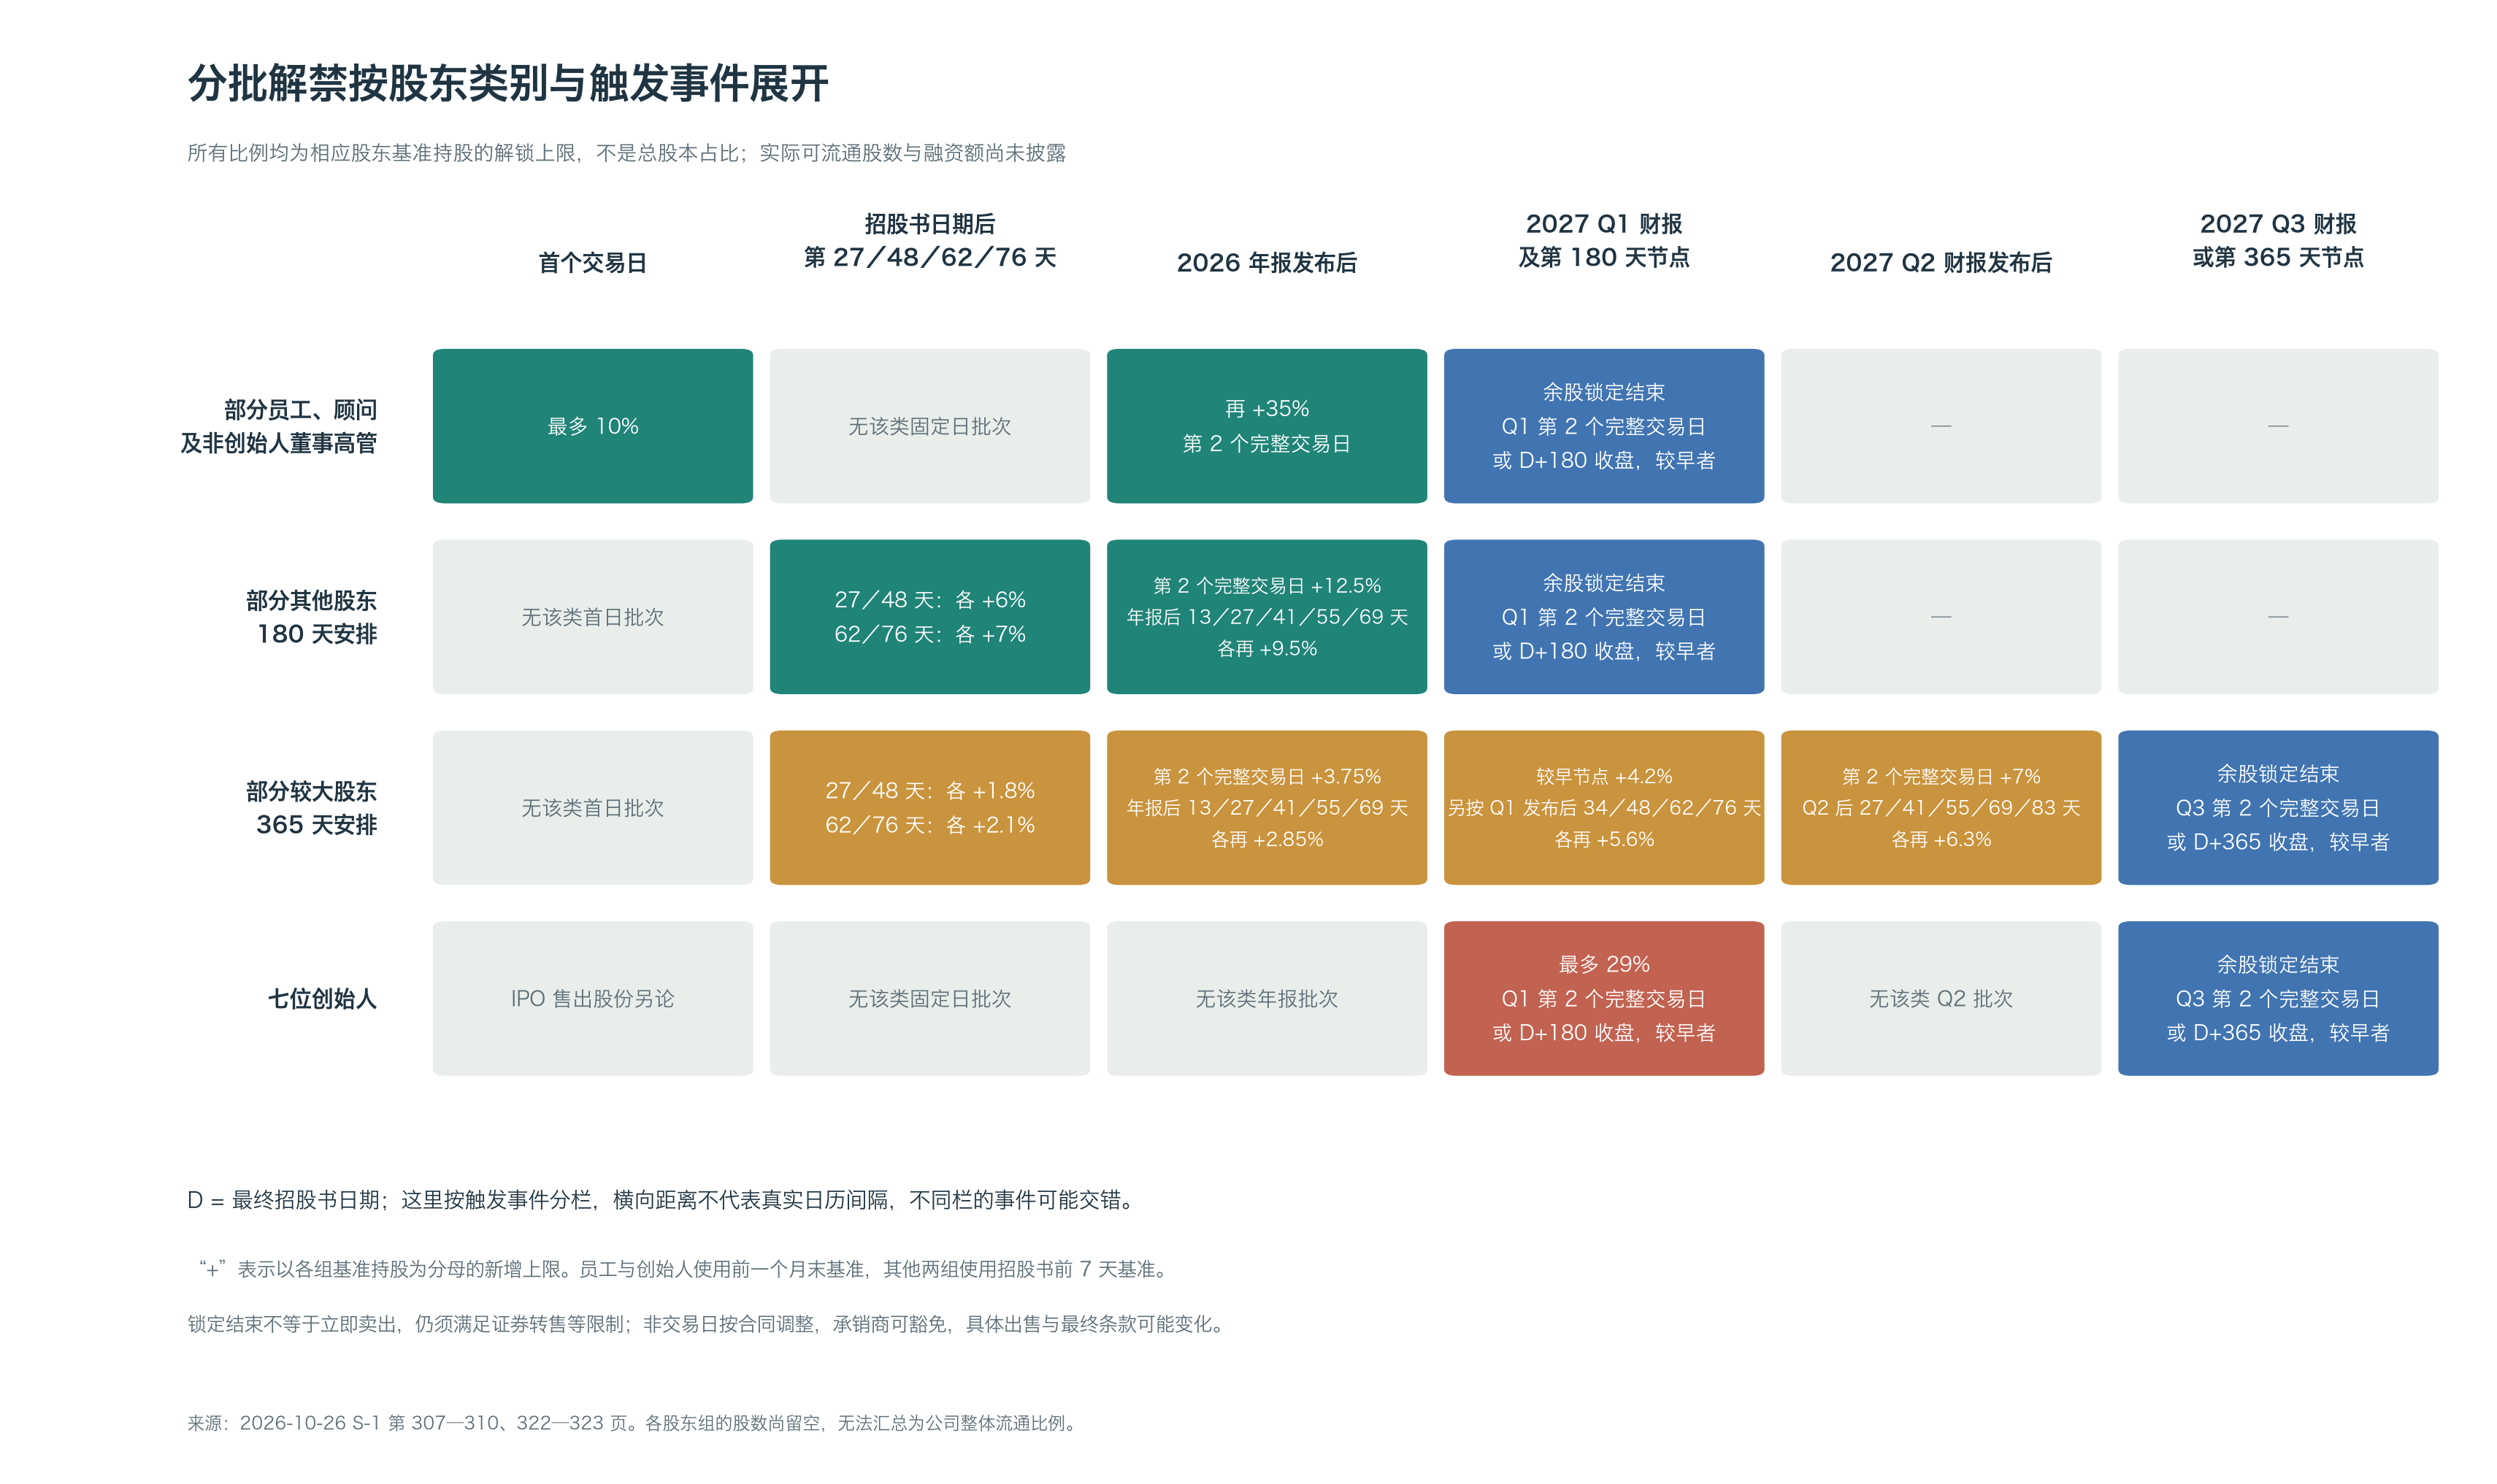
图 11|比例均针对相应股东组的基准持股,不是公司总股本。D 为最终招股书日期;事件分栏不代表真实日历间隔,不同锚点可能交错。[13]
部分员工、顾问及非创始人董事高管,在上市首个交易日起最多可转让基准持股的 10%;2026 年报发布后的指定时点,再释放最多 35%。部分其他股东则从招股书日期后的第 27、48 天各释放最多 6%,第 62、76 天各再释放最多 7%,之后随财报事件继续分批释放。[13]
部分较大股东采用更长的锁定安排,但也从第 27 天起小比例释放。七位创始人除本次 IPO 出售的股份外,在 2027 Q1 财报后的指定时点与第 180 天两者较早者,可释放最多 29%;其余股份的锁定终止与 2027 Q3 财报后指定时点或第 365 天有关。[13]
图中“财报后指定时点”主要指相应财报公开发布后的第二个完整交易日;180 天和 365 天节点及非交易日另按合同规则处理。员工与创始人使用前一个月末持股作为基准,另外两组使用招股书日期前七天的基准。承销商可以豁免限制,解除锁定后仍可能需要满足证券转售条件。[13]
上市的是 A 类股,既有 A 类股份也可能尚在锁定中;战略伙伴主要持有的 N 类股,在合格转让时可转换为 A 类股。因此,等最终发行和股本数字补齐后,值得计算的是每个窗口的新增可售股数相对当时流通盘有多大,而不是简单把各组百分比相加。
9 公众股东参与收益 经营取舍还受治理结构影响
Anthropic 是公益公司 PBC,需要平衡股东经济利益、受公司行为影响者的利益,以及负责任发展 AI 的公共利益目标。长期利益信托 LTBT 通过 T 类股,通常有权选举、罢免占董事会多数的董事;创始人 LLC 的 F 类股则在提交普通股东表决的事项中拥有固定 50.1% 表决权。[8]
这两种权利并不相同。公众投资者买入 A 类股、分享经济收益,却很难按持股比例影响公司的战略方向。延迟模型发布、限制用途或扩大公益投入,都可能成为影响短期财务表现的经营选择。
收入质量方面,文件还估计,2026 年前九个月约 5%—7% 的收入来自后来被认定违反使用政策或商业条款的客户,加强识别和执行可能影响增长。2026 年 10 月,FTC 已发出涉及消费者保护、数据保护、隐私及产品安全的民事调查要求;调查本身不代表违法已经成立。[9]
读到这里,我更关心的已经不是“807 亿亏损是不是太夸张”,而是下一批算力交付后,收入和营业利润会怎样变化。Q2 已经展示了覆盖当季经营成本的能力;近期模型承担了大部分收入,客户用量又缺乏同等期限的长期保证,意味着研发和采购两条线都很难停下来。
后续季度如果仍能在新增容量上线后维持营业盈利,经营改善就更有说服力。股票价格是否合理,则还需要发行估值、转股后的完整股本和实际可流通规模。这些关键数字,在本版里还没有答案。
参考
以下引用均为 Anthropic, PBC,Form S-1,2026-10-26,SEC EDGAR 原始申报文件。页码为文件印刷页码。
[1] 封面及第 18—24 页,发行状态、发行概要、年度及中期财务摘要。
[2] 第 158—161 页,季度经营数据和股权激励。
[3] 第 156—157 页,调整后营业利润、净利润及调节表。
[4] 第 145—150 页、财务附注 1 和 8,费用分类、算力成本及按职能分类的补充经营费用。
[5] 第 2—3、142—145、149 页,客户定义、NRR、客户数量、收入贡献、模型更新与季节性;财务附注 2,按用量及订阅收入。
[6] 第 162、169—170 页及合并现金流量表,流动性、融资、投资活动与未来资本开支。
[7] 第 171—172 页,基础设施服务安排及设备融资租赁。
[8] 封面、第 242 页起及股本说明,PBC、LTBT、创始人表决权及公众股东权利。
[9] 第 145 页及 FTC 调查相关风险因素,违反政策客户收入估计及调查事项。
[10] 第 57 页,财务附注 1 F-16—F-17,以及收入确认政策 F-21—F-22,匿名客户集中度、云渠道与总额确认。
[11] 财务附注 2 F-27,地区收入、递延收入和剩余履约义务。
[12] 第 195—196 页,企业覆盖范围及业务扩张指标。
[13] 第 307—310、322—323 页,未来可售股份、锁定期和提前释放安排。