前置阅读:SK 海力士与 HBM 革命:从濒临破产的 DRAM 厂到 AI 存储的关键供应商
本文基于 Asianometry 的视频《The Fast and Furious Rise of Korean Semiconductors》整理(2023-08-02 发布,33 分 48 秒),赞助段已跳过。年代、技术路线、交易条款和贸易裁决按 SK 海力士官方公告、IMF、WTO、美国商务部的文件以及学术研究核对过。文中截图均来自该视频,图注末尾标出对应画面在视频中的时间区间。
1982 年,韩国只有一家财阀自己生产半导体。1983 年,三星宣布进入 DRAM,当时它的技术落后前沿约五年。三年后,差距缩到一年;到 1995–1996 年,韩国厂商合计拿下全球约 30% 的存储器市场。
接着就是反转。五十多条新产线在两年内同时投产,DRAM 价格崩了;1997 年亚洲金融危机切断了续贷;政府把 LG 的半导体业务硬塞给现代,合并出来的公司背着约 100 亿美元债务,三年内亏掉近 50 亿美元,被债权人接管,差点卖给美光。这家公司后来叫海力士。
这个故事里有两条反馈链:一条是”引进技术 → 提高良率 → 新一代产品赚钱 → 继续投资”的良性循环,另一条是”借债扩产 → 价格下跌 → 投资不足 → 竞争力下降 → 更难融资”的恶性循环。三星一直在第一条链上,现代和 LG 在两条链之间来回,最后掉进了第二条。
视频封面。
全文的阶段划分:
| 阶段 | 核心内容 | 视频区间 |
|---|---|---|
| 起步与产品选择 | 从电子装配到自主晶圆制造,为什么选 DRAM | 02:11–06:47 |
| 技术与制造 | 技术引进、人才、设备与执行 | 06:47–10:55 |
| 竞争与领先 | 三家企业不同的技术选择与结果 | 10:55–21:18 |
| 危机与重组 | 产能过剩、债务、Big Deal 与海力士 | 21:18–32:43 |
| 总结 | 政府与企业在不同阶段的作用 | 32:43–33:48 |
一、起步:从装配基地到晶圆制造
装配和制造是两种能力
韩国的半导体活动可以追溯到 1960 年代,但那时是外国公司利用韩国的廉价劳动力做组装。美国的 Komy 最早进入,随后是仙童(Fairchild)、摩托罗拉(Motorola)和 Signetics。这些韩国工厂都是外国母公司的全资子公司,技术不外流。
能组织工人装配器件,和能在晶圆上造出芯片,是两回事。前者让一个地区进入国际分工,后者要求企业自己掌握生产知识。韩国后来的产业政策和企业投资,就是要把生产组织、技术学习和产品决策一步步拿到本土企业手里。
三星的入口:买一家已经会做晶圆的公司
转折发生在 1974 年。三星收购了韩国半导体(Korea Semiconductor,又称 Han-Kook Semiconductor)50% 的股份,几年后买下剩余股份。这是一家成立约五年、经营困难的集成电路企业,也是韩国第一家用晶圆工艺制造芯片的公司。
推动这笔收购的是李健熙,三星创始人李秉喆的儿子。三星没有直接去做最先进的计算机芯片,而是先用韩国半导体现有的技术,为自家的电子手表和电视供应芯片,让半导体生产有实际的出货对象。
政策转向与财阀响应
1979 年朴正熙遇刺,全斗焕很快掌权。他需要建立经济上的信誉,韩国也想摆脱对廉价劳动力的依赖。1980 年的一项工作组研究选出了三个方向:半导体、计算机和电信。
1982 年,韩国科技部门宣布了一项全国研发计划,未来五年总投入约 5 亿美元,半导体分到其中最大的一份。
财阀马上跟进。1983 年 2 月,李秉喆从东京给一位报纸编辑打电话,宣布三星将进入半导体业务,请报纸公布。这个决定背后是三星超过 1 亿美元的自有资金,后来被称为”东京宣言”。
一个月后,现代集团的郑周永做了类似的宣布,现代半导体随即成立。金星半导体(Goldstar,后来的 LG 体系)虽然更早成立,也在这时加大了投入。
政府定方向,几家既有电子业务又能动员大量资金的财阀把方向变成投资。但做什么产品、从哪拿技术、怎么建厂、能不能扛住亏损,这些还得企业自己解决。
二、为什么选 DRAM
一个足够大的市场
三星比较了几条产品线,最后选了存储器,具体是 DRAM(Dynamic Random Access Memory)。计算机用 DRAM 做主存;和常用于芯片内部高速缓存的 SRAM 相比,DRAM 容量大、速度慢。
当时 DRAM 是用量最大、市场最大的半导体产品之一。对一个要砸钱建厂的后来者来说,足够大的需求是首要条件。
重复的结构
第二个吸引力来自芯片结构。存储器就是大量相同的存储单元重复排列,竞争的重点集中在制造上:谁能在同样的面积里塞进更多单元、良率更高、成本更低。
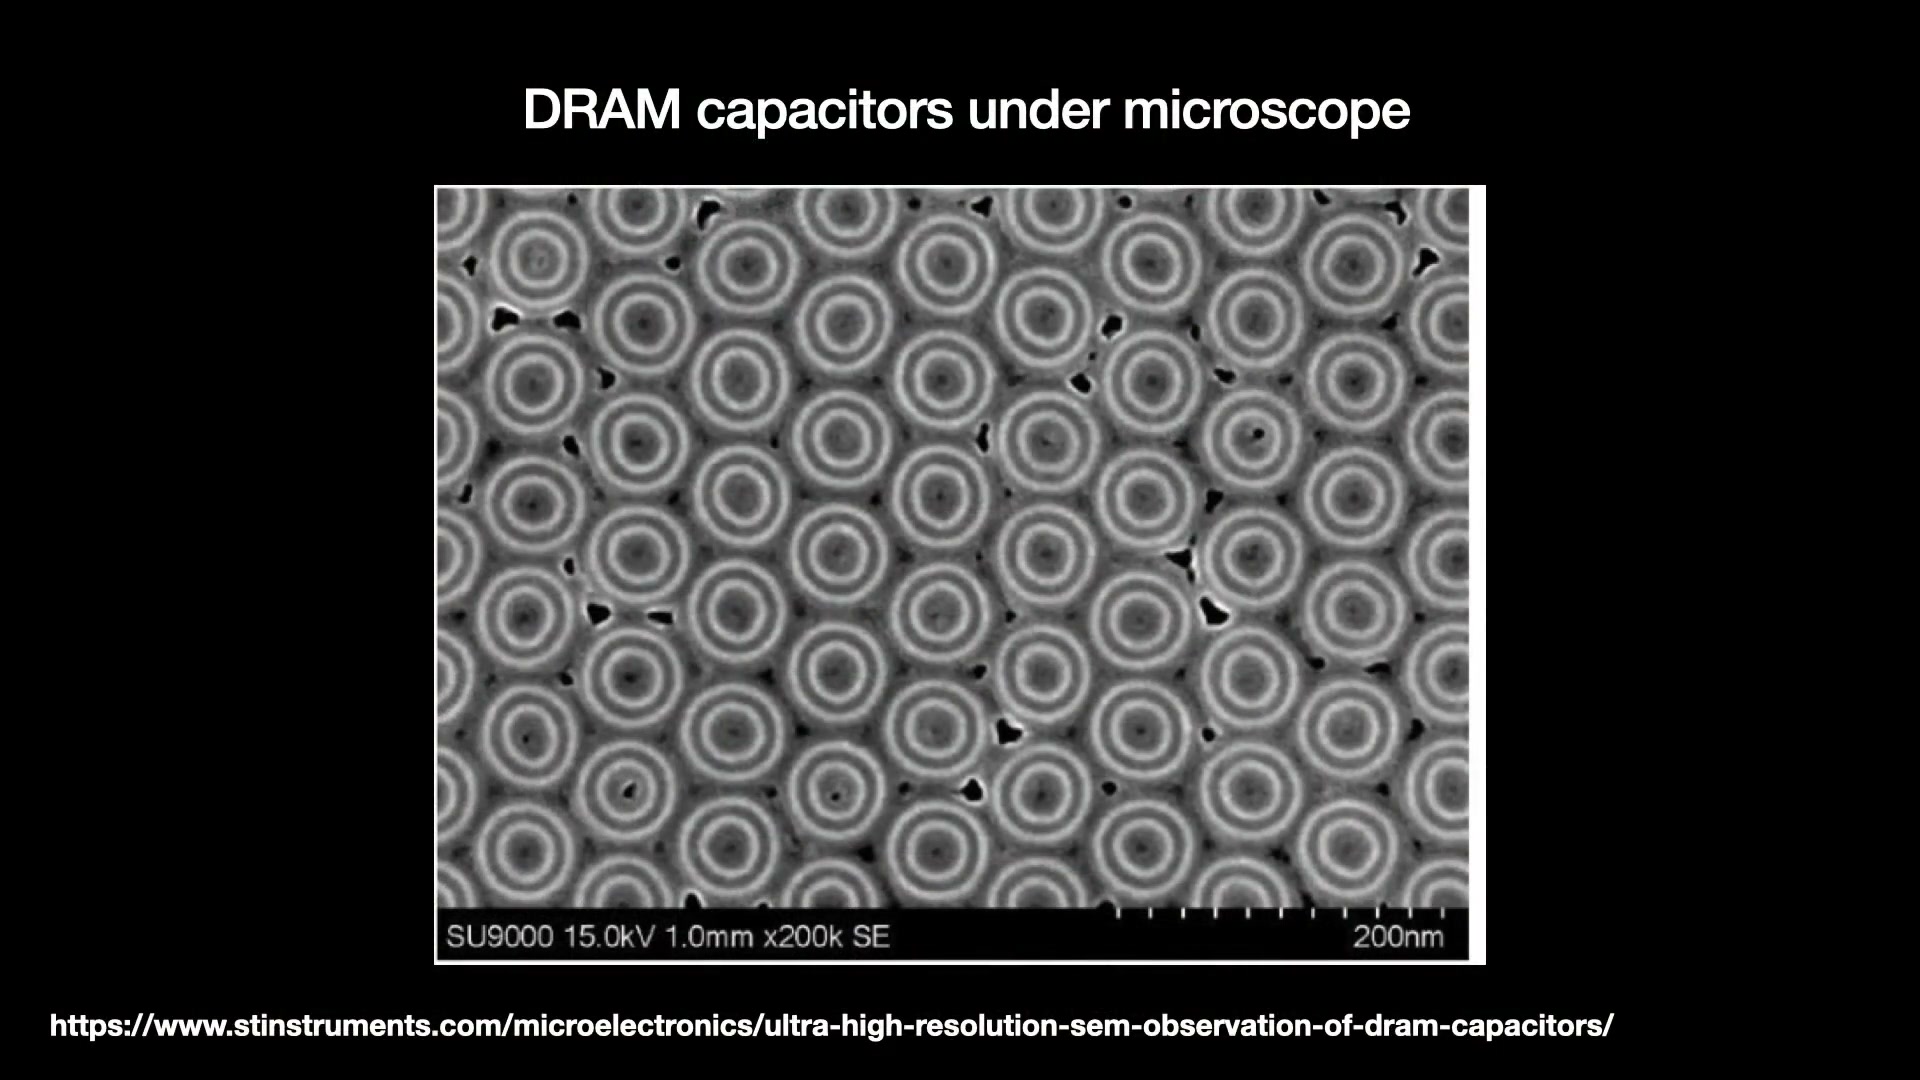
图 1:DRAM 电容的显微图像,重复单元排列成规则阵列,底部有 200 nm 比例尺。(视频 05:33–05:41)
最常见的 DRAM 单元是 1T1C 结构:一个访问晶体管加一个存储电容。电容里有没有电荷代表一位 0 或 1;字线选中某一行时晶体管导通,电容通过位线被读出或写入。电荷会慢慢泄漏,所以 DRAM 必须定期刷新,这就是”动态”的含义 [2]。
            字线(选行)
               │
位线 ───── [访问晶体管] ─────┬──     ┌─┬─┬─┬─┬─┬─┐
                            ═══     ├─┼─┼─┼─┼─┼─┤   大量单元重复排列成阵列
                            ═══     ├─┼─┼─┼─┼─┼─┤   外加读写控制的外围电路
                             │      └─┴─┴─┴─┴─┴─┘
                       存储电容(1 bit)
单元越小,电容越难保住足够的电荷,工艺越难稳定,缺陷越难控制。这就是后面沟槽电容和堆叠电容之争的由来。
四倍增长的代际竞赛
存储器按单颗芯片能存多少位(bit)分代:存 1024 位叫 1K,后面的 64K DRAM 也是按位算。
当时的趋势是容量大约每两到三年翻四倍:1K → 4K → 16K → 64K → 256K → 1M → 4M。每一代都要求在有限面积里塞进四倍的单元。进入某一代,只说明你学会了这一代;下一代很快就来,工厂和工艺必须跟着升级。选了 DRAM,就是选了一场永远停不下来的制造竞赛。
大市场也能带来大亏损
DRAM 是高度商品化的产品。买家主要是计算机厂商,可以随意换供应商;他们既要新一代产品,又要最低价格。厂商只要在代际切换中落后一步,就会亏钱。
当时很多人,尤其是日本业界,不看好韩国进入半导体:国内市场小,没有大规模集成电路(LSI)经验,资本也不够。三星的判断是:它在电视、收音机上积累了管理经验,而且作为韩国最有钱的财阀之一,拿得出钱。
三星有管理大型电子企业的经验和投入意愿,缺的是先进芯片的设计、工艺和人才。
三、技术引进:把外部资源变成自己的能力
日本渠道:大门关着,但有缝
最直接的追赶办法,是向已经掌握技术的企业和工程师学。1960 年代后期,日本企业曾帮三星等财阀进入电子产品市场;但在半导体上,大部分日本公司把三星视为潜在竞争对手,拒绝转让技术。
企业层面的合作被堵住了,人员流动没有。三星大量聘请日本的退休工程师和顾问,这成了日本半导体经验流入韩国的重要渠道。
还有一个企业层面的例外:三星和夏普(Sharp)达成了存储器工艺的技术转让协议,关键推动者是佐佐木正(Tadashi “Rocket” Sasaki)。夏普当时没有参加日本通产省组织的 VLSI 联合研究项目,不在那个圈子里;即便如此,佐佐木仍因为打破日本对韩技术封锁而受到批评。
佐佐木正本人是个传奇人物:在台湾长大,参与推动了 Intel 4004 微处理器的早期构想,主导了夏普的液晶显示研究,帮助过孙正义创业,活到 102 岁。
美国渠道:研发中心、人才、许可和培训
日本这条路基本走不通,三家韩国厂商把重心放到了美国。三星、现代、金星都在美国设立研发中心,大力招募在美国受过训练的韩裔工程师。招人的办法有两个:打民族牌,以及开高薪。视频说有个别半导体工程师的工资超过了李会长本人的三倍。
三家公司在美国方向合计投入约 10 亿美元,用于获取技术、培训人员和联络合作伙伴。
三星最终从爱达荷州博伊西的一家小公司拿到了 64K DRAM 设计的技术许可,这家公司就是 Micron(美光),当时是一家经营困难的初创企业。三星派了八名工程师去爱达荷接受培训;现代和金星也用了类似的办法。
1982–1986 年,韩国公司一共签了 53 项技术转让协议,其中 48 项涉及半导体生产;53 项中有 36 项的转让方是美国,接近 70%,日本以 13 项排第二。
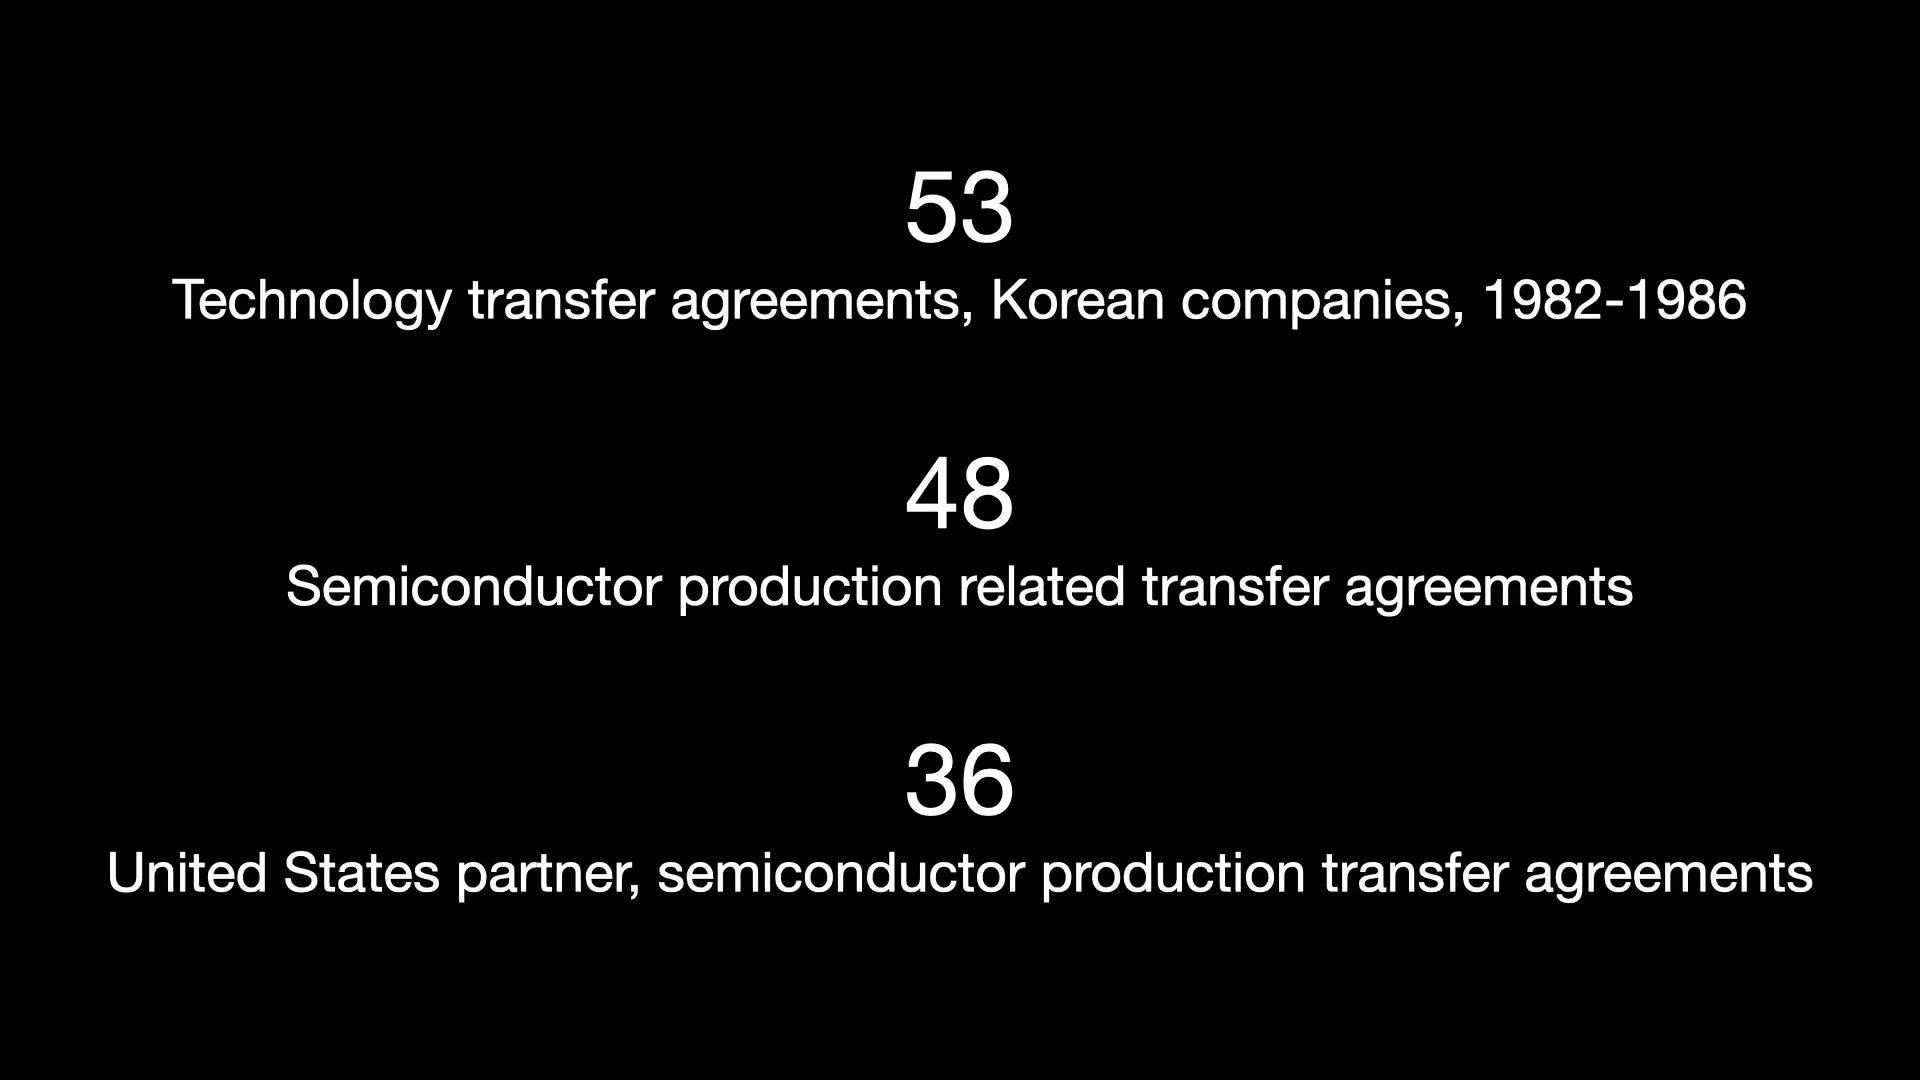
图 2:1982–1986 年技术转让的三个计数:53 项总协议、48 项涉及半导体生产、36 项来自美国伙伴。前两项是按用途分类,国家来源是另一个维度。(视频 08:58–09:18)
设备:几乎全部进口
三星的设备几乎全部依赖进口,主要来自美国的应用材料(Applied Materials)和日本的佳能、尼康。当时韩国是美国盟友,美国的半导体政策主要针对日本,韩国在公开市场上买设备几乎没有障碍。
这种依赖持续了很久。进入 1990 年代,韩国半导体设备的进口比例仍在 90% 左右。
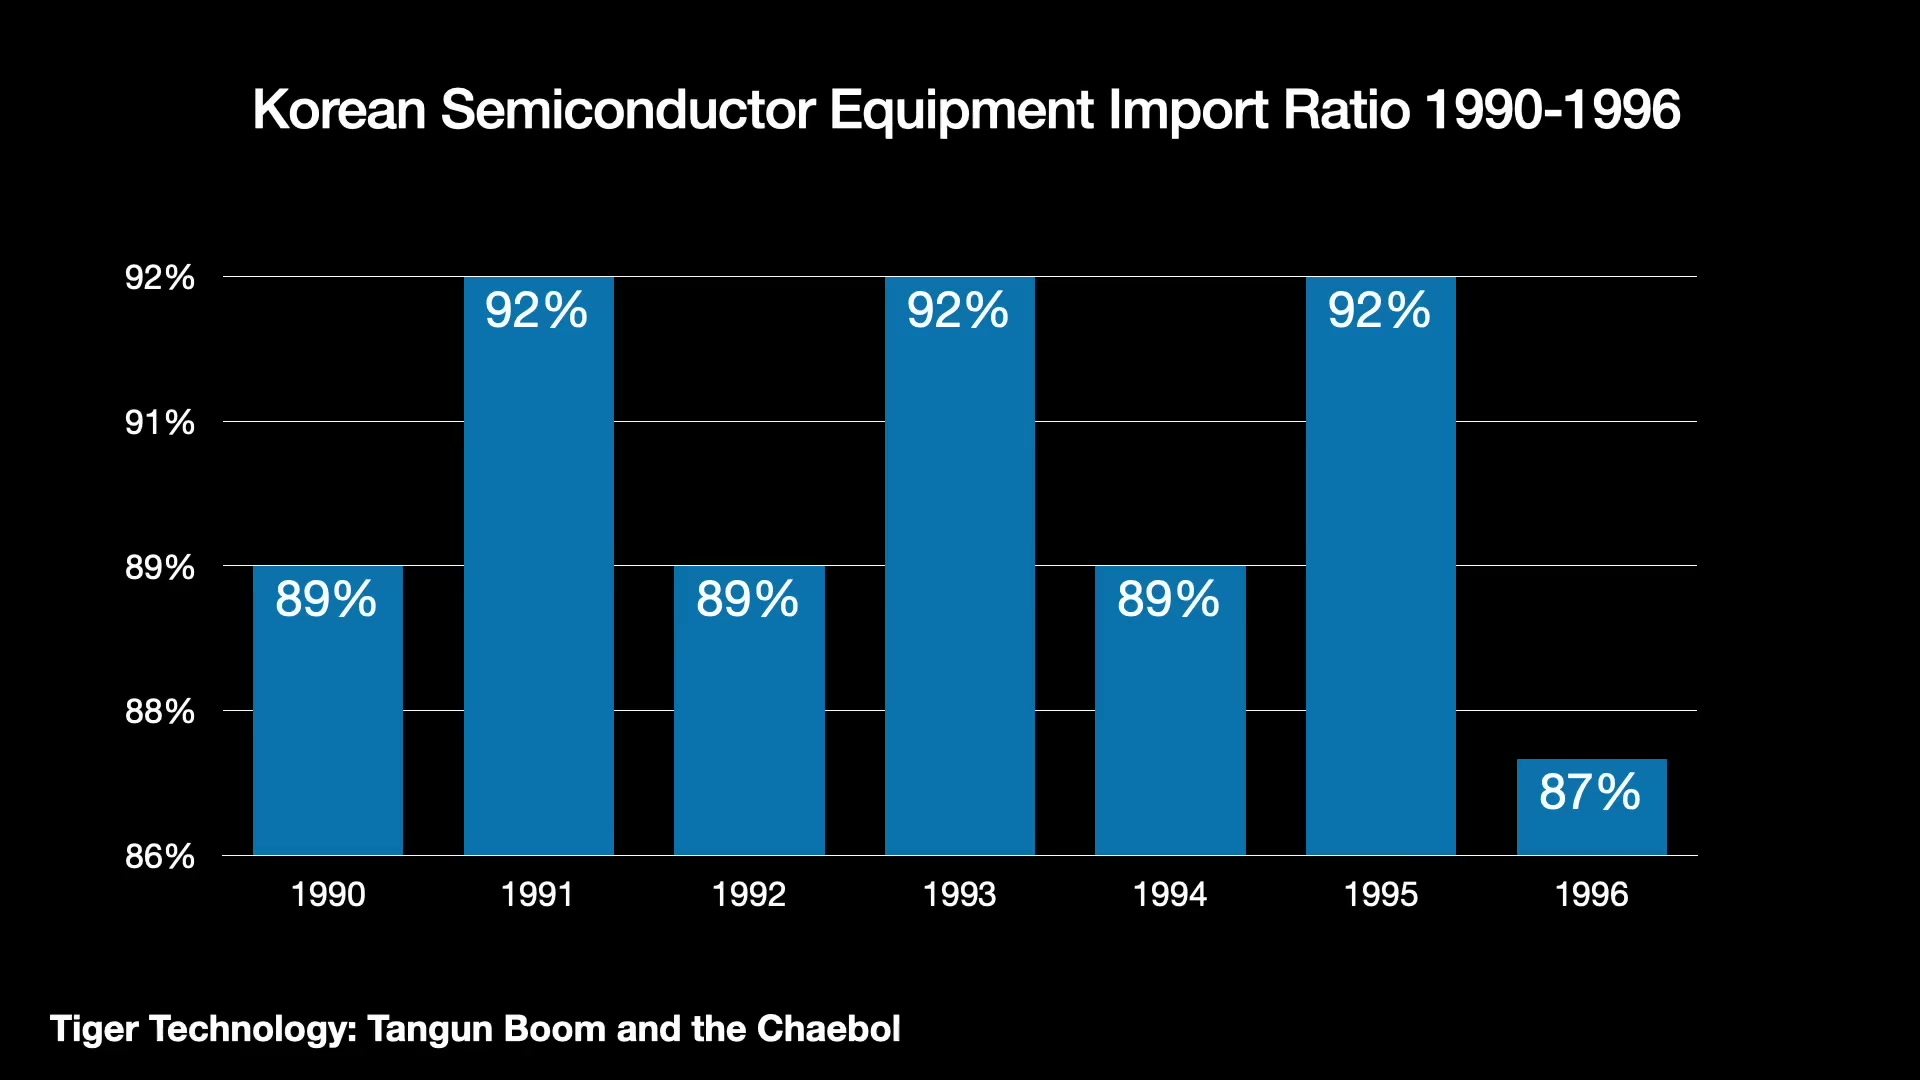
图 3:1990–1996 年韩国半导体设备进口比例,各年分别为 89%、92%、89%、92%、89%、92%、87%。(视频 09:43–09:52)
三星和现代没把”没有自己的设备产业”只当作弱点。它们的看法是:能从各国挑最好的设备,本身也是优势。
执行力:把买来的东西组织成工厂
买到设备只是起点。韩国企业把外部技术、相对美日的人力成本优势和极强的执行力结合在一起。视频用汉堡店做比喻:买好的设备,用干净的原料,照着配方做,盯着质量,根据结果不断改进。
落到每天的生产上就是:让原料和工艺符合要求,让设备稳定运行,检查产品质量,把发现的问题反馈回产线。韩国企业在这些事情上比不少竞争对手做得更好,这才把买来的技术变成了竞争力。
四、早期试错:技术许可怎样变成能卖的芯片
三星的第一颗 DRAM:用速度换时间
1983 年,三星借助美光的技术做出了第一颗 64Kb DRAM [3]。韩国和美国两支团队互相竞赛,24 小时轮班,三星把这叫作”危机模式”。工厂只用六个月就建好了,约为当时美日同类工厂建设周期的三分之一。少半年建设期,就少半年只投钱、没收入的日子。
但做出芯片不代表追上了。三星的产品仍落后技术前沿约五年。
这个差距在 1985 年的半导体低迷中暴露无遗:64Kb 已经是老产品,三星卖不动。LG 和现代看到三星的困境,放慢了投资;大宇电子在这一轮下行中掉队,从此再没缓过来。三星继续投,1984 年底已经在美光帮助下完成了 256Kb DRAM。
三星半导体的投入一度达到该业务收入的三倍。这些钱来自集团其他业务的现金流。多元化财阀在这里起了双重作用:能扛住多年的追赶期,但也可能把资源分散到别的业务上。三星、现代、LG 的差异,很大程度上就在于半导体能得到多少持续、集中的支持。
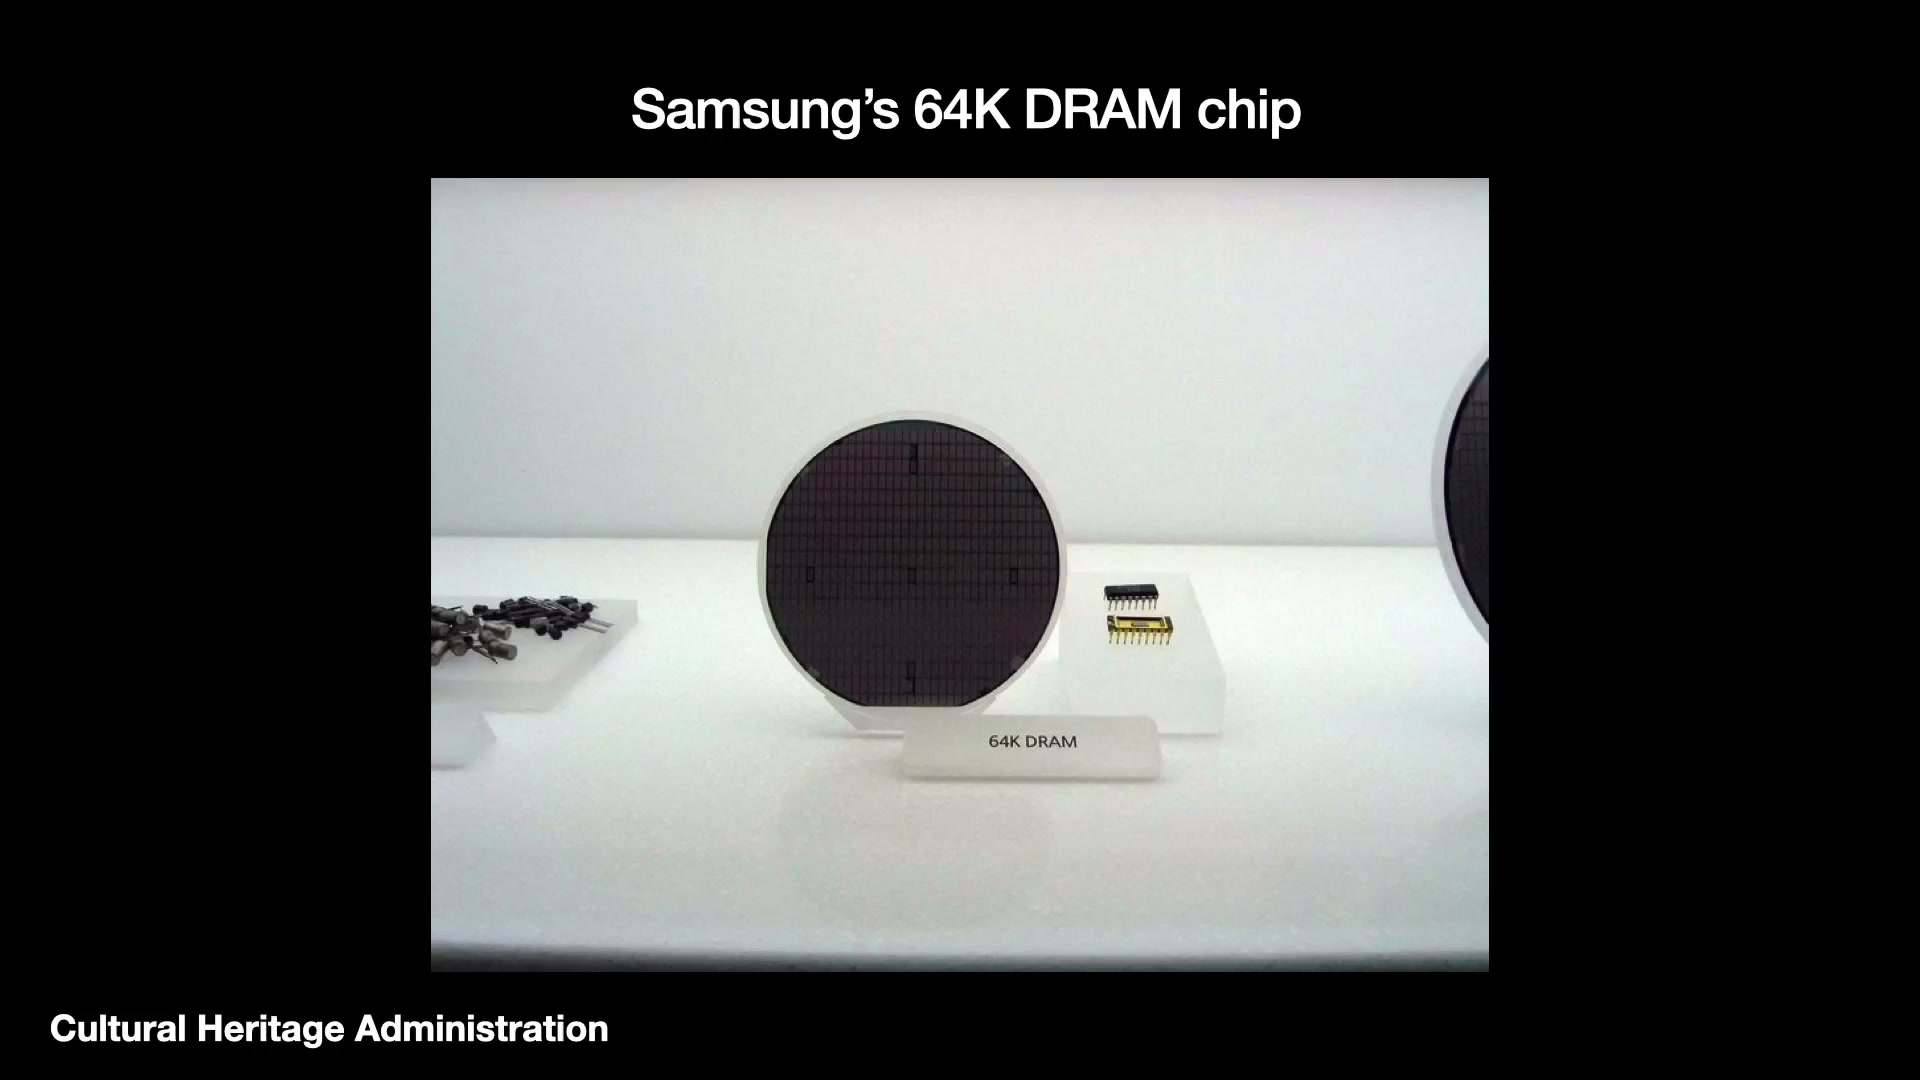
图 4:三星 64Kb DRAM 的展示,画面里有带芯片阵列的晶圆和封装器件,展台上标着 64K DRAM。(视频 11:27–11:39)
追赶需要两种时间上的能力:缩短开发和建厂的时间,决定能不能赶上产品窗口;扛住研发还没变成收入的那段时间,决定能不能活到窗口到来。
现代:想避开强敌,结果选了更难的起点
现代的半导体计划始于 1983 年,比三星晚。它最初选了 SRAM,想避开日本大厂在 DRAM 上的正面竞争。但 SRAM 对设计和制造的要求更高:1984 年 12 月做出的 16Kb SRAM 因为设计问题良率很差。1985 年转向 DRAM 时,三星已经在做下一代了。
现代随后从美国初创公司 Vitelic 引进了 64Kb 和 256Kb DRAM 设计,但自有品牌的产品良率还是上不去。拿到设计只是一份图纸,设计要和工艺适配,工艺要在产线上反复调;大量芯片过不了测试,名义产能就变不成收入。(Vitelic 后来演变成台湾的茂矽电子 Mosel Vitelic。)
现代早期靠给德州仪器(TI)、通用仪器(General Instrument)等公司做第二供应源和代工活下来。1986 年的行业低迷促使 TI 分散制造,现代接到了订单。客户带来的不只是收入,还有在明确的规格、质量和交期要求下改进制造的机会。现代半导体头两年没有收入,到 1987 年支出仍远超收入。
金星/LG:谨慎的组合,更小的市场
金星更谨慎。1982 年它从 AMD 和 AT&T 获得动态存储器技术,授权条件是约 180 万美元加芯片销售额的 6.5%。1984 年又和 LSI Logic 合作做门阵列 ASIC,但良率问题让这条路没走通。
于是金星主要做 TTL、ROM、4 位微处理器和其他非存储器的专用产品。这些产品能撑起一门生意,但市场小,形成不了三星押注 DRAM 那样的扩张规模。LG 一直是韩国厂商里的第三名。
三个案例放在一起:三星扛着亏损连续推进新一代产品;现代先选错了起点,再靠代工积累经验;LG 产品线分散,难以集中资源追大容量 DRAM。避开竞争最激烈的市场,技术任务不一定更简单;拿到产品设计,也离高效量产还远。
五、市场窗口:机会为什么先落到三星头上
两个外部变化
1980 年代中后期,韩国厂商碰上了两个有利变化:
- 1985 年《广场协议》:日元大幅升值,韩国和台湾的产品在价格上更有竞争力。
- 1986 年《美日半导体协议》:目标是防止日本倾销、开放日本市场。执行中对日本芯片出口价格的约束,削弱了日本厂商的价格竞争力 [4][5]。这本来是帮美国厂商的,却给韩国厂商腾出了市场空间。
三星正好把产品追赶接上了这个窗口。1986 年推出 1Mb DRAM,和日本的技术差距从约五年缩到约一年;1988 年又完成了 4Mb。到 1987–1988 年计算机市场回暖时,三星手里有接近前沿的产品,生产的存储器全部卖光,赚了大钱。
同样的外部环境,还停留在老一代产品上的企业就拿不到这份收益。汇率和贸易环境改善了销售条件,但能卖什么,取决于研发和制造。
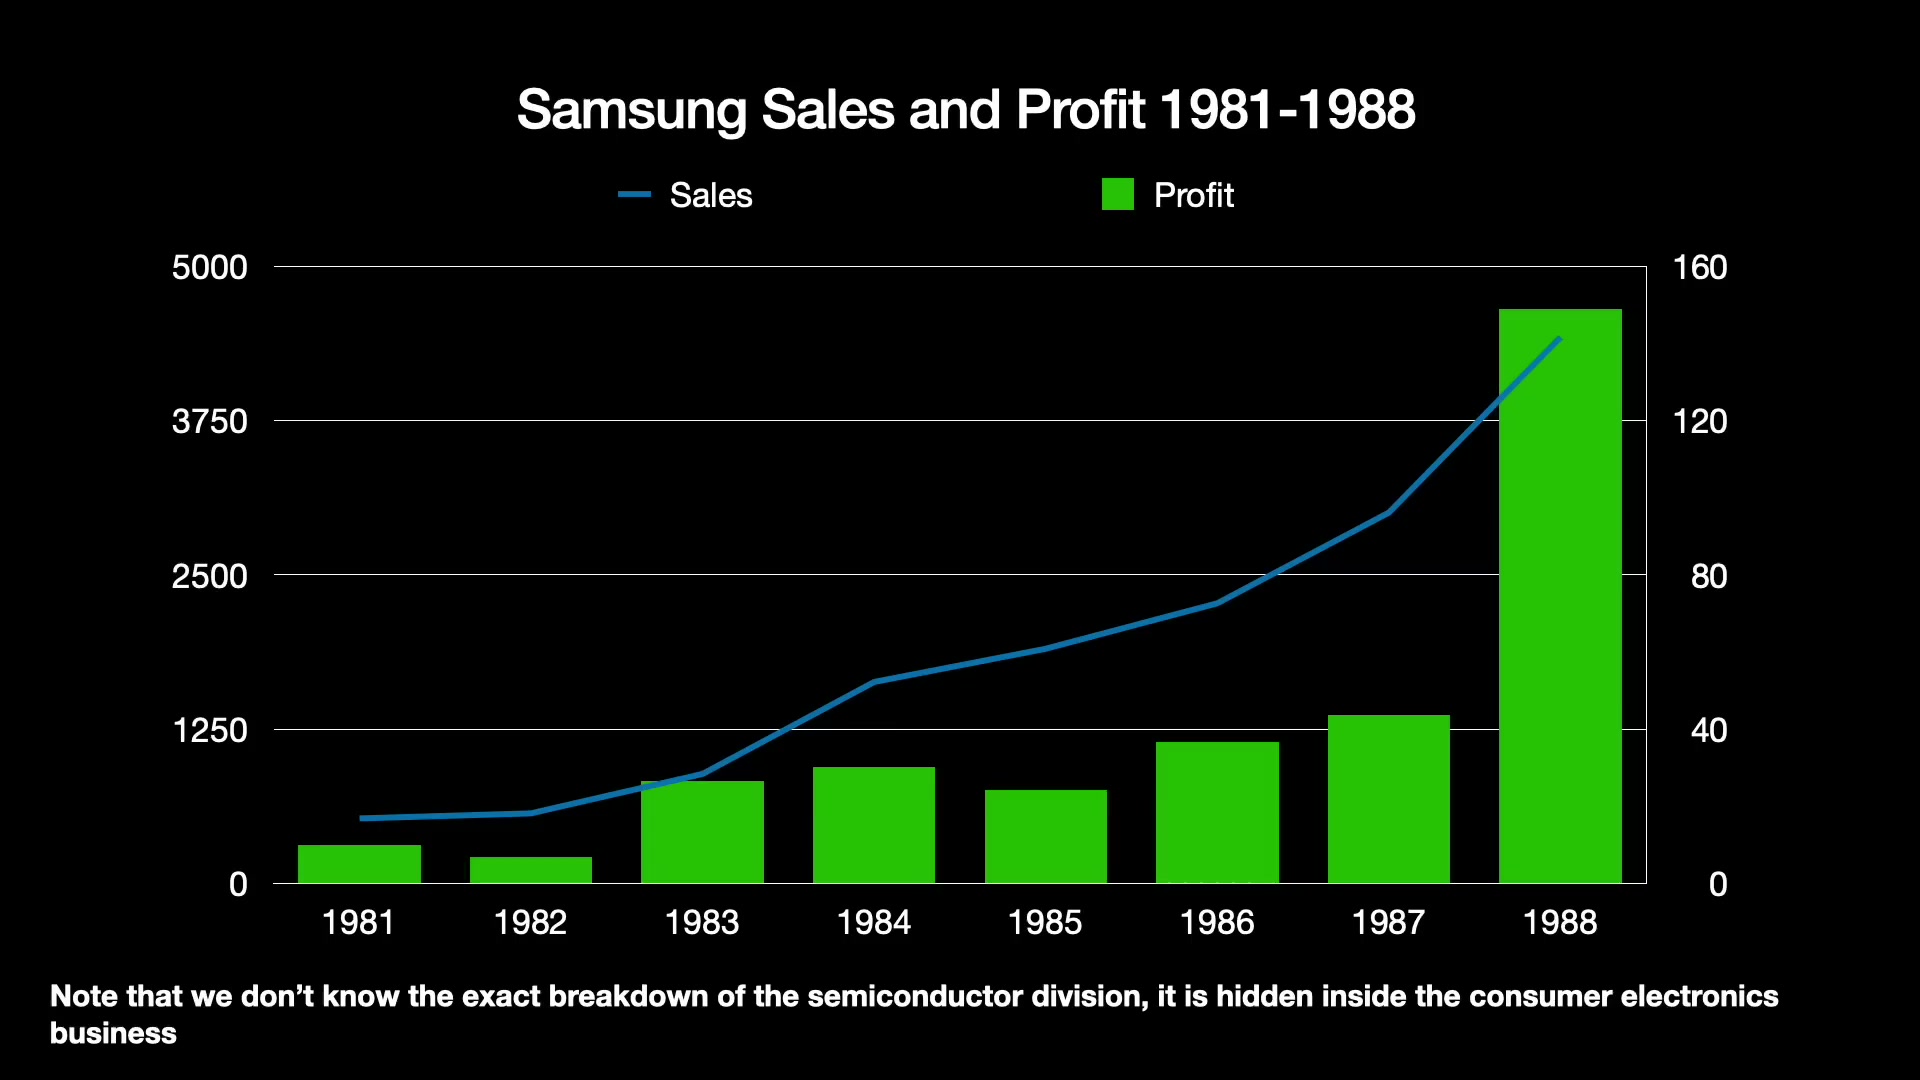
图 5:三星 1981–1988 年的销售额与利润,1988 年两者都明显增长。数据包含消费电子业务。(视频 15:46–16:00)
4Mb 国家项目
之前三星、现代、LG 基本各干各的。1986 年,韩国政府仿照日本 1970 年代的 VLSI 项目,组织了一个联合研发项目,目标是 1989 年前完成 4Mb DRAM。参与企业拿补贴,围绕沟槽电容等存储单元结构共享研究成果。
三家企业起初很怀疑:它们预计美日厂商 1988 年就会做出 4Mb,担心政府项目的节奏赶不上市场。但最后都参加了。
DRAM 要在有限面积里存更多位,同时让电容保住足够的电荷。到 4Mb 这一代,平面电容已经不够用了,有两条立体化路线:
- 沟槽电容(trench):在硅衬底上往下挖槽,利用槽壁增加电容面积;
- 堆叠电容(stacked):在硅表面上方构造立体结构,往上长。
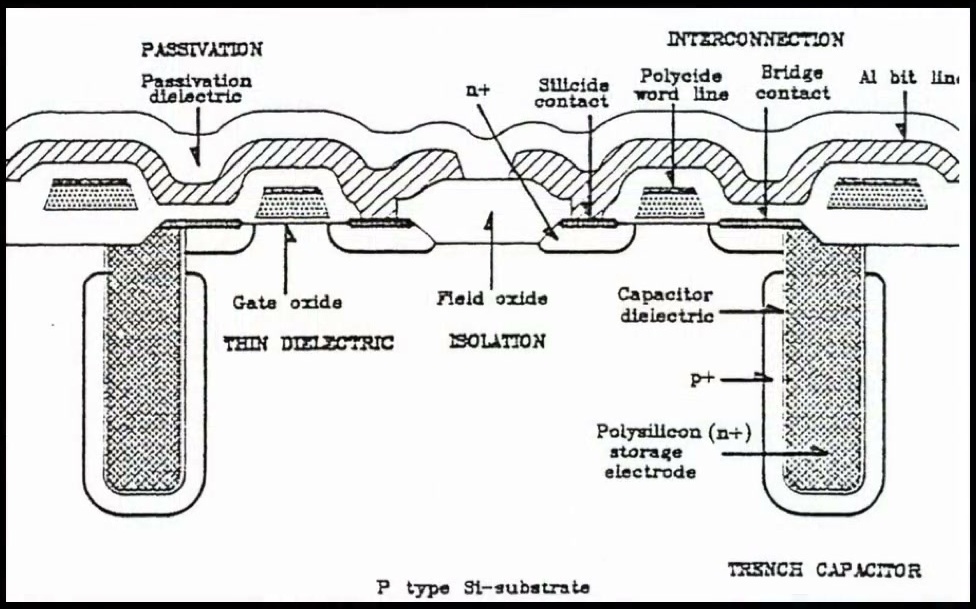
图 6:4Mb 国家项目中的沟槽电容剖面,储存电极与介质沿硅衬底内的沟槽布置,上方标出互连、字线和位线。(视频 16:15–16:32)
合作的收益和边界
联合研发带来了组织学习:三星可能更快做出 4Mb,现代和 LG 则有机会近距离观察三星怎么组织研发。视频用 2008 年北京奥运会美国男篮”梦八队”作比:队友们在同一支队伍里观察科比的训练方式,学到了平时学不到的工作习惯。
之后政府又组织了 16Mb/64Mb 项目,企业继续参加。但随着存储器业务越来越赚钱,它们更愿意独立开发下一代产品,对补贴的依赖越来越低。到 2017 年,三星整体的研发投入大约相当于韩国政府全部研发投入的一半。
六、全球领先:三家企业的不同路径
现代的 4Mb 转折:让生产结果决定技术路线
现代在 1980 年代中期曾经观望三星的结果,推迟了和 AMD 的 256Kb DRAM 技术转让协议;1Mb 产品也因此上市晚了,错过了三星大赚的那段时间。累积亏损让 4Mb 成了生死关。
现代 1989 年 9 月完成 4Mb 开发,但到 1990 年还达不到量产的成熟度,1991 年 4 月才开始量产 [6]。
转折的关键人物是从 Intel 挖来的闵渭植(Min Wi-sik)博士,负责管理和 4Mb 开发。他做了两件事:
- 引入更成熟的研发流程,压缩开发周期、提高良率;
- 在沟槽和堆叠两条路线之间拿不定主意时,让两支团队并行开发,用实际制造结果来比较。
1991 年初,现代最终选了堆叠方案,原因是工艺步骤更少、更简单,良率更高 [7]。
重组之后,现代的开发周期从约三年缩到约一年。4Mb 在 1991 年 4 月全面量产,只比三星晚六个月(指量产时间)。富士通甚至买了现代的技术许可 [7]。从引进外部设计到向外输出技术,现代内部已经形成了能自己比较方案、解决问题、推进量产的研发组织。
     沟槽电容:往硅里挖                    堆叠电容:往硅表面上方长
                                              ┌──┐  ┌──┐
  ──────┐      ┌──────                  ──────┘  └──┘  └──────
        │      │      ← 利用槽壁                          ← 利用立体表面
        │      │        增加有效面积                        保住电容面积
        └──────┘
          硅                                     硅
堆叠路线后来成为 DRAM 的主流,沟槽路线的代表 IBM、东芝、西门子(后来的英飞凌、奇梦达)陆续退出 DRAM。现代这次用生产数据选路线的做法,事后看选对了。
LG 与日立:把技术、工厂和订单打包
1989 年,LG 的芯片销售额约 5200 万美元,三星约 6 亿美元,LG 的产品至少落后三星和现代两年。LG 想进大容量存储器市场,而日立需要更多成熟代际的产能来对抗东芝和 NEC。两家此前在录像机业务上有过合作。
1989 年双方签了技术转让协议:LG 在韩国清州复制一座日立的生产体系,生产 1Mb DRAM 和 256Kb SRAM;日立包销其中一部分,LG 可以自己卖剩下的,并向日立支付 6.5% 的授权费 [8]。到 1997 年,这个项目累计花费约 25 亿美元。
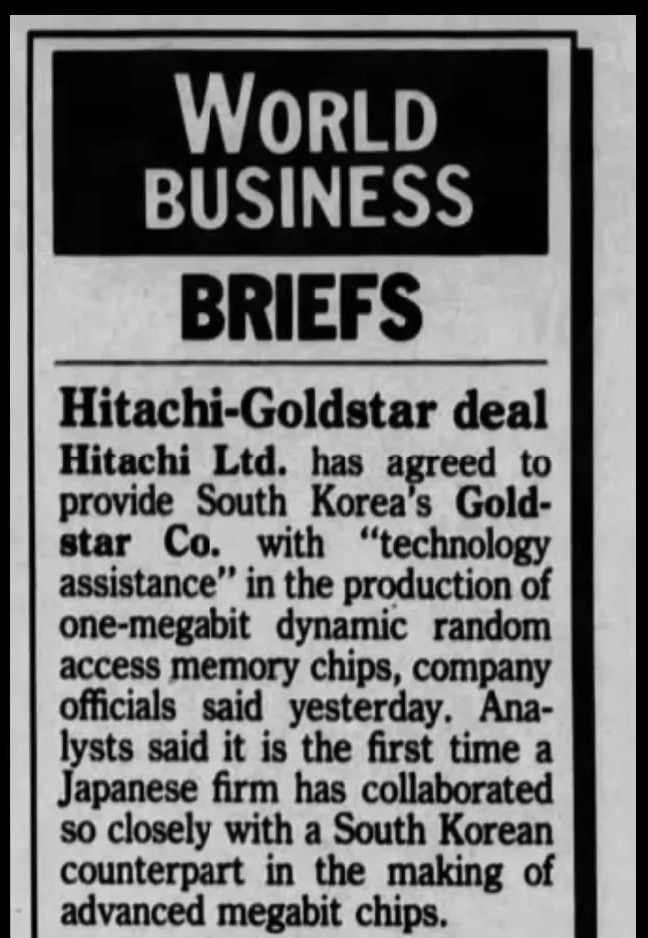
图 7:”Hitachi-Goldstar deal”报纸短讯:日立向金星提供 1Mb DRAM 生产技术支持。(视频 19:18–19:32)
这个安排一次解决了技术来源、制造能力和客户需求三件事。现代靠内部重组缩短周期,LG 走的是完整的合作引进路线。两条路的终点一样:建立一个能稳定交付合格产品的生产系统。
1990 年代:代际追赶变成成本优势
1991 年日本资产泡沫破裂,经济进入长期低迷,一些日本存储器厂商陆续退出 DRAM,韩国厂商继续扩张。三星 1990 年推出 16Mb DRAM,接着研发 64Mb、256Mb,研发网络当时包括 26 个研究机构。
与此同时,Windows 和更复杂的图形界面推动 PC 厂商升级内存,先后带动了 1Mb、4Mb 的需求,韩国厂商是主要受益者。三星把利润继续投进研发和产线,规模越大越能支撑下一代投资,逐渐形成了对手跟不上的投入能力。
1993 年,三星把 16Mb DRAM 的生产升级到 200 mm 晶圆。晶圆面积是 150 mm 的约 1.78 倍,每片能切出更多芯片,摊薄每颗芯片的工序成本。同期三星的市场份额约 13%,并开始扩展逻辑、ROM 和 LCD 业务。
图 8:200 mm 硅晶圆示例,表面可见重复的器件图案。(视频 20:46–21:03)
到 1995–1996 年,韩国厂商合计占全球存储器市场约 30%。
回头看三星的领先,每个阶段靠的东西不同:最初是拿到技术、做出产品;然后是缩短代际差距;进入 1990 年代,是利润再投资、研发组织和制造规模共同形成的成本优势。
七、产能过剩撞上金融危机
需求在涨,为什么市场已经过剩
成功本身带来了新问题:每家企业都把扩产当作巩固地位的办法,加在一起的新增供给超过了市场能吸收的速度。
1991–1995 年,韩国存储器销售额从约 18 亿美元涨到 150 亿美元,翻了 8.3 倍。仅 1995–1996 年就有五十多条新产线投产。LG 扩大产能,1995 年一进集团(Iljin)、1997 年东部集团(Dongbu)这些新玩家也开始进入半导体制造。
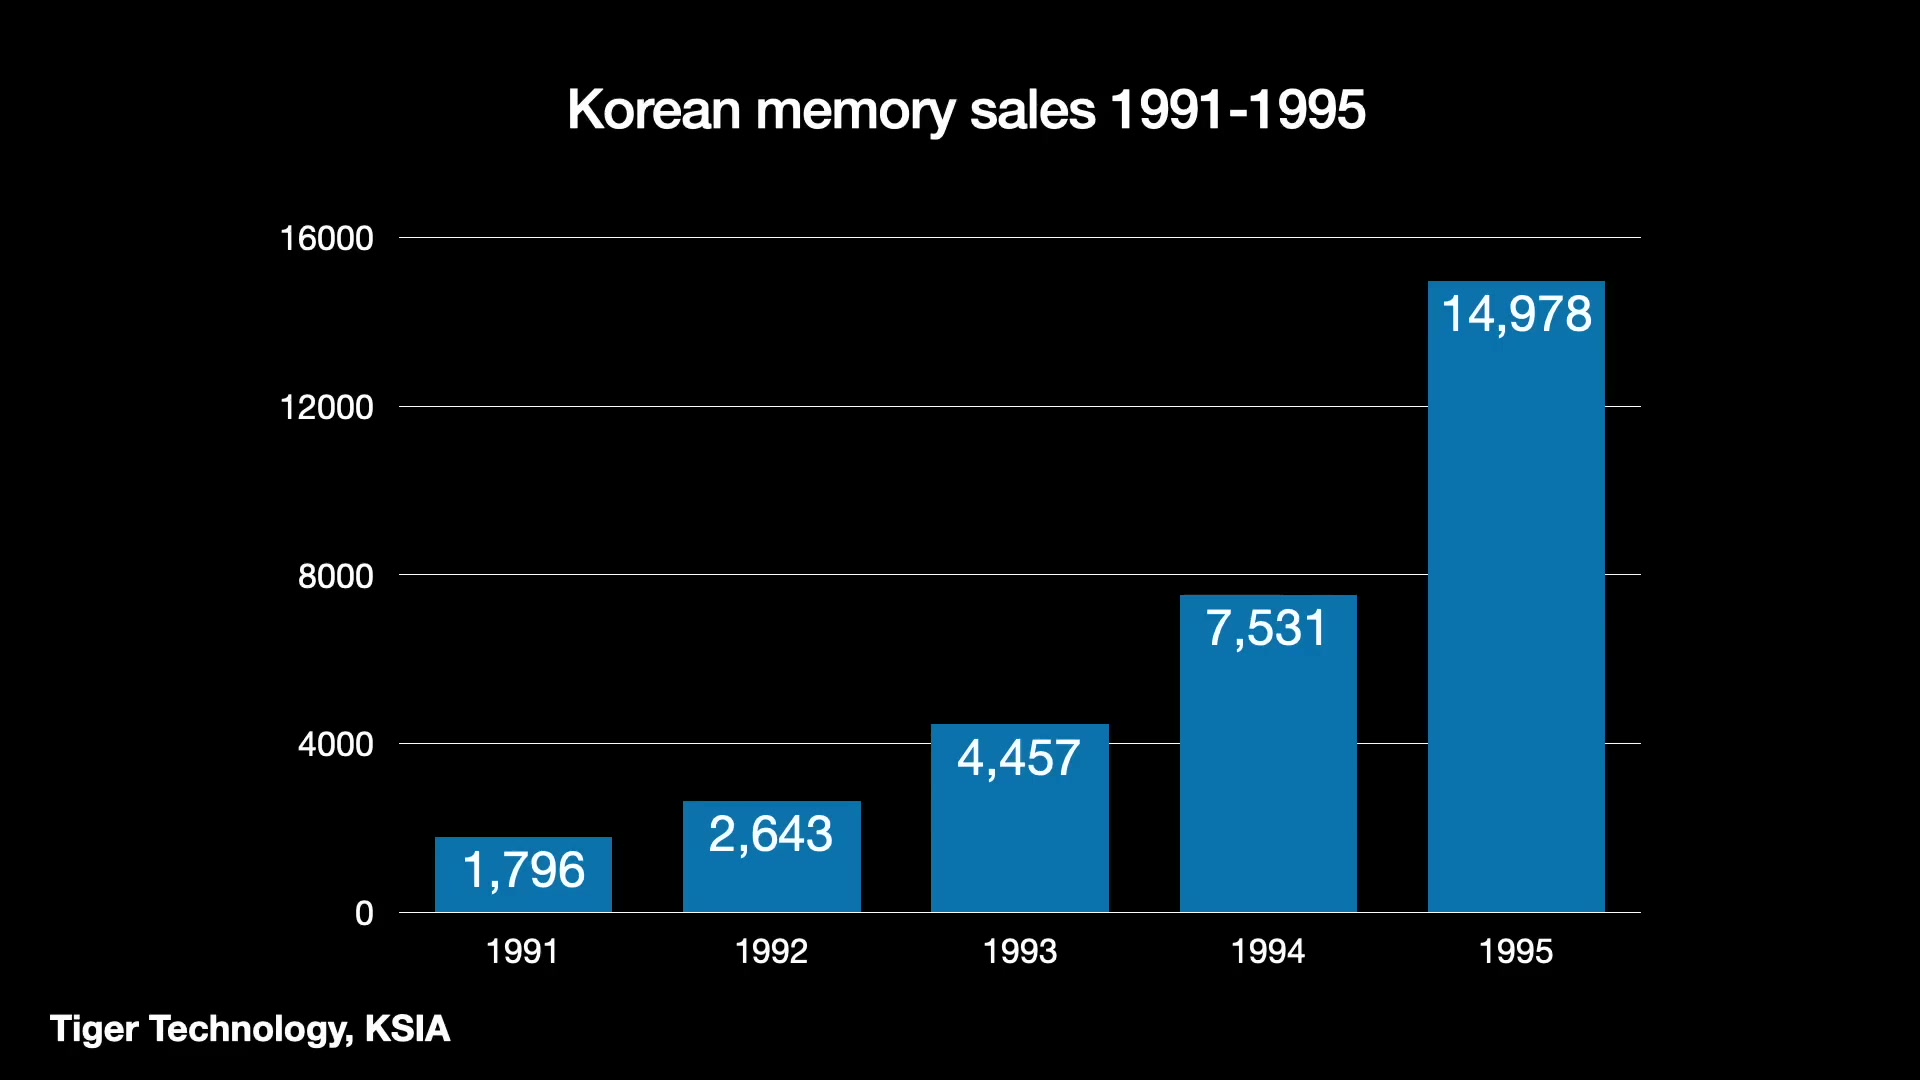
图 9:1991–1995 年韩国存储器销售额从约 18 亿美元增长到约 150 亿美元。(视频 21:22–21:32)
PC 普及的长期趋势还在推动需求,但某个时点上的供给已经过剩了,两件事同时成立。建厂和装设备需要时间,企业根据此前的高价和销量做投资决策;等新产能集中投产,竞争对手的新产能也一起出来了。DRAM 高度标准化,很容易打价格战,行业增长没有变成每家企业的利润增长。
制度环境也变了。金泳三 1993 年上台后推动经济自由化,政府原来用来协调产业投资的工具被削弱。各财阀沿着各自的扩张路线狂奔,政府已经没办法在产能形成之前把它们协调起来。
债务把价格下跌变成金融危机
扩产要巨额资金,韩国财阀长期靠借钱。1997 年前后,韩国财阀的债务权益比超过 5:1。现代集团的报告口径是 341%,按资产市值估算则高达 1378%。
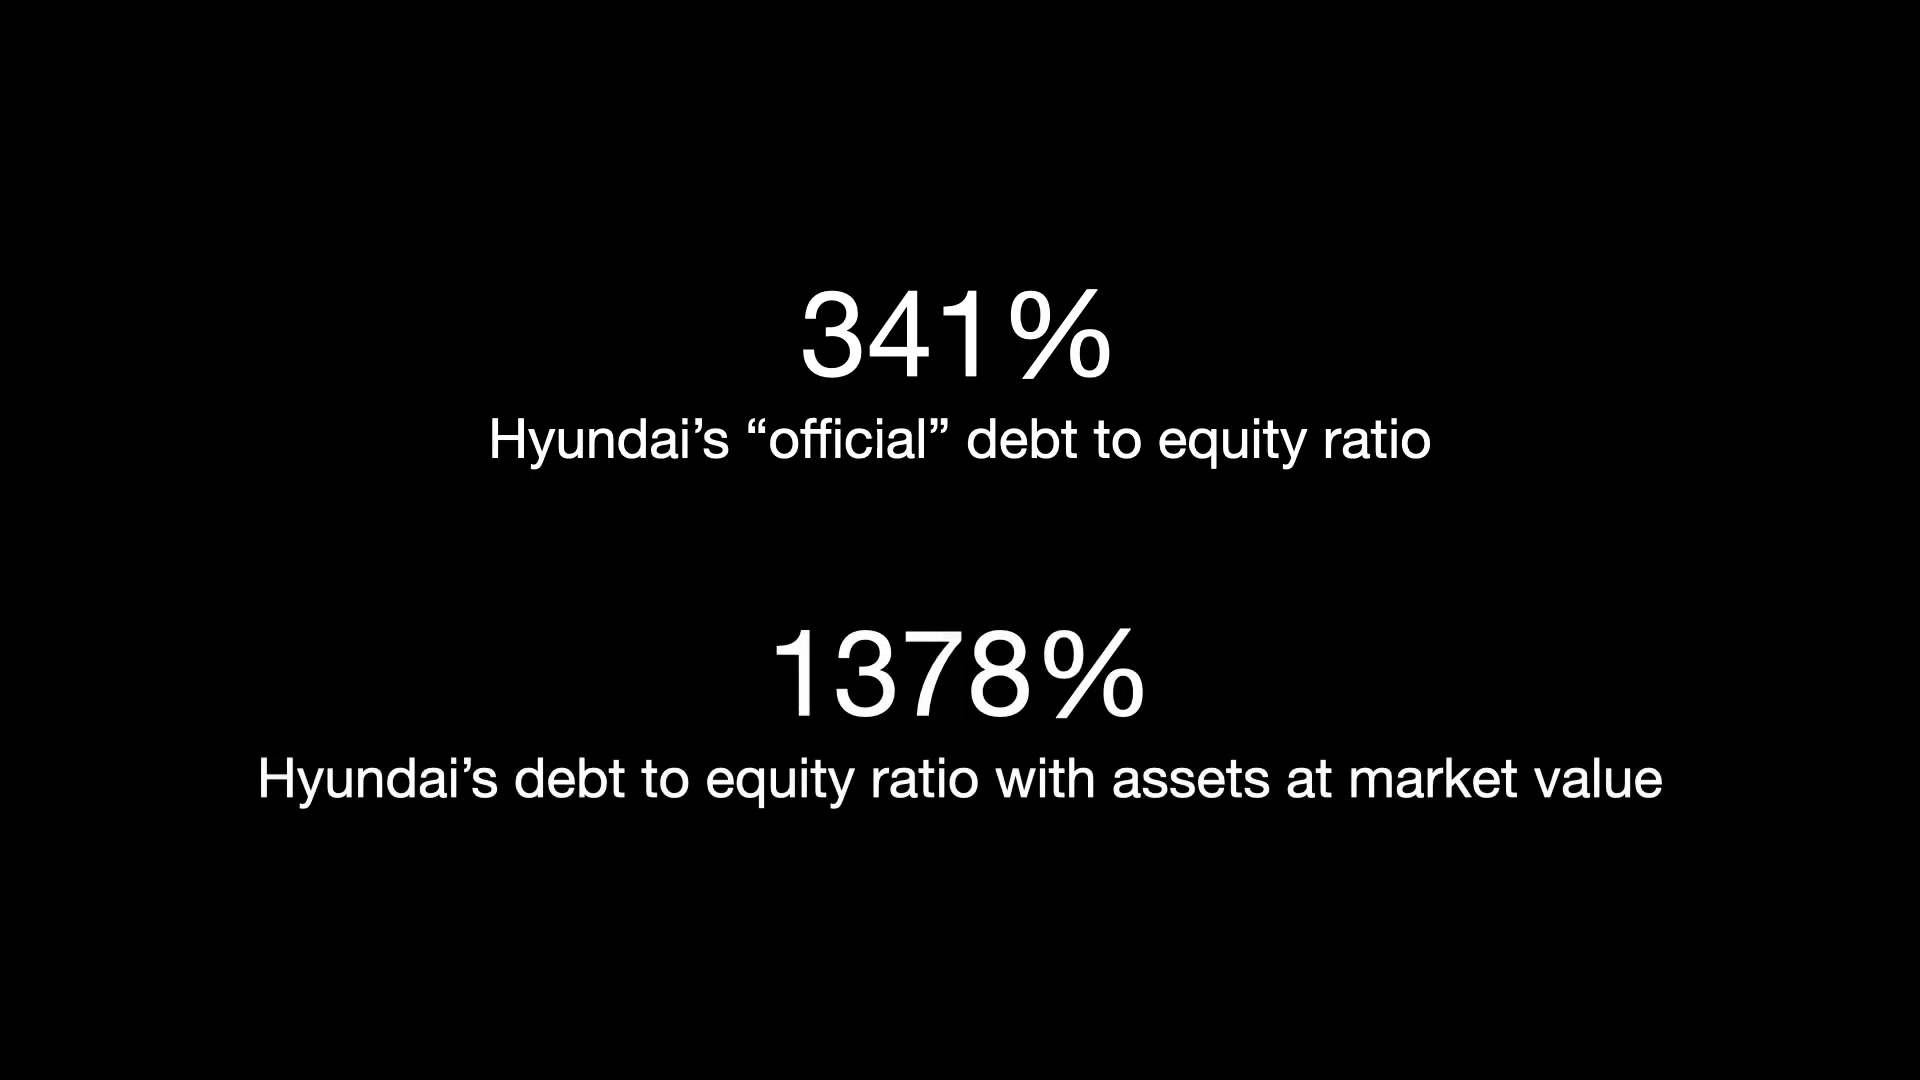
图 10:现代集团的债务权益比,报告口径 341%,按资产市值估算 1378%。(视频 22:41–22:56)
景气上行时,债务让企业快速扩产;价格下跌时,债务变成刚性负担:收入随 DRAM 价格波动,利息和到期本金照付。只要银行愿意续贷,企业还能争取时间;一旦银行自己失去融资来源,经营困难马上变成需要立即还钱的流动性危机。
1997 年亚洲金融危机从泰国蔓延到印尼,再通过金融机构之间的风险敞口传到韩国:韩国银行借了很多钱给印尼银行,香港加息又给韩元施压。韩元大幅贬值,贷款方收紧信用,韩国银行没法滚动短期债务。撑了几周之后,韩国接受了国际救助。
国际救助方案的总规模约 580 亿美元,其中 IMF 自己批准的备用信贷约 210 亿美元,其余来自世界银行、亚洲开发银行和双边支持 [9][10]。
同一次冲击,三星和现代结局不同
三星电子也被重创:净利润从 1995 年的 28 亿美元跌到 1997 年的 8700 万美元。但它还有电视、冰箱等消费电子业务撑着。存储器价格下跌压低了半导体利润,同时也降低了自家终端产品的芯片成本;消费产品销售额增长 31%,达到 150 亿美元。管理层得以砍掉表现差的部门,收缩之后继续前进。
现代集团也有汽车和造船业务,但这些业务本身也产能过剩,拿不出钱救现代电子。现代电子 1997 年亏损 1.46 亿美元,1998 年再亏 1.12 亿美元,债务继续增加。LG 和现代在存储器市场上都是追赶者,没有三星的领先地位,出口消费电子业务也提供不了同等的缓冲。
集团规模大,不等于危机时有钱可用。兄弟公司能救急的前提是它们自己赚钱、能融资;如果多个业务同时扩产、同时借债,风险是同向的,所谓的”内部支援”就失效了。
八、Big Deal:政府强推的合并
政府为什么重新介入
1997 年 12 月,韩国在接受救助的同时选出了金大中。新总统和大财阀的关系没有前任那么近,政策目标转向提高透明度、整顿高负债结构、恢复竞争力,同时满足国际救助方案的要求。
金大中就职前就召集了五大财阀负责人,1998 年推出一系列业务交换和重组安排,统称 “Big Deal”:让各集团减少重叠业务,把资源集中到少数有竞争力的领域。半导体领域最重要的一项,就是把 LG 的半导体业务交给现代电子,合并成一家更大的存储器厂商。
阻力
汽车业务的交换同样卡住了:政府想让现代接手亏损的三星汽车,现代不想接,三星也不愿认输。
LG 把半导体视为集团的核心资产,不愿交出控制权;它还担心失去和日立的技术合作关系,以及关厂会让数千名员工失业。
各方公开表态支持,实际一拖再拖。政府最后对 LG 施加了金融压力:金大中对 LG 会长具本茂表示这笔交易不能失败,并以国有银行收回贷款相威胁。银行融资在这里成了政府推动产业重组的工具。
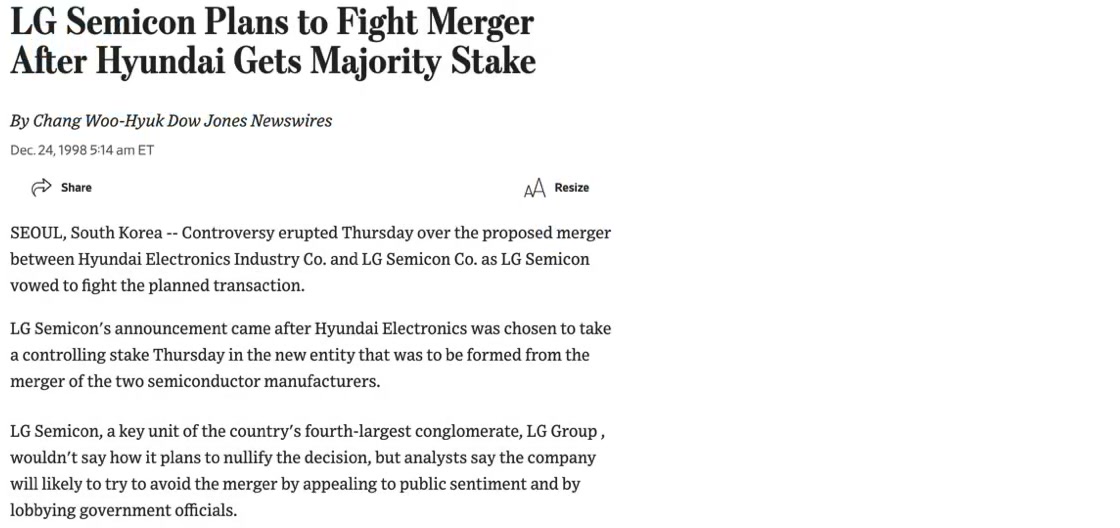
图 11:1998 年 12 月 24 日关于 LG 抵制半导体合并的报道。(视频 26:34–26:43)
1999 年合并,2001 年更名
1999 年 4 月 20 日双方签署备忘录,5 月 20 日签署正式协议:现代电子以 2.56 万亿韩元收购 LG 半导体 59% 的股份 [11],10 月完成整合 [12]。2001 年 3 月,现代电子更名为 Hynix Semiconductor,随后脱离现代集团,专注半导体 [13]。
合并很快招来批评:现代是不是付多了?是不是接下了技术老化的资产?国际救助的要求对这笔交易有多大影响?
新公司背着约 100 亿美元债务,又撞上 2000 年互联网泡沫破裂后的 DRAM 低谷。接下来两三年极其艰难,存储器价格下跌约 80%。
投资能力的恶性循环
亏损会压缩资本开支,而存储器制造必须持续升级。2002 年,三星的资本开支预算是海力士的八倍。海力士越缺钱,越没法更新设备、改进产品;竞争力下降又进一步压缩利润。给一家芯片公司追加短期流动资金,未必能让它恢复长期竞争力。
海力士 2000 年亏损约 19 亿美元,2001 年约 30 亿美元。这个规模大到能改变整个韩国企业群体的利润表现:视频说,剔除海力士,相关韩国企业 2001 年的利润平均增长约 25%;算上它,增长率变成约 −3.3%。
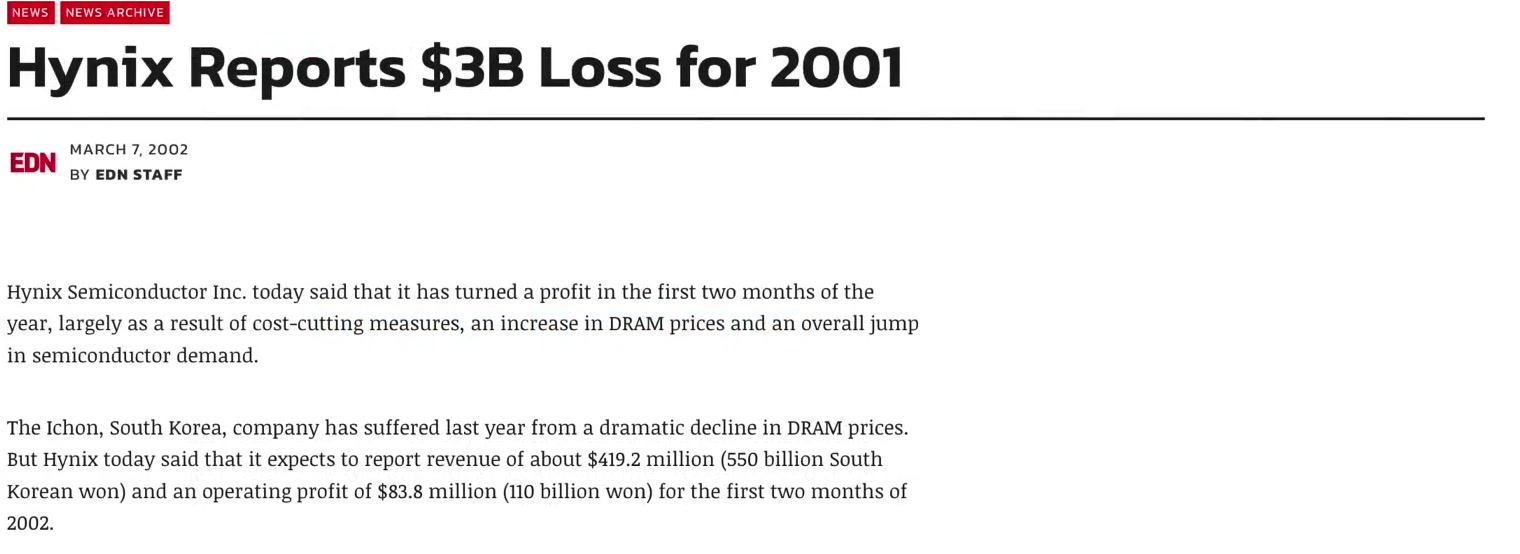
图 12:2002 年 3 月 7 日的报道:海力士 2001 年亏损约 30 亿美元。(视频 28:40–28:44)
九、海力士的生存博弈
金融重组
海力士首先要争取时间。韩国国有银行的支持是这一阶段最重要的融资来源。
- 2001 年 5 月的重组方案包括 1 万亿韩元可转债、约 12.5 亿美元全球存托股份(GDS)和债务展期;6 月实际落实了 9941 亿韩元可转债和 59 亿韩元单独贷款 [14]。6 月 15 日公布的约 12.5 亿美元 GDS 融资对应普通股权益 [15]。
- 2001 年 10 月,又一轮约 42 亿美元的援助,手段包括债转股、暂停利息支付和贷款减记。
这些手段各自缓解不同的压力:债转股减少要还的债,暂停付息缓解眼前的现金需求,减记降低债权人最终能收回的金额。救助的本质是重新安排损失由谁承担,而不是往公司账上打一笔钱。债转股之后,债权人变成股东,承担股东风险,也拿到了控制公司的权力。
美光和英飞凌等海外竞争对手强烈反对,认为政府在帮海力士续命、扭曲了公平竞争,随后在美国、欧洲分别提起反补贴申诉。同一笔重组,在债权人眼里是减少损失的选择,在竞争者眼里就是政府补贴。
裁员和卖资产
除了金融重组,海力士还必须砍成本:
- 员工从 22000 人裁到 10000 人,约三分之一的高管被撤换;
- 美国俄勒冈州尤金工厂停产,员工经历了五个月无薪休假;
- 出售土地,退出和存储器核心业务关联不大的部门。
卖掉的资产包括:手机业务 Curitel、通信系统 Hyundai Networks、客服业务 Hyundai Digitech、显示器厂商 Imagequest 的 47% 股权、汽车电子 Hyundai Autonet。海力士不再维持原来那个大电子集团的业务边界,而是把能卖的都换成现金,保住核心的半导体能力。
其中一笔交易影响深远:海力士把 HYDIS 的 TFT-LCD 业务卖给了中国的京东方 [16]。这笔钱帮海力士还了债,也让京东方拿到了显示产业的资产和技术基础,是京东方日后成长为全球最大面板厂的重要起点。
美光交易:谈成了又被否决
海力士还试图把存储器业务卖给美光,估值约 28 亿美元,主要用股票支付。2002 年 4 月 22 日公布的非约束性备忘录:美光以约 1.086 亿股普通股换取海力士存储器业务,另投 2 亿美元取得剩余非存储器业务 15% 的股权,韩国贷款机构向美光的韩国业务提供 15 亿美元长期融资 [17]。
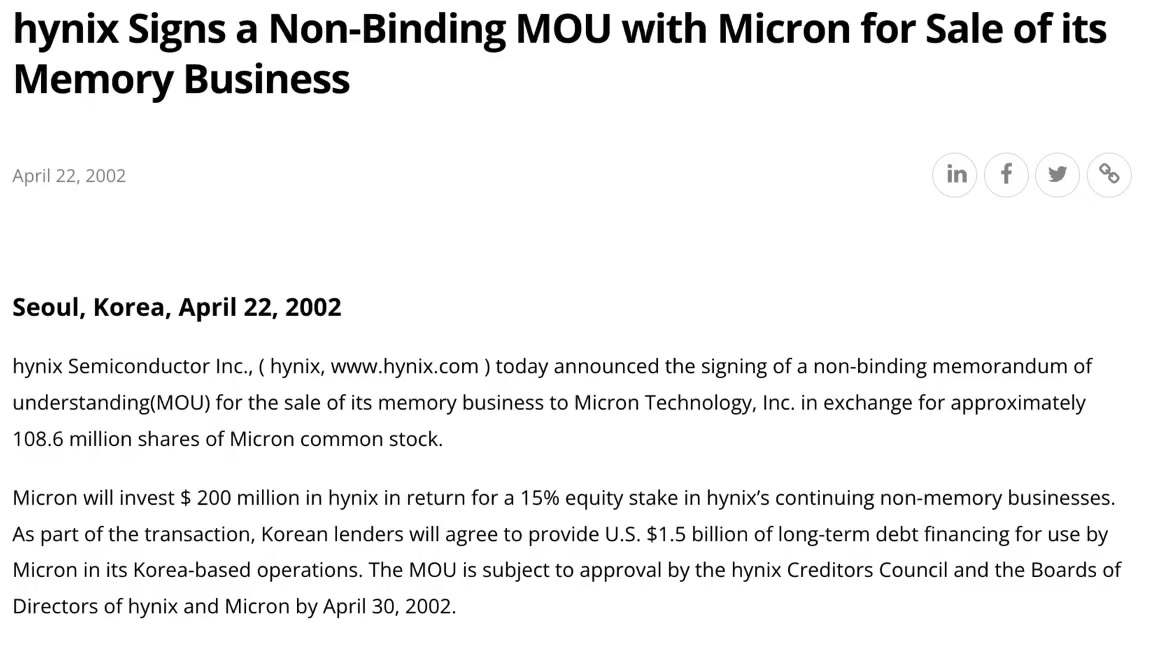
图 13:海力士与美光 2002 年 4 月 22 日公布的非约束性备忘录。(视频 30:47–30:59)
债权人支持这笔交易,员工则以抗议和罢工威胁反对,韩国舆论也担心技术被贱卖给外国公司。
董事会最终否决了交易。4 月 30 日的声明给出的理由是:交易后剩余公司的负债过重,方案高估了美光股票的价值和未来现金流,剩下的公司可能活不下去;同时,行业回暖和技术改进提高了独立生存的可能 [18]。当时 128 Mb DRAM 的价格已经从 2001 年 11 月的约 1 美元低点回升到 2002 年 2 月的约 4 美元。
否决是有代价的:美光退出谈判,海力士 CEO 抗议辞职;一百多家债权人随后把债权转为股权、接管了公司,撤换了董事会。公司没有被外国买家收购,但也不再由原管理层控制,而是转由债权人主导。(这段的更多细节见 SK 海力士那篇的第一章。)
复苏
2002 年底又有一轮约 49 亿美元的重组,通过展期和减免继续减压。海力士 2002–2003 年合计又亏了约 40 亿美元,直到 2004 年才取得可观利润:全年营业利润超过 2 万亿韩元。
2004 年转盈的原因是 DRAM 行情回暖、产量和良率提高、成本下降、高附加值产品增加,以及重组完成 [19],和后来的智能手机热潮没有关系,那是 2007 年以后的事。
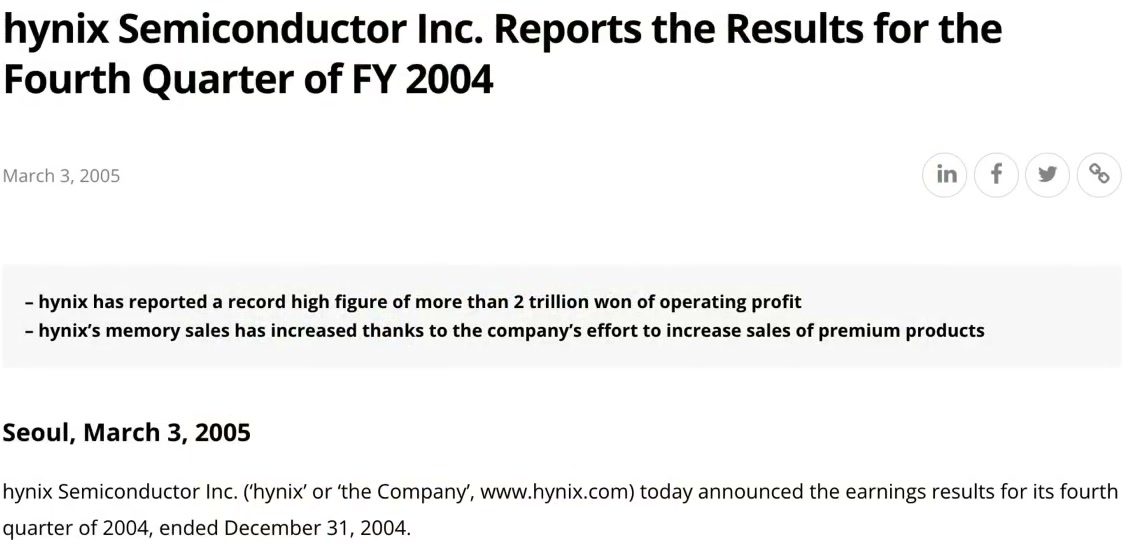
图 14:2005 年 3 月发布的海力士 2004 年财报,全年营业利润超过 2 万亿韩元,并强调高附加值存储器产品。(视频 32:21–32:31)
2012 年,海力士加入 SK 集团,更名为 SK hynix。从现代和 LG 的两块困难业务,到债权人控制下的重组企业,再到 SK 旗下的存储器厂商,这家公司的产业能力、融资和控制权被反复重新组合。后面的故事是 HBM。
十、总结
政府的作用要分阶段看
韩国半导体的追赶里,政府和企业承担的任务不同:
- 起步阶段:全斗焕政府把半导体定为重点方向,之后通过 4Mb 项目等机制给予支持。
- 追赶阶段:1983 年以后,日常决策越来越由财阀主导。选产品、找技术伙伴、招人、建厂、推进下一代研发,风险都由企业承担。
- 危机阶段:政府要救金融系统、推动财阀重组、处理工厂和就业,还要应对海外竞争者对补贴的指控。
此前帮助财阀集中资本、快速扩张的组织方式,同时也积累了债务、产能和治理问题。
补贴争议:WTO 怎么判的
欧盟 2003 年对海力士 DRAM 征收反补贴税,韩国随后向 WTO 提起 DS299 争端。专家组驳回了韩国关于补贴和损害的大部分申诉,同时认定欧共体在部分补贴认定、利益计算和损害因果分析上不符合规则。报告于 2005 年 8 月 3 日通过 [20]。
反补贴的认定要逐项判断:政府有没有指示或委托银行提供资金,企业有没有因此获得利益,这种利益是否具有特定性,进口产品到底造成了多少损害。市场本身的下行、产能过剩和其他进口也会伤害本地企业,这些要和补贴的影响分开 [21]。
两条反馈链
良性循环(三星)                          恶性循环(现代电子 → 海力士)
┌─────────────────────────────┐          ┌─────────────────────────────┐
│ 引进设计、工艺、设备与人才     │          │ 借债扩产,承担固定支出与偿债压力 │
└──────────────┬──────────────┘          └──────────────┬──────────────┘
               ▼                                        ▼
┌─────────────────────────────┐          ┌─────────────────────────────┐
│ 提高良率、缩短周期、降低成本   │          │ 价格下跌、续贷受阻,现金流收缩  │◀─┐
└──────────────┬──────────────┘          └──────────────┬──────────────┘  │
               ▼                                        ▼                 │
┌─────────────────────────────┐          ┌─────────────────────────────┐  │
│ 及时推出新一代产品,形成现金流 │          │ 投资不足,产品与成本竞争力受损  │  │
└──────────────┬──────────────┘          └──────────────┬──────────────┘  │
               ▼                                        ▼                 │
┌─────────────────────────────┐          ┌─────────────────────────────┐  │
│ 继续投资制造与自主研发        │──┐       │ 亏损扩大,融资更加困难         │──┘
└─────────────────────────────┘  │       └─────────────────────────────┘
               ▲                 │
               └─────────────────┘
三条可以带走的结论
- 拿到技术和吸收技术是两件事。 授权、买设备、招人提供的是入口;量产良率、研发节奏、工艺改进,才检验企业是否把知识变成了能力。现代拿到 Vitelic 的设计照样良率上不去,换了研发组织之后才追上来。
- 需求增长和厂商赚钱是两件事。 PC 市场的长期增长没能阻止 1996 年的 DRAM 价格崩盘。要同时看新增供给、单位成本、产能投放时点和财务杠杆。
- 活下来和重新有竞争力是两件事。 债务重组延长了时间窗口,窗口里的技术和经营改进,决定救助能不能转化成持续的盈利能力。海力士用了 2001–2004 年活下来,又用了 2012–2022 年等到 HBM。
参考
[1] Asianometry,The Fast and Furious Rise of Korean Semiconductors,YouTube,2023-08-02。本文叙述主线、未另注明的数字和截图取自该视频,截图时间区间为视频内时间码。
[2] Micron,How DRAM Memory Works,Micron Educator Hub。
[3] 三星半导体,삼성 반도체사업 40년, 도전과 창조의 역사(三星半导体事业 40 年回顾)。
[4] Ronald Reagan Presidential Library,Memorandum on the Japan-United States Semiconductor Trade Agreement,1986-07-31。
[5] USITC,Operation of the Trade Agreements Program, 1988。
[6] SK hynix,Heritage,1989.09 与 1991.04 条目。
[7] John A. Mathews, Dong-Sung Cho,Combinative capabilities and organizational learning in latecomer firms: the case of the Korean semiconductor industry,Journal of World Business,1999,DOI。
[8] U.S. Department of State FOIA,Hitachi to provide semiconductor technology to Goldstar,1989-07-27。
[9] IMF,Press Release No. 97/55:韩国备用信贷安排,1997-12-04。
[10] IMF,From Crisis to Recovery in Korea: Strategy, Achievements, and Lessons,Working Paper WP/01/154,2001。
[11] SK hynix,Hyundai and LG Sign Definitive Agreement on Acquisition of LG Semicon,1999-05-20。
[12] SK hynix,Hyundai Electronics Successfully Acquires Hyundai Semiconductor,1999-10-14。
[13] SK hynix,Hyundai Electronics Name Change to Hynix Semiconductor Inc.,2001-03-09。
[14] U.S. Department of Commerce,海力士 DRAM 反补贴调查最终决定备忘录,2003,正文第 20 页。
[15] SK hynix,Hynix Semiconductor Raises US$1,249,980,000 in Global Depositary Shares,2001-06-15。
[16] 京东方,2003 年中期报告。
[17] SK hynix,Hynix Signs a Non-Binding MOU with Micron for Sale of Its Memory Business,2002-04-22。
[18] SK hynix,Statement from Hynix Semiconductor,2002-04-30。
[19] SK hynix,Hynix Semiconductor Inc. Reports the Results for the First Quarter of FY2004,2004。
[21] WTO,DS299 One-page Summary。